نهضت ملی مسکن و آزمون بزرگ شبکه بانکی + اینفوگرافی
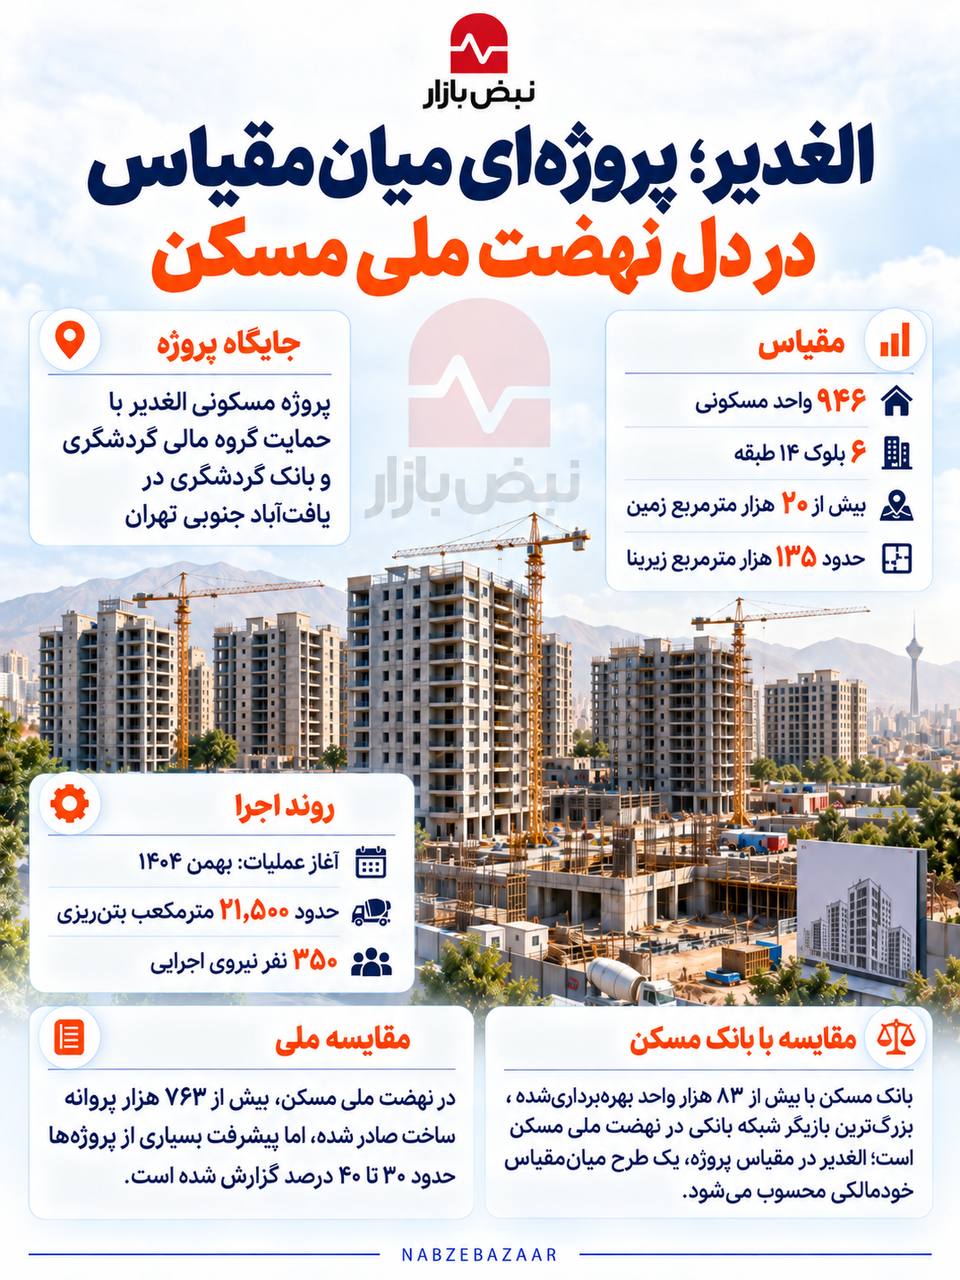
به گزارش نبض بازار ، طرحهای اقدام ملی و نهضت ملی مسکن طی سالهای اخیر به یکی از مهمترین برنامههای دولت برای توسعه مسکن تبدیل شدهاند؛ با این حال، اختلاف میان میزان صدور مجوزها و پیشرفت واقعی پروژهها، همچنان یکی از چالشهای اصلی این طرحهاست. بر اساس آمارهای مطرحشده، تاکنون بیش از ۷۶۳ هزار پروانه ساخت برای این پروژهها صادر شده، اما پیشرفت فیزیکی در بسیاری از مناطق حدود ۴۰ درصد گزارش شده است.
تأمین مالی؛ چالش اصلی پروژهها
کمبود و تأخیر در پرداخت تسهیلات بانکی از مهمترین عواملی است که روند اجرای بخشی از پروژههای نهضت ملی مسکن را تحت تأثیر قرار داده است. افزایش سقف تسهیلات ساخت از ۵۵۰ میلیون به ۶۵۰ میلیون و سپس ۸۵۰ میلیون تومان نیز نتوانسته فاصله میان منابع بانکی و هزینه واقعی ساخت را به طور کامل پوشش دهد.
پروژههای خودمالکی نیز در مقاطعی با محدودیت بیشتری در استفاده از تسهیلات مواجه بودهاند؛ موضوعی که میتواند روند اجرای این دسته از طرحها را با چالش بیشتری روبهرو کند.
بانک مسکن در صدر تأمین مالی
در میان بانکهای عامل، بانک مسکن بیشترین سهم را در تأمین مالی پروژههای نهضت ملی مسکن دارد. این بانک تاکنون بیش از ۸۳ هزار واحد را به مرحله بهرهبرداری و فروش اقساطی رسانده و بیش از ۶۵ درصد تعهدات خود را عملیاتی کرده است.
در عین حال، سهم سایر بانکها در تأمین تسهیلات پروژهها فاصله قابل توجهی با بانک مسکن دارد؛ موضوعی که نشاندهنده تمرکز بخش مهمی از تأمین مالی این طرح ملی بر یک بانک تخصصی است.
الغدیر؛ پروژهای میانمقیاس در بازار مسکن تهران
در این میان، پروژه مسکونی الغدیر با حمایت گروه مالی گردشگری و بانک گردشگری، یکی از پروژههای خودمالکی در منطقه یافتآباد جنوبی تهران است. این طرح در زمینی بیش از ۲۰ هزار مترمربع و در قالب ۶ بلوک ۱۴ طبقه، ۹۴۶ واحد مسکونی با متراژ ۶۰ تا ۱۱۵ مترمربع را شامل میشود.
عملیات اجرایی پروژه از بهمنماه ۱۴۰۴ آغاز شده و بر اساس گزارشهای ارائهشده، تاکنون حدود ۲۱ هزار و ۵۰۰ مترمکعب بتنریزی در آن انجام شده است. همچنین حدود ۳۵۰ نفر در عملیات اجرایی پروژه فعالیت دارند.
پیشرفت پروژه در مقایسه با روند عمومی
یکی از نکات قابل توجه درباره الغدیر، اعلام پیشرفت عملیات اجرایی مطابق یا جلوتر از برنامه زمانبندی است. افزایش ظرفیت بتنریزی و برنامهریزی برای کاهش مدت ساخت، از جمله اقداماتی است که با هدف تحویل واحدها در نیمه دوم سال ۱۴۰۷ دنبال میشود.
این وضعیت در شرایطی اهمیت بیشتری پیدا میکند که بخشی از پروژههای خودمالکی کشور با مشکلات تأمین مالی و کندی اجرای عملیات مواجه هستند. از این منظر، روند اجرایی الغدیر میتواند در ادامه، مبنایی برای ارزیابی عملکرد پروژههای مشابه قرار گیرد.
مسکن حمایتی در مسیر پرچالش تأمین مالی
تصویر کلی نهضت ملی مسکن همچنان نشاندهنده تفاوت قابل توجه میان پروژهها از نظر پیشرفت و تأمین منابع است. در این میان، بانک مسکن نقش اصلی شبکه بانکی را بر عهده دارد و پروژههایی مانند الغدیر نیز در مقیاس کوچکتر، در بخش خودمالکی دنبال میشوند.
تداوم تأمین مالی، کنترل هزینههای ساخت و حفظ سرعت عملیات، سه عامل مهم در تعیین سرنوشت این پروژههاست. در این چارچوب، عملکرد نهایی الغدیر نیز بیش از هر چیز به استمرار منابع مالی و حفظ روند فعلی اجرای پروژه وابسته خواهد بود.