بازار نئوبانکها زیر ذرهبین؛ از رشد خدمات تا فاصله در مقیاس کاربران + اینفوگرافی
به گزارش نبض بازار - بازار بانکداری دیجیتال ایران در سالهای اخیر با حضور بازیگران متعددی توسعه یافته است؛ بانکهایی که با ارائه خدمات غیرحضوری، افتتاح حساب آنلاین و تسهیلات دیجیتال تلاش میکنند سهم بیشتری از مشتریان را جذب کنند. در این میان، توبانک بهعنوان شعبه دیجیتال بانک گردشگری، یکی از محصولات بانکداری دیجیتال گروه مالی گردشگری است که در کنار رقبایی مانند ویپاد، بلوبانک و بانکینو فعالیت میکند.
توبانک با تکیه بر زیرساخت بانک گردشگری و همکاری مجموعههای فعال در حوزه فناوری اطلاعات، خدمات متنوعی را در بستر دیجیتال ارائه میدهد. با این حال، مقایسه این پلتفرم با بازیگران مطرح بازار نشان میدهد که از نظر مقیاس نصب و دانلود، همچنان فاصله قابلتوجهی میان توبانک و برخی رقبا وجود دارد؛ موضوعی که در کنار وضعیت بانک مادر و توان توسعه خدمات جدید، میتواند بر مسیر رشد این نئوبانک اثرگذار باشد.
توبانک؛ بازوی دیجیتال بانک گردشگری
توبانک بهعنوان شعبه دیجیتال بانک گردشگری فعالیت میکند و از نظر ساختار حقوقی و بانکی، یک بانک مستقل محسوب نمیشود. این پلتفرم در چارچوب مجوز و زیرساخت بانک مادر خدمات خود را ارائه میدهد؛ مدلی که در سایر نئوبانکهای کشور نیز دیده میشود.
در بخش فنی و فناوری، هلدینگ فناوری اطلاعات گردشگری و شرکت اپام از مجموعههای مرتبط با توسعه زیرساخت و خدمات این پلتفرم هستند. بانک گردشگری نیز با برخورداری از شبکهای حدود ۱۰۰ شعبه فیزیکی، پشتوانه بانکی توبانک به شمار میرود.
این ساختار به توبانک امکان میدهد خدمات بانکی را در بستر دیجیتال عرضه کند، اما در عین حال، توسعه آن به زیرساختهای عملیاتی، توان مالی و سیاستهای بانک مادر وابسته است.
مقیاس حضور در بازار اپلیکیشنهای بانکی
یکی از شاخصهای قابل بررسی برای مقایسه نئوبانکها، میزان نصب و دانلود اپلیکیشنهای آنها در بازارهای توزیع نرمافزار است. البته این ارقام لزوماً به معنای تعداد کاربران فعال نیستند و نمیتوان آنها را معادل تعداد مشتریان واقعی یا حجم تراکنشهای هر پلتفرم در نظر گرفت.
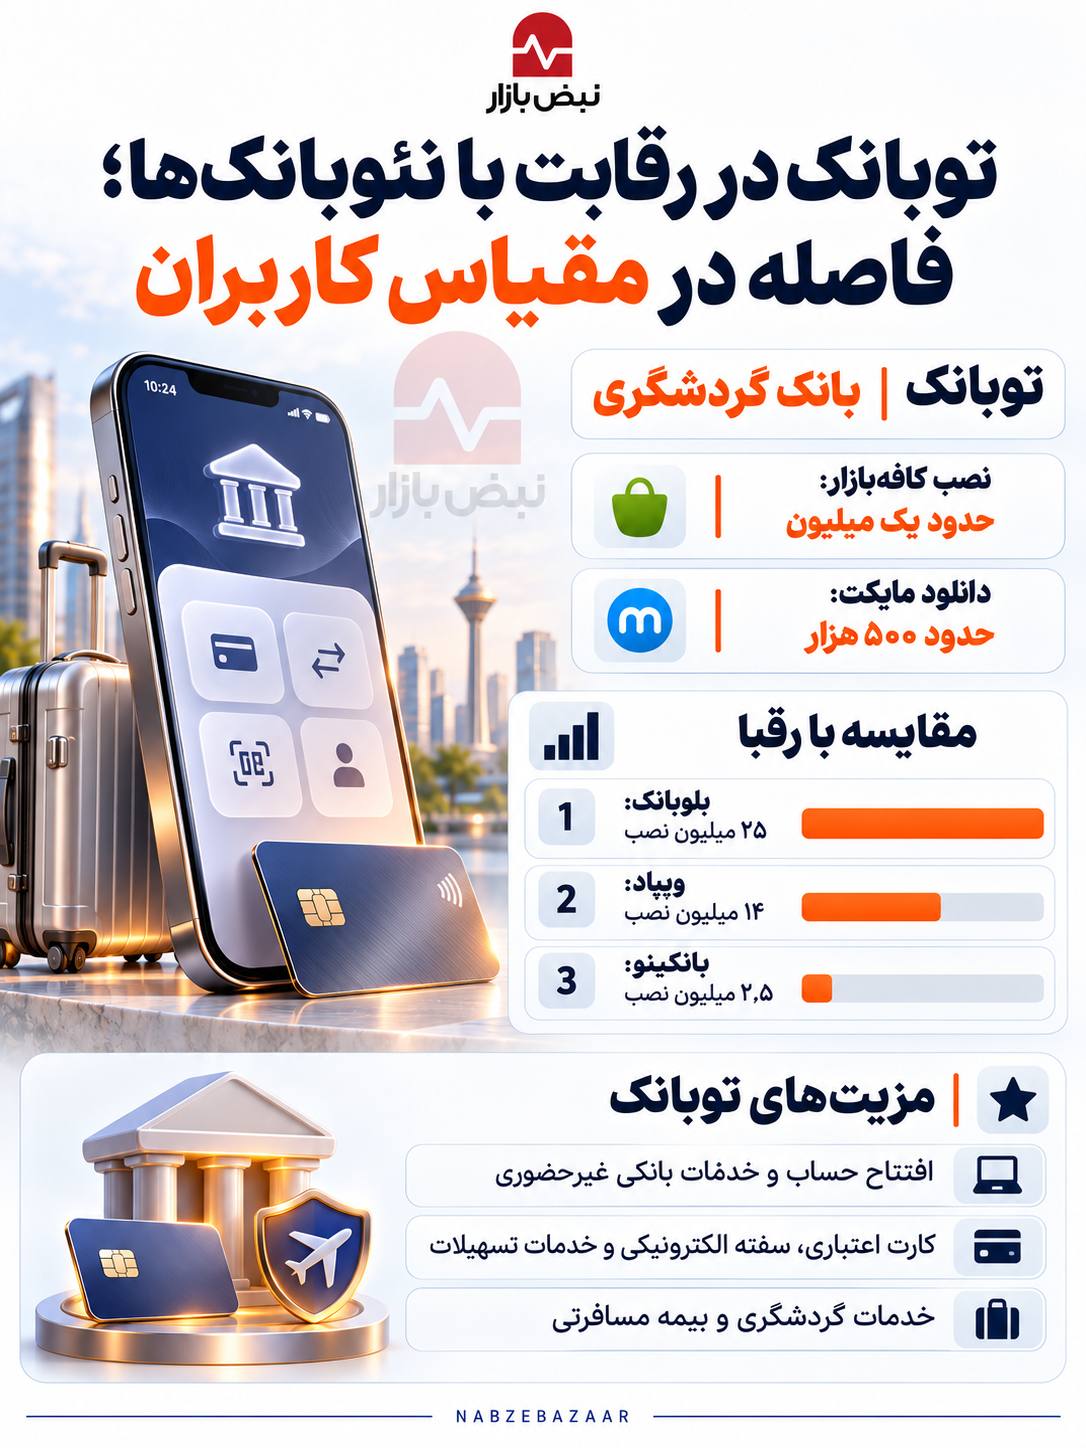
بر اساس آمار اعلامشده در فروشگاههای اپلیکیشن، توبانک در کافهبازار حدود یک میلیون نصب دارد. نسخه این برنامه در مایکت نیز در محدوده ۵۰۰ هزار دانلود قرار گرفته است.
در مقایسه با این ارقام، بلوبانک با حدود ۲۵ میلیون نصب در کافهبازار و ۱۹ میلیون دانلود در مایکت، از نظر مقیاس انتشار اپلیکیشن جایگاه بزرگتری دارد. ویپاد، محصول بانک پاسارگاد، نیز حدود ۱۴ میلیون نصب در کافهبازار و ۸ میلیون دانلود در مایکت ثبت کرده است.
بانکینو، متعلق به بانک خاورمیانه، با حدود ۲.۵ میلیون نصب در کافهبازار و ۲ میلیون دانلود در مایکت در جایگاهی بالاتر از توبانک قرار میگیرد.
این مقایسه نشان میدهد توبانک از نظر میزان نصب و دانلود، هنوز با سه رقیب مورد بررسی فاصله دارد. با این حال، برای ارزیابی دقیقتر جایگاه رقابتی این پلتفرم، دسترسی به آمار کاربران فعال، تعداد حسابهای افتتاحشده، حجم تراکنشها و میزان استفاده مستمر مشتریان از خدمات ضروری است؛ دادههایی که در اطلاعات منتشرشده مورد بررسی، بهصورت جامع در دسترس نیستند.
تنوع خدمات؛ از افتتاح حساب تا تسهیلات و سرمایهگذاری
توبانک مجموعهای از خدمات بانکی و مالی را در بستر دیجیتال ارائه میکند. افتتاح حساب غیرحضوری و احراز هویت آنلاین، صدور و ارسال رایگان کارت بانکی، خدمات مرتبط با چک صیادی، صدور سفته الکترونیکی و دسترسی به صندوقهای سرمایهگذاری با درآمد ثابت از جمله امکانات این پلتفرم هستند.
در حوزه تسهیلات نیز توبانک خدماتی از جمله وام ازدواج و اعتبار کارت اعتباری تا سقف ۲۰۰ میلیون تومان را معرفی کرده است. همچنین در برخی راهنماهای منتشرشده، به تسهیلات ویژه پذیرندگان تا سقف پنج میلیارد تومان با نرخ سود ۱۰ درصد و بازپرداخت حداکثر ۲۴ ماه اشاره شده است. استفاده از این نوع تسهیلات به شرایط مشخصی از جمله برخورداری از دستگاه کارتخوان بانک وابسته است و جزئیات نهایی آن باید بر اساس ضوابط اعلامی بانک بررسی شود.
ارائه بیمه مسافرتی نیز از دیگر خدمات معرفیشده در این پلتفرم است؛ خدمتی که با توجه به فعالیت بانک گردشگری در حوزههای مرتبط با سفر و گردشگری، میتواند بخشی از رویکرد توسعه خدمات مکمل در این مجموعه باشد.
در مجموع، گستردگی خدمات توبانک نشان میدهد این پلتفرم صرفاً به افتتاح حساب و انجام تراکنشهای پایه محدود نمانده و تلاش کرده است بخشی از نیازهای مالی و اعتباری کاربران را نیز پوشش دهد. با این حال، میزان استقبال مشتریان و سهم هر خدمت در سبد عملیاتی آن، بدون انتشار آمار تفصیلی قابل ارزیابی نیست.
بلوبانک؛ بازیگر بزرگتر در مقیاس انتشار اپلیکیشن
بلوبانک یکی از شناختهشدهترین بازیگران بانکداری دیجیتال در ایران است که از نظر تعداد نصب و دانلود اپلیکیشن، فاصله قابلتوجهی با توبانک دارد. این پلتفرم علاوه بر خدمات پایه بانکی، محصولات متنوعی را در حوزه اعتبار و تسهیلات توسعه داده است.
از جمله این خدمات میتوان به تسهیلات مبتنی بر طلا تا سقف یک میلیارد و ۴۰۰ میلیون تومان با نرخ سود ۲۳ درصد و بازپرداخت ۱۲ماهه اشاره کرد. هزینه دریافت این تسهیلات نیز بر اساس شرایط اعلامشده در محدوده ۲ تا ۵ درصد قرار دارد. محصول «بهجا» نیز امکان دریافت اعتبار تا سقف ۲۰۰ میلیون تومان را فراهم میکند.
بلوبانک همچنین با توسعه محصول بلوجونیور، بخشی از خدمات خود را به گروه سنی کودک و نوجوان اختصاص داده است. این اپلیکیشن در کافهبازار حدود ۳.۸ میلیون نصب و در مایکت حدود پنج میلیون دانلود ثبت کرده است.
تنوع محصولات و گستردگی حضور در بازار اپلیکیشنها، بلوبانک را به یکی از بازیگران بزرگ این حوزه تبدیل کرده است. مقایسه با توبانک نشان میدهد رقابت در این بازار تنها به ارائه خدمات بانکی پایه محدود نیست و توسعه محصولات اعتباری و جذب گروههای مختلف مشتریان نیز اهمیت زیادی دارد.
ویپاد؛ تمرکز بر تسهیلات غیرحضوری
ویپاد، محصول بانک پاسارگاد، از دیگر بازیگران مهم بازار بانکداری دیجیتال است که بخش قابلتوجهی از فعالیت خود را بر ارائه تسهیلات غیرحضوری متمرکز کرده است.
این پلتفرم در کافهبازار حدود ۱۴ میلیون نصب و در مایکت حدود هشت میلیون دانلود دارد. آمارهای اعلامشده از سوی این مجموعه نیز از حجم قابلتوجه فعالیت آن در حوزه تسهیلات حکایت دارد.
بر اساس اطلاعات منتشرشده، ویپاد تا پایان شهریور ۱۴۰۴ روزانه حدود ۶۰ هزار تسهیلات پرداخت میکرد. همچنین اعلام شده است که در ۱۵ روز نخست سال ۱۴۰۵، حدود ۴۰ هزار کاربر از این پلتفرم تسهیلات دریافت کردهاند.
تمرکز بر تسهیلات دیجیتال و سادهسازی فرایند دریافت اعتبار، یکی از محورهای اصلی مدل فعالیت ویپاد است. این رویکرد باعث شده است که خدمات اعتباری در جایگاه مهمی از تجربه کاربری آن قرار بگیرند؛ حوزهای که برای توبانک نیز میتواند از منظر توسعه محصولات و افزایش استفاده مشتریان اهمیت داشته باشد.
بانکینو؛ رقابت با تکیه بر تسهیلات امتیازی
بانکینو، محصول بانک خاورمیانه، یکی دیگر از پلتفرمهای فعال در بازار بانکداری دیجیتال است. این اپلیکیشن در کافهبازار حدود ۲.۵ میلیون نصب و در مایکت حدود دو میلیون دانلود ثبت کرده است.
یکی از محورهای خدمات بانکینو، ارائه تسهیلات بر مبنای امتیازهای کسبشده توسط کاربران است. سقف تسهیلات معرفیشده در این پلتفرم به ۴۰۰ میلیون تومان میرسد و میزان اعتبار قابل دریافت به امتیاز و شرایط متقاضی وابسته است.
از منظر مقایسه با توبانک، بانکینو با وجود فاصله زیاد با بلوبانک و ویپاد از نظر تعداد نصب و دانلود، در همین شاخص نیز بالاتر از توبانک قرار میگیرد. تمرکز بر تسهیلات امتیازی نیز یکی از مسیرهای این مجموعه برای ایجاد انگیزه در استفاده مستمر از خدمات بانکی دیجیتال است.
این ارقام نشان میدهد توبانک از نظر میزان انتشار اپلیکیشن، در مقایسه با سه رقیب مورد بررسی در مقیاس کوچکتری قرار دارد. با این حال، آمار نصب و دانلود بهتنهایی برای تعیین سهم بازار یا سنجش عملکرد عملیاتی کافی نیست؛ چراکه بخشی از نصبها ممکن است به کاربران غیرفعال مربوط باشد و تعداد حسابهای فعال، تراکنشها و حجم تسهیلات پرداختی تصویر دقیقتری از جایگاه هر پلتفرم ارائه میکند.
وضعیت بانک گردشگری و اثر آن بر مسیر توسعه توبانک
یکی از متغیرهای مهم در بررسی چشمانداز توبانک، وضعیت مالی بانک گردشگری بهعنوان بانک مادر است. عملکرد نئوبانکها بهطور کامل از ساختار و توان مالی بانک پشتیبان جدا نیست؛ زیرا منابع مالی، سیاستهای اعتباری، زیرساختهای بانکی و ظرفیت توسعه محصولات جدید تا حد زیادی به عملکرد بانک مادر وابستهاند.
بر اساس اطلاعات مالی منتشرشده از بانک گردشگری، درآمد تسهیلات اعطایی این بانک در ششماهه نخست سال ۱۴۰۵ نسبت به دوره مشابه سال قبل ۱۰۴ درصد افزایش داشته است. در همین دوره، هزینه سود سپردهها نیز ۸۶ درصد رشد کرده است.
با وجود افزایش درآمد تسهیلات، گزارش عملکرد بانک نشان میدهد در برخی مقاطع، هزینه سود سپردهها از درآمد تسهیلات اعطایی بیشتر بوده است. این موضوع میتواند از منظر مدیریت منابع و مصارف و توان توسعه فعالیتهای اعتباری بانک اهمیت داشته باشد.
در عین حال، نباید وضعیت مالی بانک مادر را بهطور مستقیم معادل عملکرد توبانک در نظر گرفت. ارزیابی مستقل این پلتفرم نیازمند اطلاعاتی درباره تعداد کاربران فعال، حجم سپردهها، تسهیلات پرداختی، درآمد خدمات و هزینههای عملیاتی آن است.
توسعه خدمات دیجیتال در گروه مالی گردشگری
فعالیتهای بانکداری دیجیتال گروه مالی گردشگری تنها به توبانک محدود نمیشود. این گروه در حوزه بانکداری شرکتی و تأمین مالی زنجیره تأمین نیز از طریق مجموعههایی مانند آویرا فعالیت دارد.
همچنین در نمایشگاه تراکنش، محصولات و خدماتی از جمله توبانک، توکلاب، وامک و وارا معرفی شدهاند. این مجموعه محصولات میتواند بخشی از برنامه گروه برای توسعه خدمات مالی دیجیتال و گسترش ارتباط با مشتریان خرد و شرکتی باشد.
با این حال، ارزیابی میزان اثرگذاری این محصولات بر عملکرد گروه، به انتشار اطلاعاتی درباره تعداد کاربران، حجم خدمات ارائهشده و نتایج عملیاتی آنها نیاز دارد. صرف معرفی یا عرضه یک محصول، بهتنهایی نشاندهنده موفقیت تجاری آن نیست.
چشمانداز توبانک در رقابت بانکداری دیجیتال
توبانک از نظر تنوع خدمات، مجموعهای از امکانات بانکی، اعتباری و سرمایهگذاری را در اختیار کاربران قرار داده است. افتتاح حساب غیرحضوری، خدمات مرتبط با چک و سفته الکترونیکی، تسهیلات و بیمه مسافرتی، بخشی از این سبد خدمات را تشکیل میدهند.
با این حال، مقایسه آمار نصب و دانلود نشان میدهد این پلتفرم برای نزدیک شدن به بازیگران بزرگتر بازار، همچنان به توسعه پایگاه کاربران و افزایش میزان استفاده مستمر از خدمات نیاز دارد.
در این مسیر، توان بانک گردشگری برای پشتیبانی از توسعه اعتباری، بهبود تجربه کاربری، افزایش دسترسپذیری خدمات و معرفی محصولات رقابتی میتواند نقش تعیینکنندهای داشته باشد. همچنین انتشار اطلاعات شفاف درباره عملکرد عملیاتی توبانک، امکان ارزیابی دقیقتر جایگاه آن را برای مشتریان و فعالان بازار فراهم میکند.
جمعبندی
توبانک بهعنوان شعبه دیجیتال بانک گردشگری، در سالهای اخیر تلاش کرده است با ارائه مجموعهای از خدمات بانکی، اعتباری و مالی، جایگاه خود را در بازار بانکداری دیجیتال تقویت کند. با این حال، آمار نصب و دانلود نشان میدهد این پلتفرم از نظر مقیاس حضور در بازار اپلیکیشنها، هنوز با بلوبانک و ویپاد فاصله دارد و حتی در مقایسه با بانکینو نیز در سطح پایینتری قرار گرفته است.
از سوی دیگر، تنوع خدمات و ظرفیت استفاده از زیرساخت بانک گردشگری میتواند زمینه توسعه فعالیت توبانک را فراهم کند. در نهایت، میزان موفقیت این پلتفرم نه صرفاً با تعداد نصب اپلیکیشن، بلکه با رشد کاربران فعال، افزایش استفاده از خدمات، توسعه تسهیلات و بهبود عملکرد عملیاتی آن قابل سنجش خواهد بود.