جایگاه نرخ مالیات بر ارزش افزوده ایران در میان همسایگان+اینفوگرافی
به گزارش نبض بازار-بررسی دادههای منتشرشده درباره روند تغییرات نرخ مالیات بر ارزش افزوده در کشورهای منطقه طی بازه زمانی ۲۰۱۶ تا ۲۰۲۶، از تفاوت رویکرد دولتها در تأمین درآمدهای عمومی حکایت دارد. در این میان، برخی کشورها افزایشهای قابلتوجهی را در نرخ مالیات تجربه کردهاند؛ تغییراتی که میتواند بیانگر تلاش برای تنوعبخشی به منابع درآمدی و کاهش وابستگی به درآمدهای سنتی باشد.
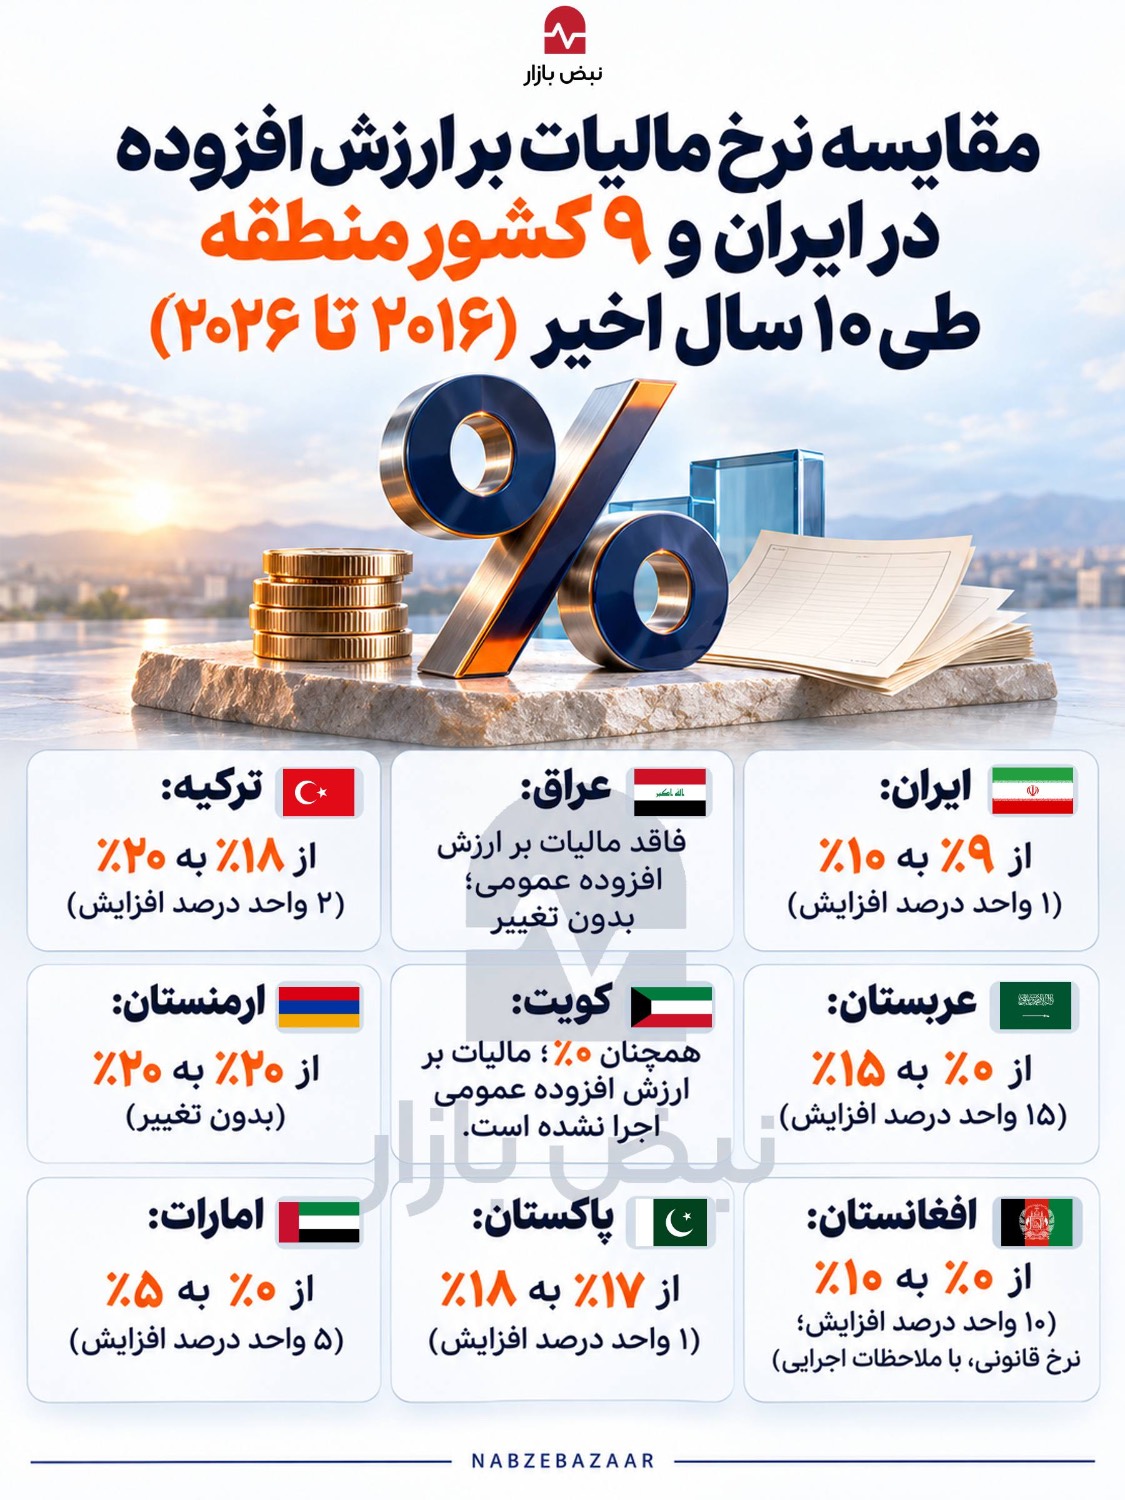
برای نمونه، عربستان سعودی با افزایش ۱۵ واحد درصدی، نرخ مالیات بر ارزش افزوده را از صفر به ۱۵ درصد رسانده است. این تغییر را میتوان بخشی از اصلاحات ساختاری نظام مالیاتی این کشور و تلاش برای متنوعسازی منابع درآمدی دولت در چارچوب کاهش وابستگی به درآمدهای نفتی دانست.
در سوی دیگر، امارات متحده عربی با افزایش پنج واحد درصدی، نرخ مالیات بر ارزش افزوده را از صفر به پنج درصد رسانده است. این اقدام نیز گامی در جهت ایجاد و تثبیت یک نظام مالیاتی مشخص در این کشور محسوب میشود.
پاکستان نیز در این دوره با افزایش یک واحد درصدی، نرخ مالیات بر ارزش افزوده را از ۱۷ به ۱۸ درصد رسانده است؛ تغییری که در کنار سایر سیاستهای مالی این کشور، نشاندهنده تلاش برای تقویت درآمدهای مالیاتی دولت است.
ایران در میان همسایگان؛ افزایش محدود در مقایسه با جهشهای منطقهای
بررسی وضعیت ایران نشان میدهد نرخ مالیات بر ارزش افزوده در دوره مورد بررسی از ۹ به ۱۰ درصد افزایش یافته است. این تغییر یک واحد درصدی، در مقایسه با افزایشهای قابلتوجه عربستان و امارات، محدودتر به نظر میرسد.
با این حال، پایینتر بودن نرخ مالیات بر ارزش افزوده ایران در مقایسه با برخی کشورهای منطقه، لزوماً به معنای پایین بودن کل فشار مالیاتی یا کارآمدتر بودن نظام مالیاتی نیست؛ چراکه برای چنین مقایسهای باید عواملی مانند پایههای مالیاتی، معافیتها، میزان وصول مالیات و نسبت درآمدهای مالیاتی به تولید ناخالص داخلی نیز بررسی شوند.
در مقابل، ترکیه با افزایش دو واحد درصدی، نرخ مالیات بر ارزش افزوده خود را از ۱۸ به ۲۰ درصد رسانده و در زمره کشورهای دارای نرخهای بالاتر در این مقایسه قرار گرفته است. ارمنستان نیز با حفظ نرخ ۲۰ درصدی، همچنان یکی از بالاترین نرخها را در میان کشورهای مورد بررسی دارد.
وضعیتهای متفاوت؛ از مالیات صفر تا نظامهای مالیاتی در حال تحول
برخی کشورهای منطقه از الگوهای متفاوتی در زمینه مالیات بر ارزش افزوده پیروی میکنند. کویت در دوره مورد بررسی فاقد نظام عمومی مالیات بر ارزش افزوده بوده و نرخ این مالیات در دادههای مقایسهای صفر درج شده است. این وضعیت را میتوان در چارچوب ساختار درآمدی و سیاستهای مالی این کشور بررسی کرد؛ هرچند نبود مالیات بر ارزش افزوده بهتنهایی به معنای برخورداری از معافیت مالیاتی در تمام بخشهای اقتصادی نیست.
عراق نیز فاقد نظام عمومی و فراگیر مالیات بر ارزش افزوده مشابه بسیاری از کشورهای منطقه است و از این نظر، ساختار مالیاتی متفاوتی دارد.
در افغانستان، بر اساس دادههای مورد اشاره، نرخ مالیات بر ارزش افزوده با افزایش ۱۰ واحد درصدی از صفر به ۱۰ درصد رسیده است. این تغییر از منظر ساختار مالیاتی قابلتوجه است، هرچند ارزیابی میزان اجرای عملی آن به بررسی قوانین، معافیتها و ظرفیت اجرایی نظام مالیاتی این کشور نیاز دارد.
تغییر الگوی درآمدزایی دولتها
مقایسه روند تغییرات مالیات بر ارزش افزوده در کشورهای منطقه نشان میدهد بسیاری از دولتها در سالهای اخیر به سمت ایجاد یا تقویت منابع درآمدی غیرنفتی حرکت کردهاند. در این میان، کشورهایی مانند عربستان و امارات با استقرار نظام مالیات بر ارزش افزوده، تغییرات مهمی را در ساختار درآمدی خود رقم زدهاند؛ در حالی که برخی دیگر، مانند ترکیه و ارمنستان، نرخهای بالاتری را حفظ کردهاند.
ایران با نرخ ۱۰ درصد، در مقایسه با کشورهای دارای نرخهای ۱۸ تا ۲۰ درصد، در سطح پایینتری قرار دارد؛ اما ارزیابی وضعیت نظام مالیاتی کشور صرفاً بر اساس نرخ مالیات بر ارزش افزوده امکانپذیر نیست. میزان تحقق درآمدهای مالیاتی، گستردگی پایههای مالیاتی، عدالت در توزیع بار مالیاتی و نحوه حمایت از مصرفکنندگان و تولیدکنندگان نیز از جمله شاخصهای ضروری برای این ارزیابی هستند.
در نهایت، چالش اصلی دولتهای منطقه، صرفاً افزایش نرخ مالیات نیست؛ بلکه ایجاد تعادل میان تأمین درآمدهای پایدار عمومی، حفظ قدرت خرید خانوارها، حمایت از فعالیتهای تولیدی و ارتقای رقابتپذیری اقتصاد است. موفقیت سیاستهای مالیاتی نیز بیش از هر چیز به نحوه طراحی، اجرا و میزان کارآمدی نظام وصول مالیات بستگی دارد.