وام بدون مراجعه به شعبه؛ بانکها با چه شرایطی به مشتریان اعتبار میدهند؟ + اینفوگرافی
به گزارش نبض بازار - بررسی محصولات تسهیلاتی توبانک و بلوبانک نشان میدهد این دو پلتفرم، با وجود فعالیت در حوزه بانکداری دیجیتال، رویکرد متفاوتی در ارائه وام به مشتریان دارند. توبانک با محصول «توربووام» بر تسهیلات خرد، کوتاهمدت و کمهزینه تمرکز کرده است؛ در مقابل، بلوبانک از طریق محصول «وام بهجا» امکان دریافت مبالغ بالاتری را با دوره بازپرداخت طولانیتر فراهم میکند. البته اطلاعات منتشرشده درباره برخی شرایط این تسهیلات، بهویژه سقف وام بلوبانک و جزئیات کارمزد توربووام، در منابع مختلف یکسان نیست و برای اعلام قطعی آنها به تأیید رسمی نیاز است.
توربووام توبانک؛ تسهیلات خرد با بازپرداخت کوتاهمدت
توبانک، شعبه دیجیتال بانک گردشگری، محصولی با عنوان «توربووام» را برای ارائه تسهیلات خرد به مشتریان خود معرفی کرده است. بر اساس اطلاعات منتشرشده در منابع مختلف، سقف این تسهیلات ۳۰ میلیون تومان و کارمزد آن ۲ درصد اعلام شده است. دریافت وام نیز بر مبنای میانگین موجودی سهماهه حساب متقاضی انجام میشود و دوره بازپرداخت در منابع مختلف بین یک تا سه ماه عنوان شده است.
مطابق یکی از روایتهای منتشرشده، نسبت تسهیلات به میانگین سپرده ۲۰ درصد است. بر این اساس، اگر میانگین موجودی سهماهه حساب کمتر از ۱۰ میلیون تومان باشد، مبلغ وام معادل ۱۰ درصد میانگین حساب خواهد بود و برای موجودیهای بالاتر، این نسبت به ۲۰ درصد میرسد. بنابراین، دستیابی به سقف ۳۰ میلیون تومانی تسهیلات مستلزم برخورداری از میانگین موجودی متناسب با آن است.
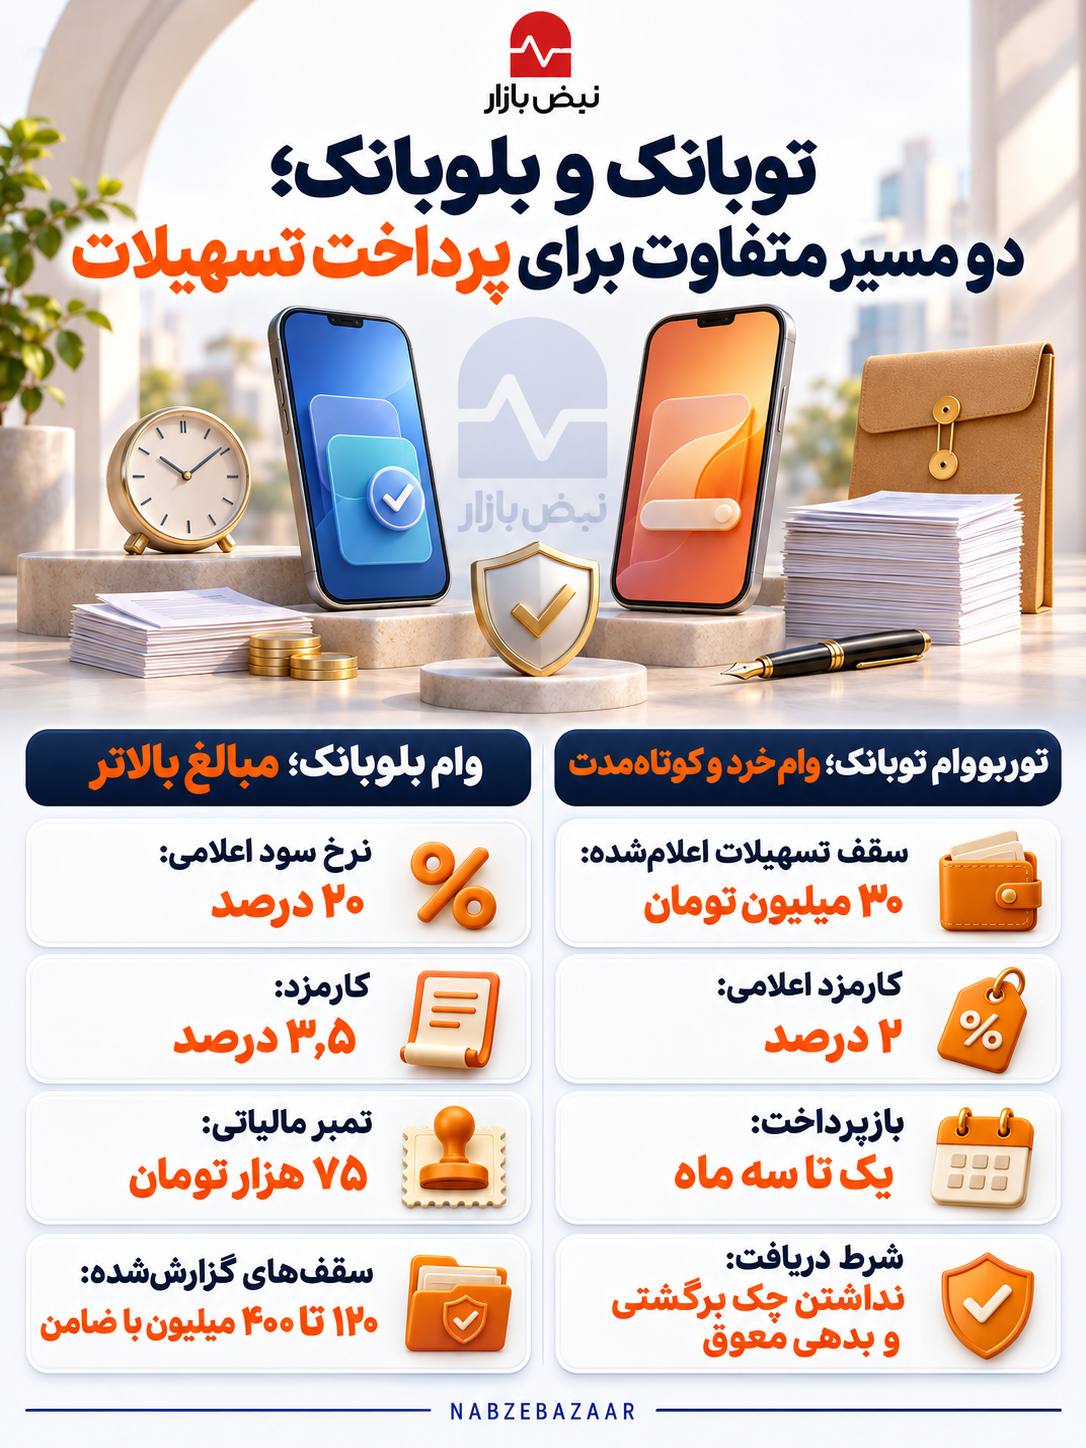
از دیگر شرایط اعلامشده برای دریافت توربووام، نداشتن چک برگشتی و بدهی معوق بانکی است. همچنین این تسهیلات برای دارندگان سپرده سرمایهگذاری کوتاهمدت در اپلیکیشن توبانک در نظر گرفته شده است. برخی منابع نیز این محصول را در قالب تسهیلات قرضالحسنه معرفی کردهاند.
این اختلافها نشان میدهد جزئیات دقیق نحوه محاسبه هزینه تسهیلات و مبنای اعمال نرخ اعلامشده، به اطلاعات رسمی و بهروز نیاز دارد. بنابراین، نرخ ۲ درصد را باید مطابق آنچه منابع منتشر کردهاند گزارش کرد و بدون مستند رسمی، درباره سالانه یا دورهای بودن آن داوری نکرد.
تسهیلات ویژه پذیرندگان؛ محصولی با جزئیات نیازمند تأیید
در کنار توربووام، یک منبع دیگر از تسهیلات سرمایه در گردش ویژه پذیرندگان توبانک با سقف پنج میلیارد تومان، نرخ ۱۰ درصد و دوره بازپرداخت حداکثر ۲۴ ماه خبر داده است. با توجه به اینکه این اطلاعات در یک منبع منتشر شده و تأیید مستقلی برای آن در دسترس نیست، نمیتوان آن را بهعنوان یکی از شرایط قطعی و عمومی تسهیلات توبانک در نظر گرفت. بررسی وضعیت فعلی این طرح و ضوابط دریافت آن، به تأیید بانک نیاز دارد.
وام بهجای بلوبانک؛ تسهیلات با سقف بالاتر و هزینه بیشتر
بلوبانک، محصول بانک سامان، از طریق سرویس «وام بهجا» امکان دریافت تسهیلات با مبالغ بالاتر را برای مشتریان فراهم کرده است. بر اساس اطلاعات منتشرشده، نرخ سود این وام ۲۰ درصد و کارمزد آن ۳.۵ درصد اعلام شده و هزینه تمبر مالیاتی نیز ۷۵ هزار تومان عنوان شده است.
با این حال، مبلغ قابل دریافت برای همه مشتریان یکسان نیست و به عواملی مانند رتبه اعتباری و میانگین موجودی حساب وابسته است. در یکی از جداول منتشرشده، برای متقاضیان دارای رتبه اعتباری A۱ تا B۱، سقف تسهیلات بدون ضامن ۶۰ میلیون تومان و با ضامن ۱۲۰ میلیون تومان در نظر گرفته شده است.
در مقابل، منبع دیگری سقف وام بهجا را ۱۲۰ میلیون تومان اعلام کرده است. در نتیجه، ارقام ۱۲۰، ۲۰۰ و ۴۰۰ میلیون تومان را نمیتوان بدون دسترسی به ضوابط رسمی، بهعنوان سقفهای قطعی و همزمان این محصول معرفی کرد. تفاوت این مبالغ ممکن است به رتبه اعتباری متقاضی، نوع تسهیلات و وجود یا نبود ضامن مربوط باشد؛ موضوعی که برای نتیجهگیری قطعی باید از طریق اطلاعات رسمی بلوبانک بررسی شود.
خرید اقساطی؛ مسیر دیگر تأمین اعتبار در بلوبانک
بلوبانک علاوه بر وام بهجا، در حوزه خرید اقساطی نیز محصولی با عنوان تسهیلات B۲B۲C ارائه کرده است. بر اساس اطلاعات موجود، سقف این اعتبار تا ۱۰۰ میلیون تومان و نرخ سود ثابت آن ۱۸ درصد اعلام شده است. کارمزد این طرح نیز متناسب با قرارداد بلوبانک با هر یک از پلتفرمهای طرف همکاری تعیین میشود.
این مدل با وام نقدی تفاوت دارد؛ زیرا اعتبار در چارچوب همکاری با پلتفرمهای تجاری و برای خرید کالا یا خدمات در اختیار مشتری قرار میگیرد. از این منظر، توسعه چنین محصولاتی میتواند دامنه فعالیت بلوبانک را از تسهیلات مستقیم بانکی به تأمین مالی خریدهای مشتریان گسترش دهد.
مقایسه توربووام و وام بهجا؛ دو محصول با کارکرد متفاوت
مقایسه اطلاعات منتشرشده درباره این دو محصول نشان میدهد توربووام توبانک و وام بهجای بلوبانک از نظر سقف تسهیلات، هزینه دریافت و دوره بازپرداخت در دو سطح متفاوت قرار دارند.
بر اساس این اطلاعات، توربووام توبانک را میتوان تسهیلاتی خرد، کوتاهمدت و با هزینه اعلامی پایینتر توصیف کرد؛ در حالی که وام بهجای بلوبانک برای تأمین مالی مبالغ بالاتر و با دوره بازپرداخت طولانیتر طراحی شده است. در مقابل، هزینه دریافت تسهیلات بلوبانک نیز بهمراتب بیشتر از ارقام اعلامشده برای توربووام است.
البته این دو محصول را نمیتوان کاملاً همسطح دانست؛ زیرا سقف تسهیلات، مدت بازپرداخت و شرایط دریافت آنها تفاوت دارد. از این رو، مقایسه آنها بیش از آنکه نشاندهنده برتری مطلق یکی بر دیگری باشد، تفاوت در رویکرد دو بانک به تأمین مالی مشتریان را آشکار میکند.
جمعبندی
توبانک و بلوبانک در حوزه تسهیلات دیجیتال، دو مسیر متفاوت را دنبال میکنند. توبانک با توربووام بر ارائه وامهای خرد و کوتاهمدت مبتنی بر میانگین موجودی حساب تمرکز دارد؛ در مقابل، بلوبانک با وام بهجا و محصولات خرید اقساطی، امکان دسترسی مشتریان به مبالغ بالاتر و دورههای بازپرداخت طولانیتر را فراهم کرده است.
با وجود این تفاوت، ارزیابی دقیق شرایط هر دو محصول به اطلاعات رسمی و بهروز نیاز دارد. بهویژه درباره سقفهای مختلف وام بهجای بلوبانک و جزئیات کارمزد توربووام، اختلافهایی در منابع منتشرشده وجود دارد. بنابراین، ارقام یادشده باید با در نظر گرفتن منشأ و محدودیت اطلاعات گزارش شوند و پیش از انتشار نهایی، از طریق صفحات رسمی یا داخل اپلیکیشنهای دو بانک مورد تأیید قرار گیرند.