هلدینگهای سرمایهگذاری در بورس؛ داراییها چه تصویری از عملکرد شرکتها میدهند؟ + اینفوگرافی
به گزارش نبض بازار - ارزیابی هلدینگهای سرمایهگذاری با شرکتهای تولیدی تفاوت دارد؛ زیرا ارزش داراییها، ترکیب پرتفوی، سودآوری شرکتهای زیرمجموعه و خالص ارزش روز داراییها (NAV) از مهمترین معیارهای سنجش عملکرد این گروه از شرکتها هستند. در این چارچوب، گروه سرمایهگذاری میراث فرهنگی و گردشگری ایران با نماد «سمگا» را میتوان در کنار هلدینگهایی مانند شستا و سرمایهگذاری توسعه معادن و فلزات بررسی کرد؛ هرچند تفاوت در اندازه، حوزه فعالیت و ساختار سرمایهگذاری، مقایسه مستقیم آنها را با محدودیت مواجه میکند. از سوی دیگر، نبود دادههای مالی بهروز و قابلمقایسه برای سمگا، ارزیابی دقیق جایگاه فعلی این شرکت را دشوار کرده است.
سمگا؛ هلدینگ تخصصی گردشگری با دادههای مالی محدود
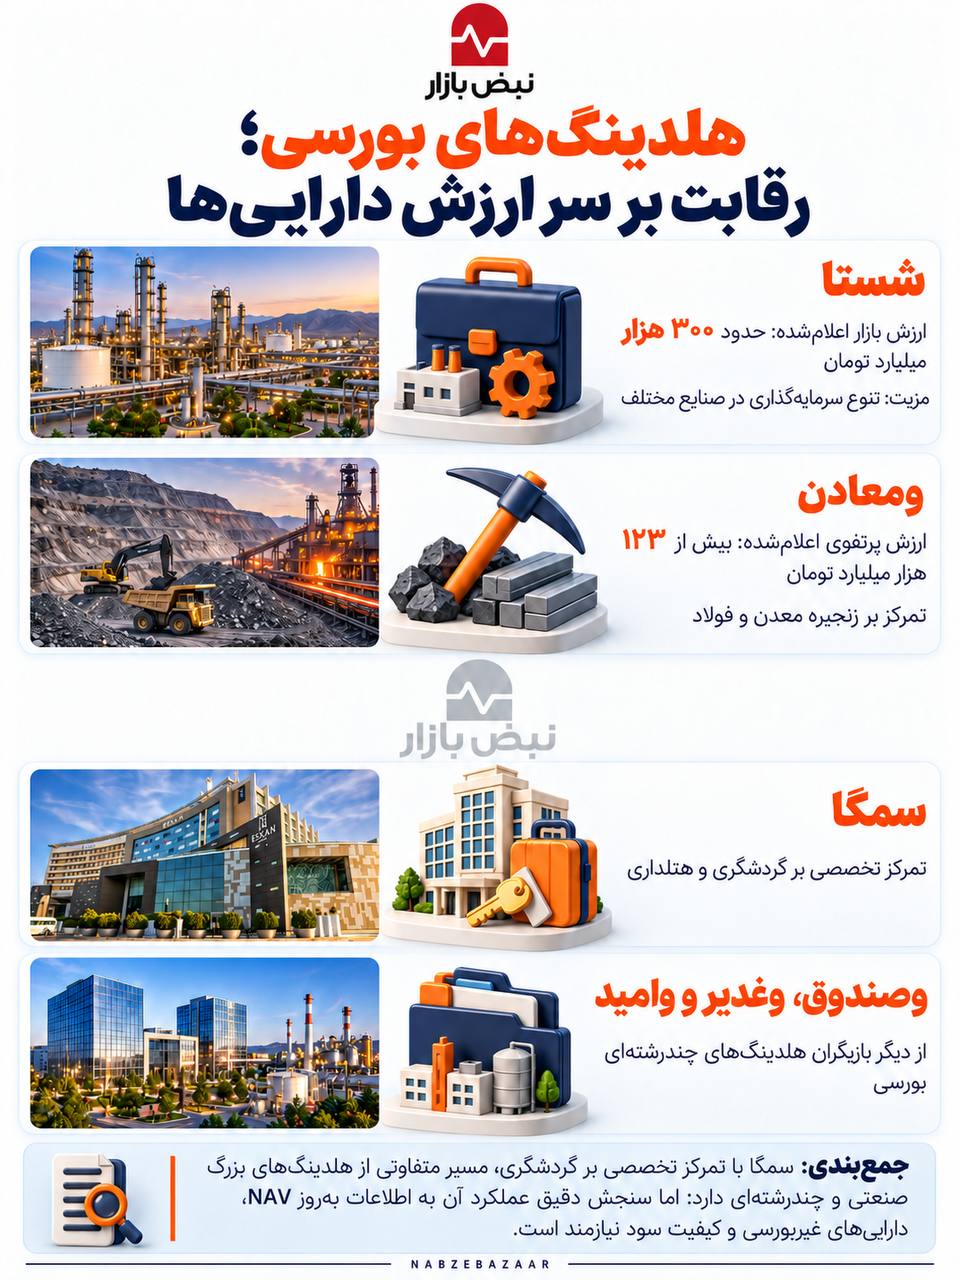
شرکت گروه سرمایهگذاری میراث فرهنگی و گردشگری ایران، با نماد «سمگا» در فرابورس، از سوی روابط عمومی گروه بهعنوان نخستین هلدینگ بورسی تخصصی گردشگری و هتلداری معرفی شده است. تمرکز بر گردشگری، هتلداری و سرمایهگذاریهای مرتبط، این شرکت را از هلدینگهای چندرشتهای و مجموعههای متمرکز بر صنایع معدنی و فلزی متمایز میکند.
بررسی دادههای مالی منتشرشده نشان میدهد سود هر سهم سمگا در سال مالی ۱۴۰۱، بر اساس صورتهای مالی حسابرسینشده، به یکهزار و ۲۱۷ ریال رسید که حدود ۱۱ درصد بیشتر از سال قبل بود. در سال ۱۴۰۲ و همزمان با افزایش سرمایه ۱۰۰ درصدی، سود هر سهم به ۷۵۷ ریال کاهش یافت. البته مقایسه مستقیم این دو رقم بدون در نظر گرفتن افزایش سرمایه، تصویر دقیقی از تغییر عملکرد شرکت ارائه نمیدهد.
اگر سود هر سهم سال ۱۴۰۱ بهصورت تقریبی و با فرض دو برابر شدن تعداد سهام تعدیل شود، معادل حدود ۶۰۹ ریال خواهد بود. بر این مبنا، سود هر سهم ۷۵۷ ریالی در سال ۱۴۰۲ حدود ۲۴ درصد بالاتر قرار میگیرد. این محاسبه صرفاً برآوردی ساده برای مقایسه است و جایگزین تعدیل رسمی اطلاعات مالی نیست.
عملکرد میاندورهای سمگا نیز نوسان قابلتوجهی داشته است. سود هر سهم شرکت در دوره ۹ماهه سال ۱۴۰۲ برابر با ۱۳۶ ریال و در سهماهه نخست سال ۱۴۰۳ معادل ۱۲ ریال گزارش شده بود. این ارقام به دورههای متفاوتی تعلق دارند و بهتنهایی مبنای کافی برای نتیجهگیری درباره روند بلندمدت سودآوری شرکت نیستند.
در هلدینگهای سرمایهگذاری، زمان شناسایی سود سهام دریافتی، عملکرد شرکتهای زیرمجموعه و تغییر ارزش سرمایهگذاریها میتواند بر سود گزارششده اثر بگذارد. از این رو، برای ارزیابی کیفیت سود سمگا باید علاوه بر سود هر سهم، ترکیب درآمدها، جریان نقدی، وضعیت شرکتهای وابسته و میزان اتکای سود به رویدادهای غیرتکرارشونده نیز بررسی شود.
مدیران گروه پیشتر از افزایش ارزش داراییهای سمگا از ۹ هزار میلیارد ریال در سال ۱۳۹۶ به ۲۳ هزار میلیارد ریال در سال ۱۳۹۹ و کاهش بدهیها به نصف خبر داده بودند. این ارقام به سالهای گذشته مربوطاند و برای توصیف وضعیت فعلی شرکت کافی نیستند. همچنین، در بررسیهای پیشین درباره نحوه شناسایی سود در برخی شرکتهای وابسته گروه نکاتی مطرح شده بود؛ موضوعی که بهخودیخود به معنای تخلف نیست، اما ضرورت شفافیت بیشتر در صورتهای مالی و معاملات درونگروهی را برجسته میکند.
شستا؛ هلدینگی بزرگ با ساختار چندلایه
شرکت سرمایهگذاری تأمین اجتماعی، معروف به شستا، از بزرگترین هلدینگهای اقتصادی کشور است و در حوزههای مختلفی از جمله نفت و گاز، پتروشیمی، دارو، سیمان و صنایع دیگر سرمایهگذاری دارد. همین تنوع فعالیت، ساختار این مجموعه را از هلدینگ تخصصی سمگا متمایز میکند.
بر اساس ارقام منتشرشده در منابع مورد استفاده، ارزش بازار شستا حدود ۳۰۰ هزار میلیارد تومان و سود آن در آخرین سال مالی بررسیشده حدود ۶ هزار و ۵۰۰ میلیارد تومان اعلام شده بود. این ارقام به تاریخ انتشار منابع وابستهاند و نباید بدون بررسی اطلاعات جدیدتر بهعنوان وضعیت فعلی شرکت در نظر گرفته شوند.
یکی از معیارهای مهم برای ارزشگذاری شستا، نسبت قیمت بازار به خالص ارزش روز داراییهاست. در گزارشی از دنیای اقتصاد، این نسبت حدود ۱۰۴ درصد اعلام شده بود؛ به این معنا که ارزش بازار سهام در زمان محاسبه، از NAV برآوردشده فراتر میرفت. با این حال، تفسیر این نسبت به روش محاسبه NAV، تاریخ دادهها، کیفیت داراییها و انتظارات بازار بستگی دارد و بهتنهایی نشانه قطعی گرانبودن یا ارزندگی سهم نیست.
ساختار چندلایه شستا و حضور هلدینگهای تخصصی زیرمجموعه، یکی دیگر از ویژگیهای این مجموعه است. عرضه برخی شرکتهای زیرمجموعه در بازار سرمایه میتواند دسترسی به اطلاعات مستقل آنها را افزایش دهد، اما در عین حال، تحلیل ارتباطات مالی میان شرکت مادر و زیرمجموعهها همچنان اهمیت دارد. بنابراین، بزرگی پرتفوی شستا لزوماً به معنای سادهبودن ارزیابی داراییها و کیفیت سود آن نیست.
ومعادن؛ تمرکز بر زنجیره معدن و فولاد
شرکت سرمایهگذاری توسعه معادن و فلزات با نماد «ومعادن»، نمونهای از هلدینگهای تخصصی بورسی است که تمرکز اصلی آن بر صنایع معدنی، سنگآهن و زنجیره فولاد قرار دارد. این تمرکز باعث میشود ارزش پرتفوی و عملکرد شرکت تا حد زیادی به وضعیت صنایع معدنی و فلزی، طرحهای توسعه و مقررات مرتبط با استخراج و تولید وابسته باشد.
در منابع بررسیشده، ارزش پرتفوی بورسی ومعادن در یکی از گزارشهای ماه بهمن حدود ۱۴۳ هزار و ۸۲۰ میلیارد تومان اعلام شده بود. در اظهارنظری دیگر نیز مدیرعامل شرکت از ارزش کل پرتفوی بیش از ۱۲۳ هزار میلیارد تومان سخن گفته بود. به دلیل روشن نبودن تاریخ دقیق و مبنای محاسبه این ارقام، نمیتوان آنها را مستقیماً با یکدیگر مقایسه کرد؛ با این حال، هر دو رقم نشاندهنده مقیاس قابلتوجه سرمایهگذاریهای این مجموعهاند.
بر اساس اظهارات منتشرشده از مدیرعامل، گروه ومعادن در بخشهای مختلف زنجیره فولاد سهم قابلتوجهی دارد؛ از جمله بیش از ۶۵ درصد در کنسانتره، ۴۰ درصد در گندله، ۲۴ درصد در آهن اسفنجی، ۱۲ درصد در فولاد خام و ۵ درصد در محصولات فولادی. همچنین از سرمایهگذاری در ۹۹ پروژه و سهم حدود ۳٫۵ میلیارد یورویی گروه از این طرحها سخن گفته شده است. این ارقام، اظهارات منتسب به مدیران هستند و برای سنجش وضعیت فعلی باید با گزارشهای رسمی و اطلاعات بهروز شرکت تطبیق داده شوند.
تمرکز صنعتی ومعادن در کنار فرصتهای توسعه زنجیره فولاد، ریسکهای مشخصی نیز ایجاد میکند. تغییر قیمت محصولات معدنی و فولادی، هزینههای تولید، مقررات دولتی و سیاستهای مرتبط با بهرهبرداری از معادن میتوانند بر ارزش داراییها و سودآوری شرکت اثر بگذارند.
برای نمونه، در گزارشهای پیشین به تأثیر حق انتفاع معادن بر شرکتهایی مانند چادرملو و گلگهر اشاره شده بود. از آنجا که این شرکتها بخش مهمی از پرتفوی ومعادن را تشکیل میدهند، تغییر در هزینهها و مقررات مرتبط با آنها میتواند بهطور غیرمستقیم بر ارزش سرمایهگذاریهای هلدینگ نیز اثر بگذارد.
هلدینگهای چندرشتهای؛ وصندوق، وغدیر، وبانک، ونیکی و وامید
در کنار شستا و ومعادن، شرکتهایی مانند سرمایهگذاری صندوق بازنشستگی کشوری با نماد «وصندوق»، سرمایهگذاری غدیر با نماد «وغدیر»، سرمایهگذاری گروه توسعه ملی با نماد «وبانک»، سرمایهگذاری ملی ایران با نماد «ونیکی» و گروه مدیریت سرمایهگذاری امید با نماد «وامید» نیز در میان هلدینگهای بورسی قرار دارند.
این شرکتها از نظر ترکیب داراییها، حوزههای سرمایهگذاری و ساختار مالکیت یکسان نیستند؛ با این حال، در ارزیابی آنها نیز خالص ارزش روز داراییها، کیفیت پرتفوی، سودآوری شرکتهای زیرمجموعه و فاصله ارزش بازار با NAV اهمیت دارد.
برای این گروه از هلدینگها، دادههای قابلمقایسه و همزمان درباره ارزش داراییها و سودآوری در منابع بررسیشده در دسترس نبود. بنابراین، رتبهبندی آنها از نظر اندازه یا عملکرد بدون استفاده از اطلاعات مالی بهروز، قابل اتکا نخواهد بود.
قرار نگرفتن سمگا در فهرست مورد اشاره دنیای اقتصاد از هلدینگهای چندرشتهای بزرگ نیز باید با توجه به موضوع و دامنه همان گزارش تفسیر شود؛ این موضوع بهتنهایی برای نتیجهگیری درباره کیفیت عملکرد یا ارزش سرمایهگذاری سمگا کافی نیست.
مقایسه هلدینگها؛ تفاوت در اندازه، تمرکز و ریسک
مقایسه سمگا، شستا و ومعادن سه الگوی متفاوت سرمایهگذاری را نشان میدهد. سمگا بر گردشگری و هتلداری تمرکز دارد، ومعادن در زنجیره معدن و فولاد فعالیت میکند و شستا مجموعهای متنوع از صنایع را در بر میگیرد. همین تفاوت در ترکیب داراییها باعث میشود معیارهای ارزیابی ریسک و محرکهای سودآوری آنها نیز یکسان نباشد.
از نظر اندازه، ارقام تاریخی منتشرشده درباره ارزش بازار شستا و ارزش پرتفوی ومعادن، مقیاس بزرگتری را نسبت به رقم قدیمی ارزش بازار سمگا نشان میدهند. آخرین رقم ارزش بازار سمگا در منابع بررسیشده به شهریور ۱۳۹۹ مربوط بود و حدود ۵ هزار و ۴۲۰ میلیارد تومان اعلام شده بود. این رقم به دلیل قدمت، برای مقایسه ارزش فعلی شرکتها مناسب نیست و صرفاً تصویری تاریخی از اندازه بازار سمگا ارائه میکند.
از نظر تمرکز فعالیت، سمگا بیشتر به شرایط صنعت گردشگری، عملکرد سرمایهگذاریهای مرتبط و وضعیت شرکتهای وابسته، از جمله سرمایهگذاریهای بانکی، وابسته است. در مقابل، ومعادن از تحولات زنجیره معدن و فولاد تأثیر میپذیرد و شستا به دلیل تنوع پرتفوی، با مجموعه گستردهتری از عوامل اقتصادی و صنعتی مواجه است.
در حوزه شفافیت نیز هر سه الگو به بررسی دقیق ارتباطات درونگروهی، کیفیت سود و ارزشگذاری داراییها نیاز دارند. در هلدینگها، سود حسابداری بهتنهایی تصویر کاملی از ارزش اقتصادی شرکت ارائه نمیدهد و باید در کنار NAV، جریان نقدی، وضعیت بدهیها و عملکرد شرکتهای زیرمجموعه بررسی شود.