رقابت توبانک و بانکینو بر سر مشتریان؛ کدام گروهها در اولویتاند؟ + اینفوگرافی
به گزارش نبض بازار - گسترش بانکداری دیجیتال، رقابت بانکها برای جذب گروههای متنوعتری از مشتریان را وارد مرحله تازهای کرده است. در این مسیر، شعبههای دیجیتال و نئوبانکها تلاش میکنند خدمات بانکی را متناسب با نیازهای روزمره اشخاص حقیقی، کسبوکارها و مشتریان سازمانی ارائه دهند.
توبانک، شعبه دیجیتال بانک گردشگری و از خدمات دیجیتال گروه مالی گردشگری، و بانکینو، نئوبانک وابسته به بانک خاورمیانه، دو نمونه از این رویکرد در بازار بانکی کشور هستند. هر دو مجموعه خدمات خود را به اشخاص حقیقی محدود نکردهاند، اما در نحوه توسعه بازار و گروههای مشتریان هدف، تفاوتهایی دارند.
توبانک؛ خدمات بانکی برای اشخاص حقیقی و گروههای متنوع مشتریان
توبانک با معرفی خود بهعنوان «شعبه شخصی» مشتری، بخش اصلی خدماتش را بر نیازهای بانکی اشخاص حقیقی متمرکز کرده است. افتتاح حساب غیرحضوری با احراز هویت بیومتریک، مدیریت چکهای صیادی، انتقال وجه و دسترسی به خدمات اعتباری، بخشی از امکانات این پلتفرم را تشکیل میدهد.
در حوزه تسهیلات نیز خدماتی مانند تسهیلات ازدواج و فرزندآوری، کارت اعتباری و سفته الکترونیکی در سبد خدمات معرفیشده توبانک قرار دارند. تسهیلات شخصی این مجموعه نیز بر اساس اعتبارسنجی و موجودی حساب مشتری ارائه میشوند و در برخی طرحها نیازی به معرفی ضامن ندارند.
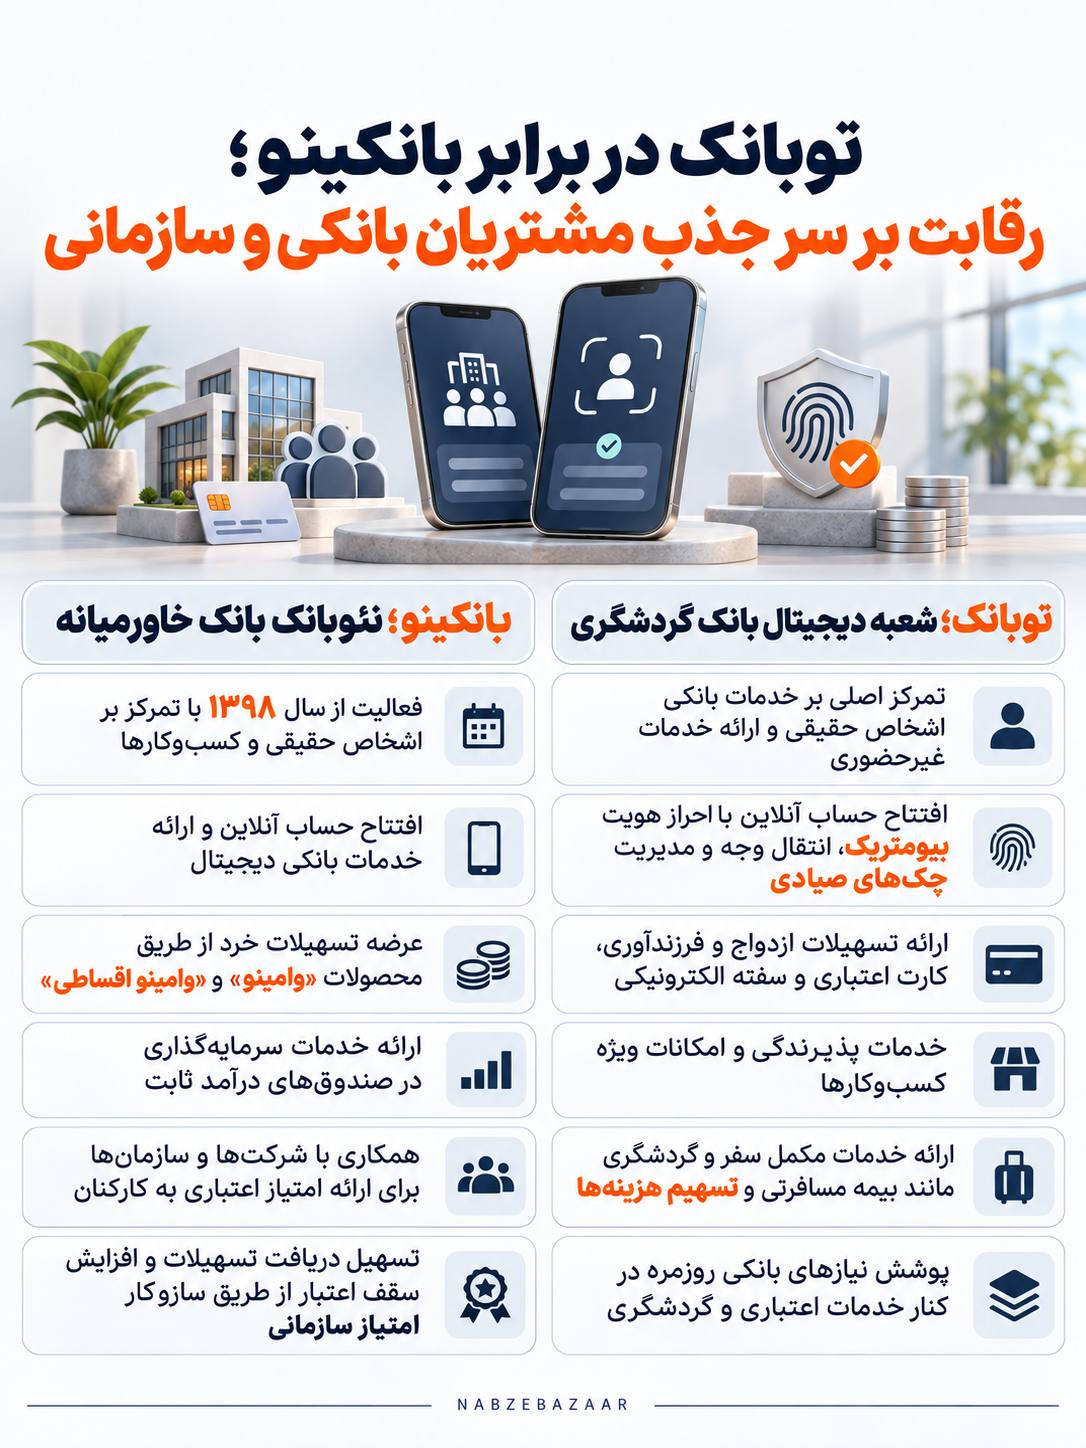
دامنه خدمات توبانک به مشتریان حقیقی محدود نیست. در راهنمای تازه این پلتفرم، بخشی به خدمات پذیرندگی و خدمات ویژه کسبوکارها اختصاص یافته است. همچنین بانک گردشگری در سطح خدمات بانکی خود، گروههایی مانند صاحبان کسبوکار و شرکتها را نیز پوشش میدهد.
یکی دیگر از وجوه متمایز توبانک، ارتباط خدمات آن با حوزه سفر و گردشگری است. ارائه بیمه مسافرتی، تسهیم هزینهها و خدمات مرتبط با سفر، این امکان را فراهم میکند که بخشی از نیازهای مالی و خدماتی گردشگران نیز در کنار خدمات بانکی روزمره پوشش داده شود.
بانکینو؛ تمرکز بر مشتریان فردی و سازمانی
بانکینو بهعنوان نئوبانک وابسته به بانک خاورمیانه، از ابتدای فعالیت خود در سال ۱۳۹۸، خدمات بانکداری دیجیتال را برای اشخاص حقیقی و کسبوکارها توسعه داده است. در بخش مشتریان حقیقی، افتتاح حساب آنلاین، تسهیلات خرد و خدمات سرمایهگذاری از جمله محورهای اصلی فعالیت این مجموعه هستند.
یکی از خدمات اعتباری شناختهشده بانکینو، «وامینو» است که با هدف ارائه تسهیلات خرد و با شرایط سادهتر طراحی شده است. وامینو و وامینو اقساطی در کنار خدمات سرمایهگذاری در صندوقهای درآمد ثابت، بخشی از سبد محصولات این پلتفرم را تشکیل میدهند.
در بخش سازمانی نیز بانکینو مدلی برای همکاری با شرکتها و مجموعههای اقتصادی در نظر گرفته است. بر اساس این مدل، سازمانهایی که پرداخت حقوق کارکنان خود را از طریق بانکینو انجام میدهند، از امتیاز سازمانی برخوردار میشوند. این امتیاز میتواند شرایط دریافت تسهیلات را برای کارکنان تسهیل کند و سقف اعتبار قابل دریافت آنها را افزایش دهد.
به این ترتیب، بانکینو علاوه بر جذب مستقیم مشتریان حقیقی، از مسیر همکاری با سازمانها و شرکتها نیز برای گسترش جامعه مشتریان خود استفاده میکند.
مقایسه گروههای هدف؛ دو مسیر برای توسعه مشتریان
هر دو پلتفرم در بازار خدمات بانکی دیجیتال، اشخاص حقیقی و کسبوکارها را هدف قرار دادهاند؛ اما تفاوت اصلی در گروههای مکمل و شیوه ارتباط با مشتریان سازمانی دیده میشود.
توبانک در کنار خدمات روزمره بانکی، خدماتی مانند تسهیلات ازدواج و فرزندآوری و امکانات مرتبط با سفر و گردشگری را نیز ارائه میکند. همچنین خدمات پذیرندگی و ویژه کسبوکارها در راهنمای این پلتفرم معرفی شده است.
در مقابل، بانکینو در بخش سازمانی، سازوکار مشخصتری برای ارتباط میان شرکتها، کارکنان و خدمات اعتباری ایجاد کرده است. امتیاز سازمانی و تسهیل دسترسی حقوقبگیران به تسهیلات، از ویژگیهای این مدل به شمار میرود.
از منظر مشتریان گردشگری نیز توبانک با ارائه خدماتی مانند بیمه مسافرتی و تسهیم هزینهها، گروهی از مخاطبان را هدف قرار داده که در معرفی خدمات بانکینو، جایگاه مشابهی برای آنها مشخص نشده است.
جمعبندی؛ تفاوت در مسیر جذب و نگهداشت مشتری
توبانک و بانکینو هر دو از ظرفیت بانکداری دیجیتال برای ارائه خدمات به اشخاص حقیقی و کسبوکارها استفاده میکنند، اما در توسعه بازار بر مسیرهای متفاوتی تأکید دارند.
توبانک با تکیه بر خدمات بانکی روزمره، تسهیلات تکلیفی، امکانات مرتبط با سفر و خدمات پذیرندگی، دامنه متنوعی از نیازهای مشتریان را پوشش میدهد. بانکینو نیز در کنار خدمات اعتباری و سرمایهگذاری برای اشخاص حقیقی، بر همکاری سازمانی و ایجاد مزیت اعتباری برای کارکنان شرکتها تمرکز کرده است.
بنابراین، تفاوت قابل مشاهده این دو پلتفرم نه در اصل مخاطبان، بلکه در شیوه جذب و ارائه خدمات به گروههای مکمل مشتریان است؛ توبانک از ظرفیت خدمات بانکی و گردشگری بهره میگیرد و بانکینو مسیر توسعه سازمانمحور و پیوند خدمات اعتباری با حقوقبگیران را دنبال میکند.