سودآوری در دو مقیاس متفاوت؛ بررسی عملکرد مالی هلدینگهای بورسی + اینفوگرافی
به گزارش نبض بازار - سودآوری تلفیقی، میزان تقسیم سود نقدی و روند عملکرد مالی، از مهمترین شاخصها برای ارزیابی وضعیت شرکتهای سرمایهگذاری و هلدینگهای بورسی به شمار میروند. بررسی عملکرد سال مالی ۱۴۰۴ گروه سرمایهگذاری میراث فرهنگی و گردشگری ایران با نماد «سمگا» و شرکت سرمایهگذاری توسعه معادن و فلزات با نماد «ومعادن» نشان میدهد هر دو مجموعه در مجامع سالانه خود سود نقدی میان سهامداران توزیع کردهاند، اما از نظر مقیاس سودآوری و حوزه فعالیت، ساختار متفاوتی دارند.
سمگا بهعنوان نخستین هلدینگ تخصصی گردشگری پذیرفتهشده در بورس و از شرکتهای گروه مالی گردشگری، در حوزه سرمایهگذاری و توسعه فعالیتهای گردشگری و اقتصادی حضور دارد. در مقابل، ومعادن بهعنوان یکی از شرکتهای سرمایهگذاری فعال در بخش معدن و صنایع معدنی، سبدی از پروژهها و سرمایهگذاریهای مرتبط با این زنجیره را دنبال میکند.
سمگا؛ ثبت بیش از سه هزار میلیارد تومان سود خالص تلفیقی
بر اساس اطلاعات عملکرد سال مالی منتهی به ۲۹ اسفند ۱۴۰۴، گروه سرمایهگذاری میراث فرهنگی و گردشگری ایران در صورتهای مالی تلفیقی خود درآمد عملیاتی ۵۷ هزار و ۶۹۸ میلیارد تومانی و سود خالص سه هزار و ۱۵۶ میلیارد تومانی ثبت کرده است.
در صورتهای مالی شرکت اصلی نیز درآمد ۲ هزار و ۴۷۳ میلیارد تومانی و سود خالص ۲ هزار و ۵۰۶ میلیارد تومانی گزارش شده است. تفاوت ارقام شرکت اصلی و صورتهای مالی تلفیقی، اهمیت تفکیک این دو مبنای گزارشگری را در ارزیابی عملکرد گروه نشان میدهد.
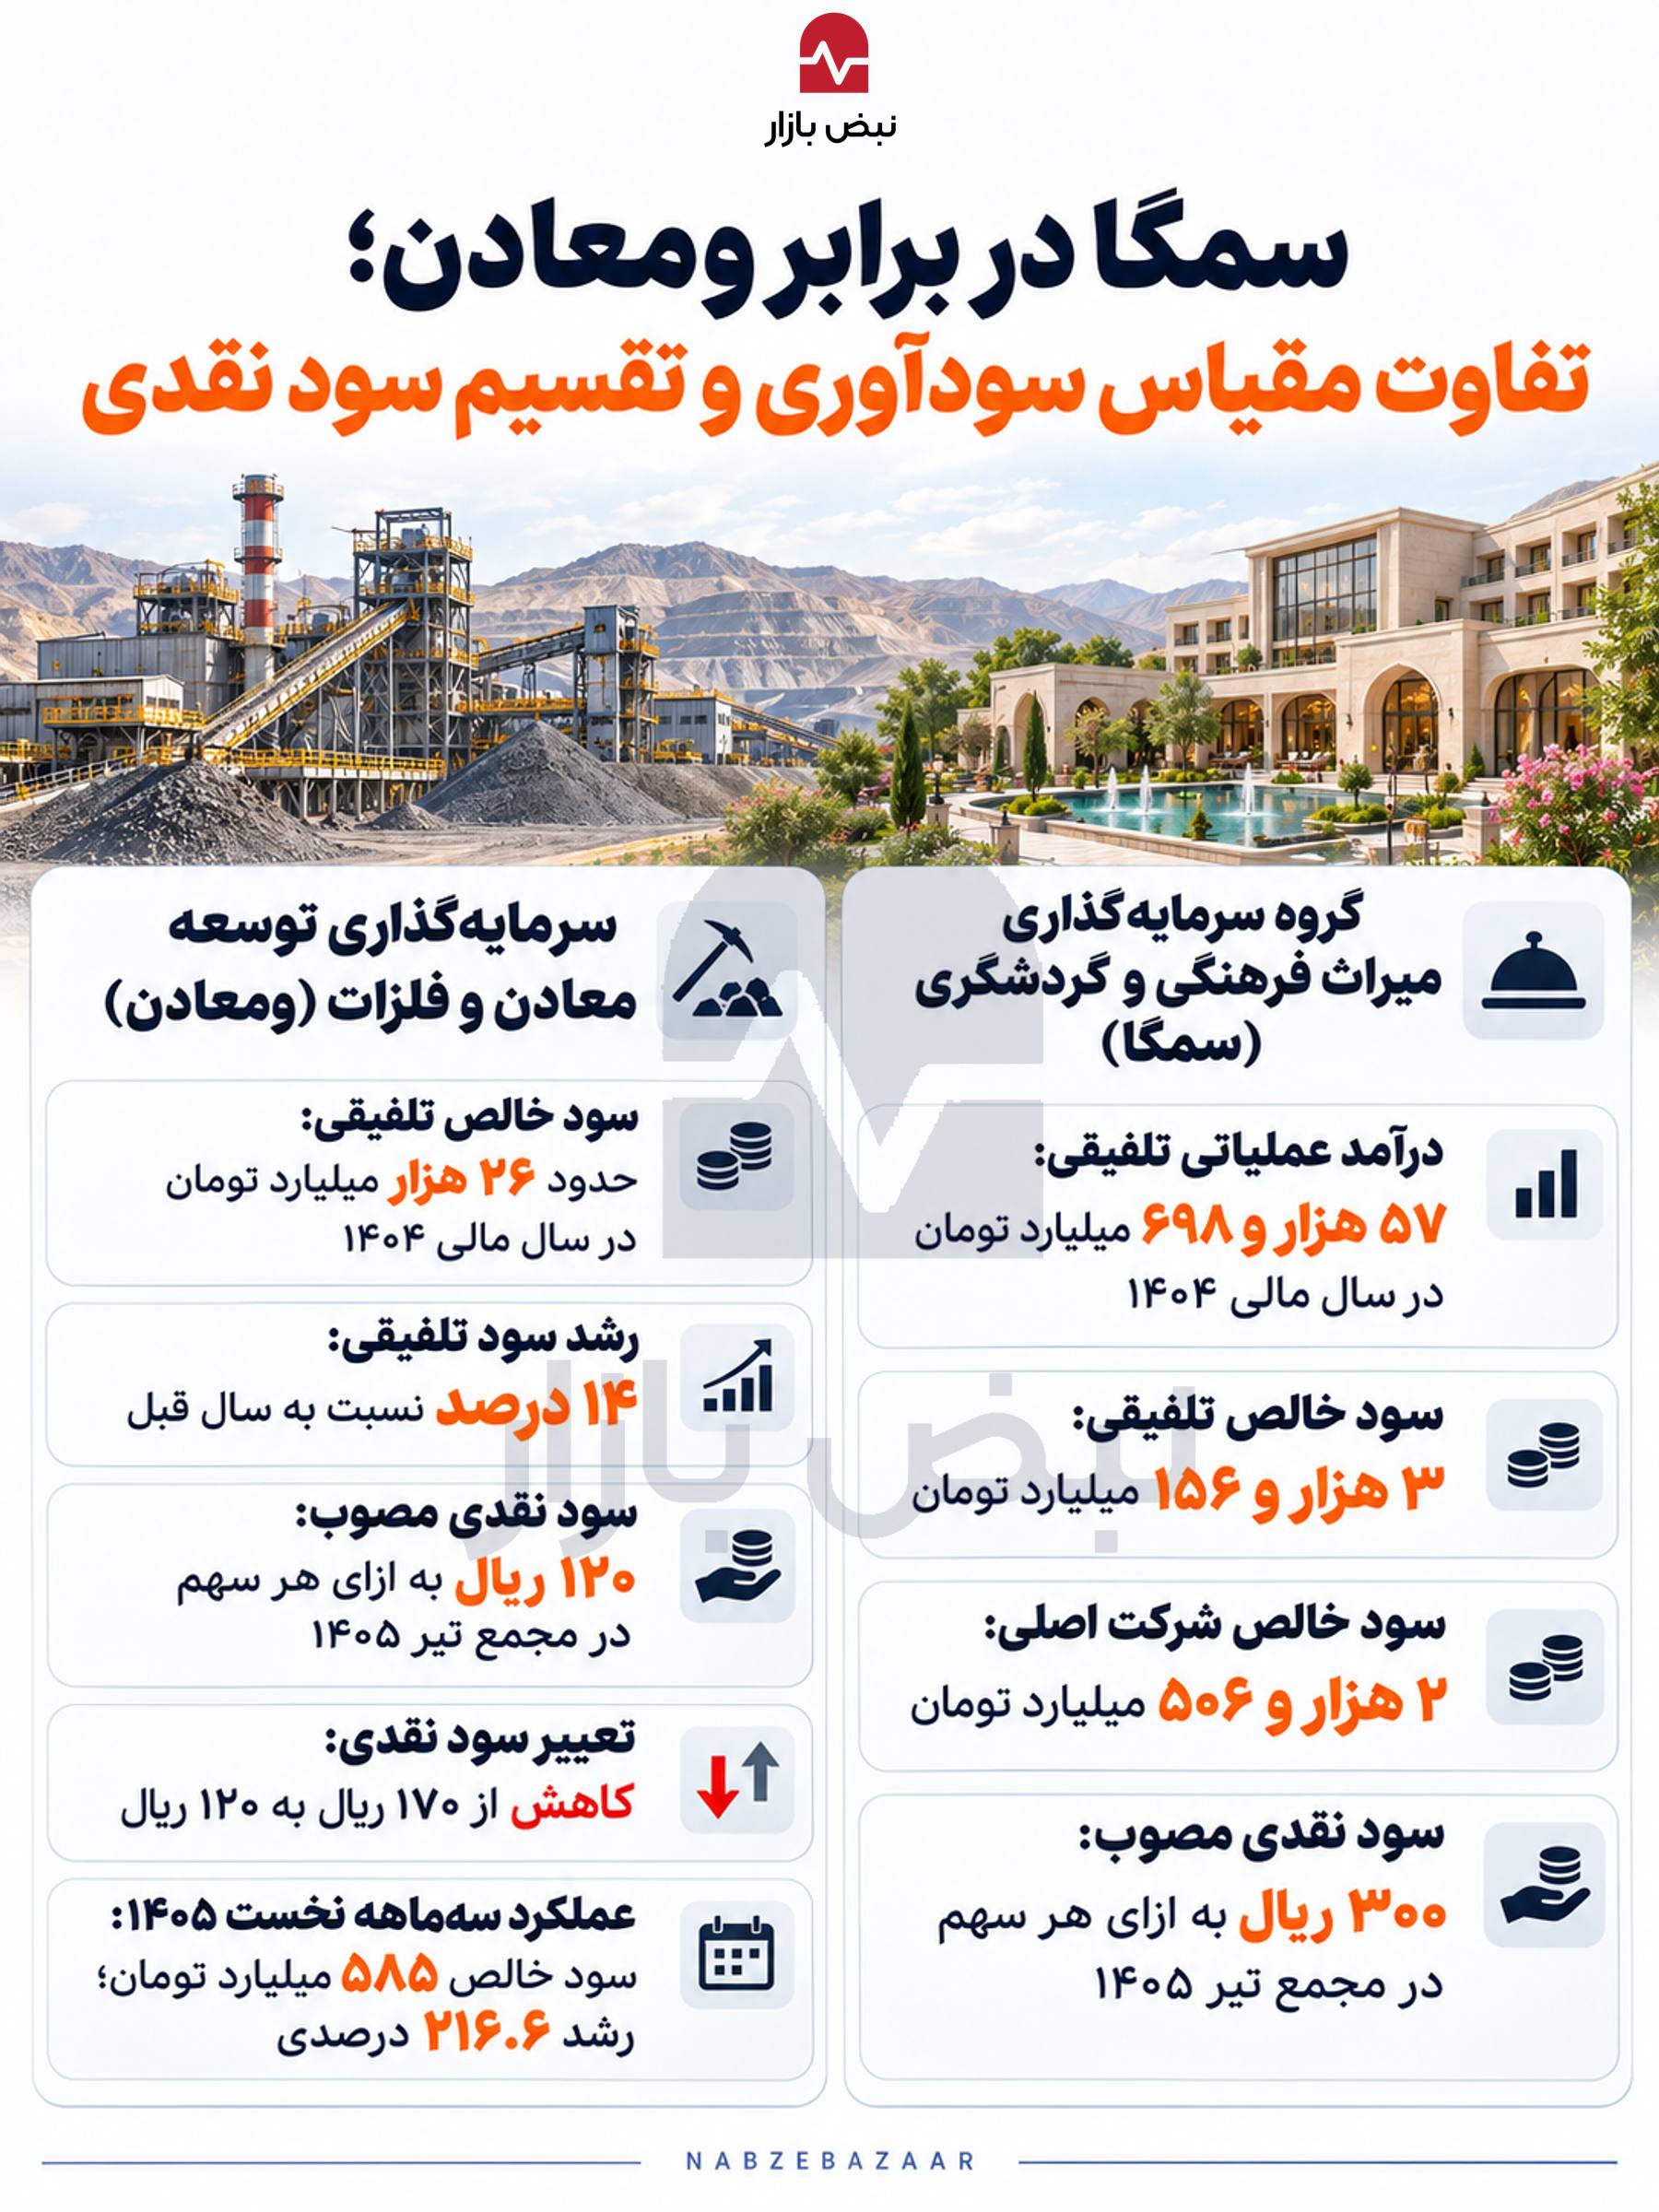
مجمع عمومی عادی سالانه سمگا در ۳۱ تیرماه ۱۴۰۵ برگزار شد و سهامداران با تقسیم ۳۰۰ ریال سود نقدی به ازای هر سهم موافقت کردند.
ومعادن؛ سود تلفیقی ۲۶ هزار میلیارد تومانی و رشد سالانه
شرکت سرمایهگذاری توسعه معادن و فلزات در سال مالی ۱۴۰۴ حدود ۲۶ هزار میلیارد تومان سود خالص تلفیقی به ثبت رسانده است. به گفته مدیرعامل شرکت، این رقم در مقایسه با سود حدود ۲۲ هزار و ۸۰۰ میلیارد تومانی سال قبل، رشد ۱۴ درصدی را نشان میدهد.
مجمع عمومی عادی سالانه ومعادن در ۲۰ تیرماه ۱۴۰۵ برگزار شد و تقسیم ۱۲۰ ریال سود نقدی به ازای هر سهم به تصویب رسید. این میزان در مقایسه با سود نقدی ۱۷۰ ریالی سال قبل کاهش داشته است.
در کنار عملکرد سودآوری، روند توسعه سرمایه و پروژههای شرکت نیز قابل توجه است. سرمایه ومعادن از سه هزار و ۱۰۰ میلیارد تومان در سال ۱۳۹۵ به ۵۸ هزار و ۶۰۰ میلیارد تومان در اردیبهشت ۱۴۰۵ رسیده است. همچنین بر اساس اطلاعات اعلامشده، ۱۲۹ پروژه با مجموع سرمایهگذاری بیش از ۱۶.۵ میلیارد یورو در دست اجرا دارد.
در سهماهه نخست سال ۱۴۰۵ نیز سود خالص ومعادن به ۵۸۵ میلیارد تومان رسیده که نسبت به دوره مشابه سال قبل رشد ۲۱۶.۶ درصدی را نشان میدهد. این عملکرد در مقایسه با زیان خالص ۵۲ میلیارد تومانی سمگا در همین بازه زمانی، تفاوت روند سودآوری کوتاهمدت دو شرکت را نمایان میکند.
مقایسه سودآوری و سیاست تقسیم سود
بررسی ارقام سال مالی ۱۴۰۴ نشان میدهد سود خالص تلفیقی ومعادن با حدود ۲۶ هزار میلیارد تومان، بیش از هشت برابر سود خالص تلفیقی ۳ هزار و ۱۵۶ میلیارد تومانی سمگا بوده است. این اختلاف، بیش از هر چیز تفاوت مقیاس فعالیت و ساختار سرمایهگذاری دو مجموعه را منعکس میکند.
در بخش تقسیم سود نقدی، سمگا به ازای هر سهم ۳۰۰ ریال و ومعادن ۱۲۰ ریال پرداخت کرده است. با وجود بالاتر بودن مبلغ اسمی سود نقدی هر سهم سمگا، این شاخص بهتنهایی معیار مناسبی برای مقایسه جذابیت سرمایهگذاری یا میزان سودآوری دو شرکت نیست؛ زیرا تعداد سهام، سرمایه ثبتشده و قیمت بازار سهام در این مقایسه نقش تعیینکننده دارند.
همچنین سود نقدی هر سهم هر دو شرکت نسبت به مجمع سال قبل کاهش یافته است. این کاهش برای سمگا از ۳۵۰ به ۳۰۰ ریال و برای ومعادن از ۱۷۰ به ۱۲۰ ریال بوده است. بر اساس محاسبات ارائهشده از ارقام تقسیم سود و سود شرکت اصلی، نسبت تقسیم سود سمگا در محدوده ۳۰ درصد قرار میگیرد و برای ومعادن نیز نسبت تقریبی مشابهی گزارش شده است.
جمعبندی؛ تفاوت مقیاس سود و روند عملکرد
عملکرد مالی سال ۱۴۰۴ نشان میدهد ومعادن از نظر مبلغ سود خالص تلفیقی در مقیاس بهمراتب بزرگتری نسبت به سمگا فعالیت کرده است. این شرکت علاوه بر ثبت رشد ۱۴ درصدی سود تلفیقی، در سهماهه نخست ۱۴۰۵ نیز افزایش سود خالص را تجربه کرده است.
در مقابل، سمگا با ثبت بیش از سه هزار میلیارد تومان سود خالص تلفیقی و تصویب ۳۰۰ ریال سود نقدی به ازای هر سهم، عملکرد سالانه خود را در مجمع به سهامداران ارائه کرده است؛ هرچند نتیجه سهماهه نخست سال ۱۴۰۵ از ثبت زیان خالص حکایت دارد.
در مجموع، مقایسه این دو شرکت نشان میدهد اگرچه هر دو در سال مالی ۱۴۰۴ بخشی از سود خود را میان سهامداران تقسیم کردهاند، تفاوت در مقیاس سودآوری و عملکرد سهماهه نخست سال بعد، دو تصویر متفاوت از وضعیت مالی آنها ارائه میکند. برای ارزیابی دقیقتر، باید علاوه بر مبلغ سود نقدی هر سهم، نسبت تقسیم سود، بازدهی سهام و روند سودآوری عملیاتی هر شرکت نیز در نظر گرفته شود.