رقابت بانکها برای تسخیر بازار تأمین مالی زنجیرهای + اینفوگرافی
به گزارش نبض بازار ، تأمین مالی زنجیره تأمین یا SCF طی یکی دو سال اخیر به یکی از محورهای مهم نوآوری در نظام بانکی ایران تبدیل شده است؛ مدلی که تلاش میکند فرآیند تأمین اعتبار را از یک رابطه مستقیم میان بانک و یک بنگاه منفرد، به روابط واقعی تجاری میان خریداران و تأمینکنندگان در یک زنجیره اقتصادی پیوند بزند.
اهمیت این مدل در شرایطی بیشتر شده که افزایش هزینههای تولید و فشار بر سرمایه در گردش، تأمین نقدینگی را به یکی از چالشهای اصلی بنگاههای تولیدی و توزیعی تبدیل کرده است. همین مسئله باعث شده چند بانک کشور همزمان به سمت طراحی و توسعه پلتفرمهای تأمین مالی زنجیرهای حرکت کنند؛ هرچند مدل و دامنه فعالیت آنها یکسان نیست.
متافایننس ملت؛ اتصال بانک به یک بازیگر عملیاتی
بانک ملت یکی از بانکهایی است که در این حوزه زودتر وارد عمل شده و با مشارکت شرکت بهسازان ملت، پلتفرم «متافایننس» را راهاندازی کرده است.
وجه تمایز این مدل، همکاری با مجموعه جهاد نصر بهعنوان یک بازیگر عملیاتی در زنجیره تأمین است. در این ساختار، تلاش شده پلتفرم مدیریت زنجیره تأمین یک صنعت به زیرساخت تأمین مالی بانک متصل شود؛ رویکردی که هدف آن فراتر رفتن از یک محصول بانکی و حرکت به سمت ایجاد یک بستر جامعتر برای تأمین مالی زنجیرهای است.
بانک تجارت؛ حرکت از بنگاههای بزرگ به سمت اصناف
بانک تجارت نیز از دیگر بازیگران این حوزه است که پلتفرم اختصاصی تأمین مالی زنجیرهای خود را توسعه داده است.
براساس اظهارات مسئولان این بانک، فعالیت این پلتفرم در ابتدا بیشتر بر کسبوکارهای شرکتی متمرکز بود، اما در ادامه مذاکرات و اقدامات جدیدی برای ورود به حوزه اصناف و کسبوکارهای کوچکتر انجام شده است.
این تغییر رویکرد میتواند نشانهای از گسترش تدریجی بازار SCF در ایران باشد؛ بازاری که در مراحل اولیه بیشتر در ارتباط با بنگاههای بزرگ تعریف میشد و اکنون به دنبال پوشش بخشهای کوچکتر زنجیره تولید و توزیع است.
بازارآن؛ تلاش برای تغییر مسیر توزیع تسهیلات
پلتفرم «بازارآن» بانک توسعه تعاون را میتوان یکی از نمونههای بلندپروازانهتر در این حوزه دانست. این پلتفرم همزمان با طرح «مرابحه هوشمند» معرفی شده و هدف آن، حرکت از مدل سنتی توزیع تسهیلات به سمت هدایت هدفمند اعتبار در جریان واقعی کالا و خدمات عنوان شده است.
بانک توسعه تعاون برای بازارآن هدفگذاری کرده است که در سال نخست، ۲۰ درصد و طی سه سال، دستکم ۶۰ درصد تسهیلات خرد بانک از طریق سازوکارهای هدفمند این پلتفرم به سمت تولید و خرید کالای داخلی هدایت شود.
در زمان رونمایی از این پلتفرم نیز رئیس شورای فقهی بانک مرکزی اعلام کرده است که در صورت تأیید نهایی، بازارآن میتواند به مدلی قابل تعمیم در شبکه بانکی کشور تبدیل شود. تحقق چنین هدفی، جایگاه این پلتفرم را از یک ابزار اختصاصی بانکی فراتر برده و آن را به الگویی بالقوه برای صنعت بانکداری تبدیل خواهد کرد.
سامان و «خانومی»؛ تأمین مالی مستقیم زنجیره
مدل دیگری که در این حوزه شکل گرفته، همکاری بانک سامان با فروشگاه زنجیرهای «خانومی» است.
در این ساختار، بانک سامان بهصورت مستقیم یک خط اعتباری در اختیار خانومی قرار داده تا مطالبات تأمینکنندگان منتخب این فروشگاه در کوتاهترین زمان تسویه شود و خانومی نیز در سررسید تعیینشده، اصل مبلغ را به بانک بازگرداند.
تفاوت این مدل با برخی نمونههای دیگر، در حذف واسطه پلتفرمی میان بانک و زنجیره تأمین است. در نتیجه، تمرکز اصلی بر تسریع دسترسی تأمینکنندگان به مطالبات و تأمین نقدینگی آنها قرار گرفته است.
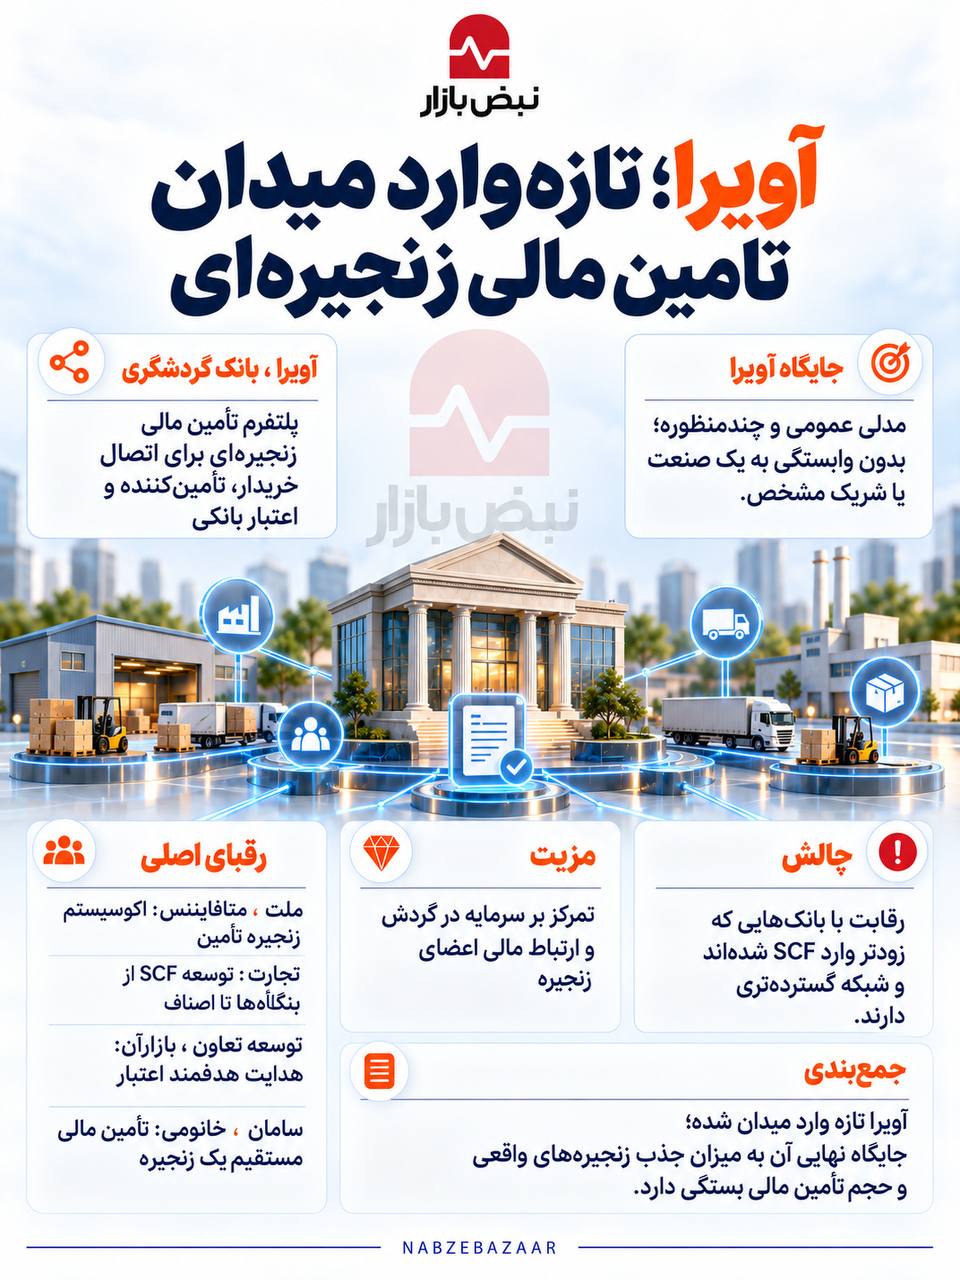
آویرا؛ ورود بانک گردشگری به رقابت SCF
بانک گردشگری نیز بهتازگی با رونمایی از پلتفرم «آویرا»، وارد میدان تأمین مالی زنجیرهای شده است؛ پلتفرمی که در مراسمی با حضور بیگدلی، مدیرعامل بانک گردشگری، معرفی شد.
براساس معرفی رسمی، آویرا با هدف تسهیل جریان اعتبار میان حلقههای زنجیره اقتصادی و ایجاد ارتباط میان خریداران، تأمینکنندگان و منابع مالی طراحی شده است. در این مدل، تأمین مالی به جای تمرکز صرف بر یک کسبوکار، بر روابط واقعی میان اعضای زنجیره اقتصادی استوار میشود.
تمرکز آویرا بر مدیریت نقدینگی، سرمایه در گردش و جریان مالی میان خریداران و تأمینکنندگان، آن را در دسته پلتفرمهای عمومی و چندمنظوره SCF قرار میدهد؛ مدلی که با نمونههایی مانند همکاری مستقیم بانک سامان و خانومی تفاوت دارد و بیشتر به الگوهای پلتفرمی بانکهای ملت، تجارت و توسعه تعاون نزدیک است.
رقابت بر سر مدل آینده تأمین مالی
بررسی مسیر بانکهای مختلف نشان میدهد که تأمین مالی زنجیرهای در ایران هنوز در مرحله شکلگیری و آزمون مدلهای مختلف قرار دارد. برخی بانکها مانند ملت بر اتصال پلتفرم بانکی به یک بازیگر عملیاتی بزرگ تمرکز کردهاند، بانک تجارت در حال گسترش دامنه خدمات خود از بنگاههای بزرگ به سمت اصناف و کسبوکارهای کوچکتر است و بانک توسعه تعاون تلاش کرده از طریق بازارآن، الگوی گستردهتری برای هدایت اعتبار ایجاد کند.
در مقابل، بانک سامان از مدل همکاری مستقیم با یک کسبوکار بزرگ استفاده کرده و اکنون بانک گردشگری نیز با راهاندازی آویرا، به این بازار وارد شده است.
از این منظر، آویرا یکی از تازهترین تلاشها برای حضور در بازاری است که هنوز الگوی غالب خود را پیدا نکرده است. موفقیت هر یک از این پلتفرمها در نهایت به میزان پذیرش آنها در میان خریداران و تأمینکنندگان، توانایی مدیریت جریان اعتبار و سرمایه در گردش و همچنین میزان اتصال واقعی آنها به زنجیرههای اقتصادی بستگی خواهد داشت؛ بنابراین هنوز نمیتوان از یک مدل برتر در بازار تأمین مالی زنجیرهای ایران سخن گفت؛ اما رقابت شکلگرفته میان بانکها نشان میدهد SCF بهتدریج از یک ابزار نوآورانه بانکی به یکی از میدانهای مهم رقابت برای آینده تأمین مالی بنگاهها تبدیل میشود.