بازار آهن اسفنجی در کانون رقابت؛ فولادسازان چه عملکردی ثبت کردند؟ + اینفوگرافی
به گزارش نبض بازار - شرکت احیا استیل فولاد بافت، از مجموعههای صنعتی وابسته به گروه مالی گردشگری، در نهماهه منتهی به شهریور ۱۴۰۵ رشد قابلتوجهی در درآمد و سودآوری ثبت کرده است. افزایش ۹۷ درصدی درآمد عملیاتی و رشد ۵۱۱ درصدی سود خالص، این شرکت را در میان برخی از تولیدکنندگان بزرگ آهن اسفنجی و فولاد در موقعیت قابلتوجهی قرار داده است. با این حال، بررسی دقیقتر عملکرد شرکت نشان میدهد که رشد سود هر سهم با افزایش تعداد سهام همراه بوده و ارزیابی پایداری سودآوری نیز به بررسی ترکیب درآمدها، هزینههای تولید و شرایط عملیاتی در دورههای آینده نیاز دارد.
احیا استیل فولاد بافت از شرکتهای صنعتی گروه مالی گردشگری است و هلدینگ گسترش صنایع و معادن ماهان، از زیرمجموعههای این گروه، سهامدار عمده آن محسوب میشود. فاز نخست مجتمع در سال ۱۳۹۸ با مشارکت هلدینگ ماهان، ایمیدرو و بانک صنعت و معدن به بهرهبرداری رسید. با راهاندازی فاز دوم، ظرفیت اسمی تولید آهن اسفنجی این مجموعه به یک میلیون و ۶۰۰ هزار تن در سال افزایش یافت.
این شرکت از ۱۹ مردادماه ۱۴۰۵ با نماد «احیا» در بازار دوم فرابورس پذیرفته و معاملات سهام آن آغاز شد. سال مالی شرکت نیز در پایان آذرماه به اتمام میرسد؛ بنابراین، دوره نهماهه منتهی به شهریور ۱۴۰۵، فعالیت شرکت را از دیماه ۱۴۰۴ تا پایان شهریور ۱۴۰۵ پوشش میدهد.
رشد سودآوری؛ جهش ۵۱۱ درصدی سود خالص
بر اساس اطلاعات ارائهشده از عملکرد مالی شرکت، درآمد عملیاتی احیا استیل فولاد بافت در نهماهه منتهی به شهریور ۱۴۰۵ نسبت به دوره مشابه سال قبل ۹۷ درصد افزایش یافته است. در همین بازه، سود ناخالص شرکت ۳۱۵ درصد رشد کرده و سود خالص با جهشی ۵۱۱ درصدی به حدود ۴ هزار و ۷۰۲ میلیارد تومان رسیده است.
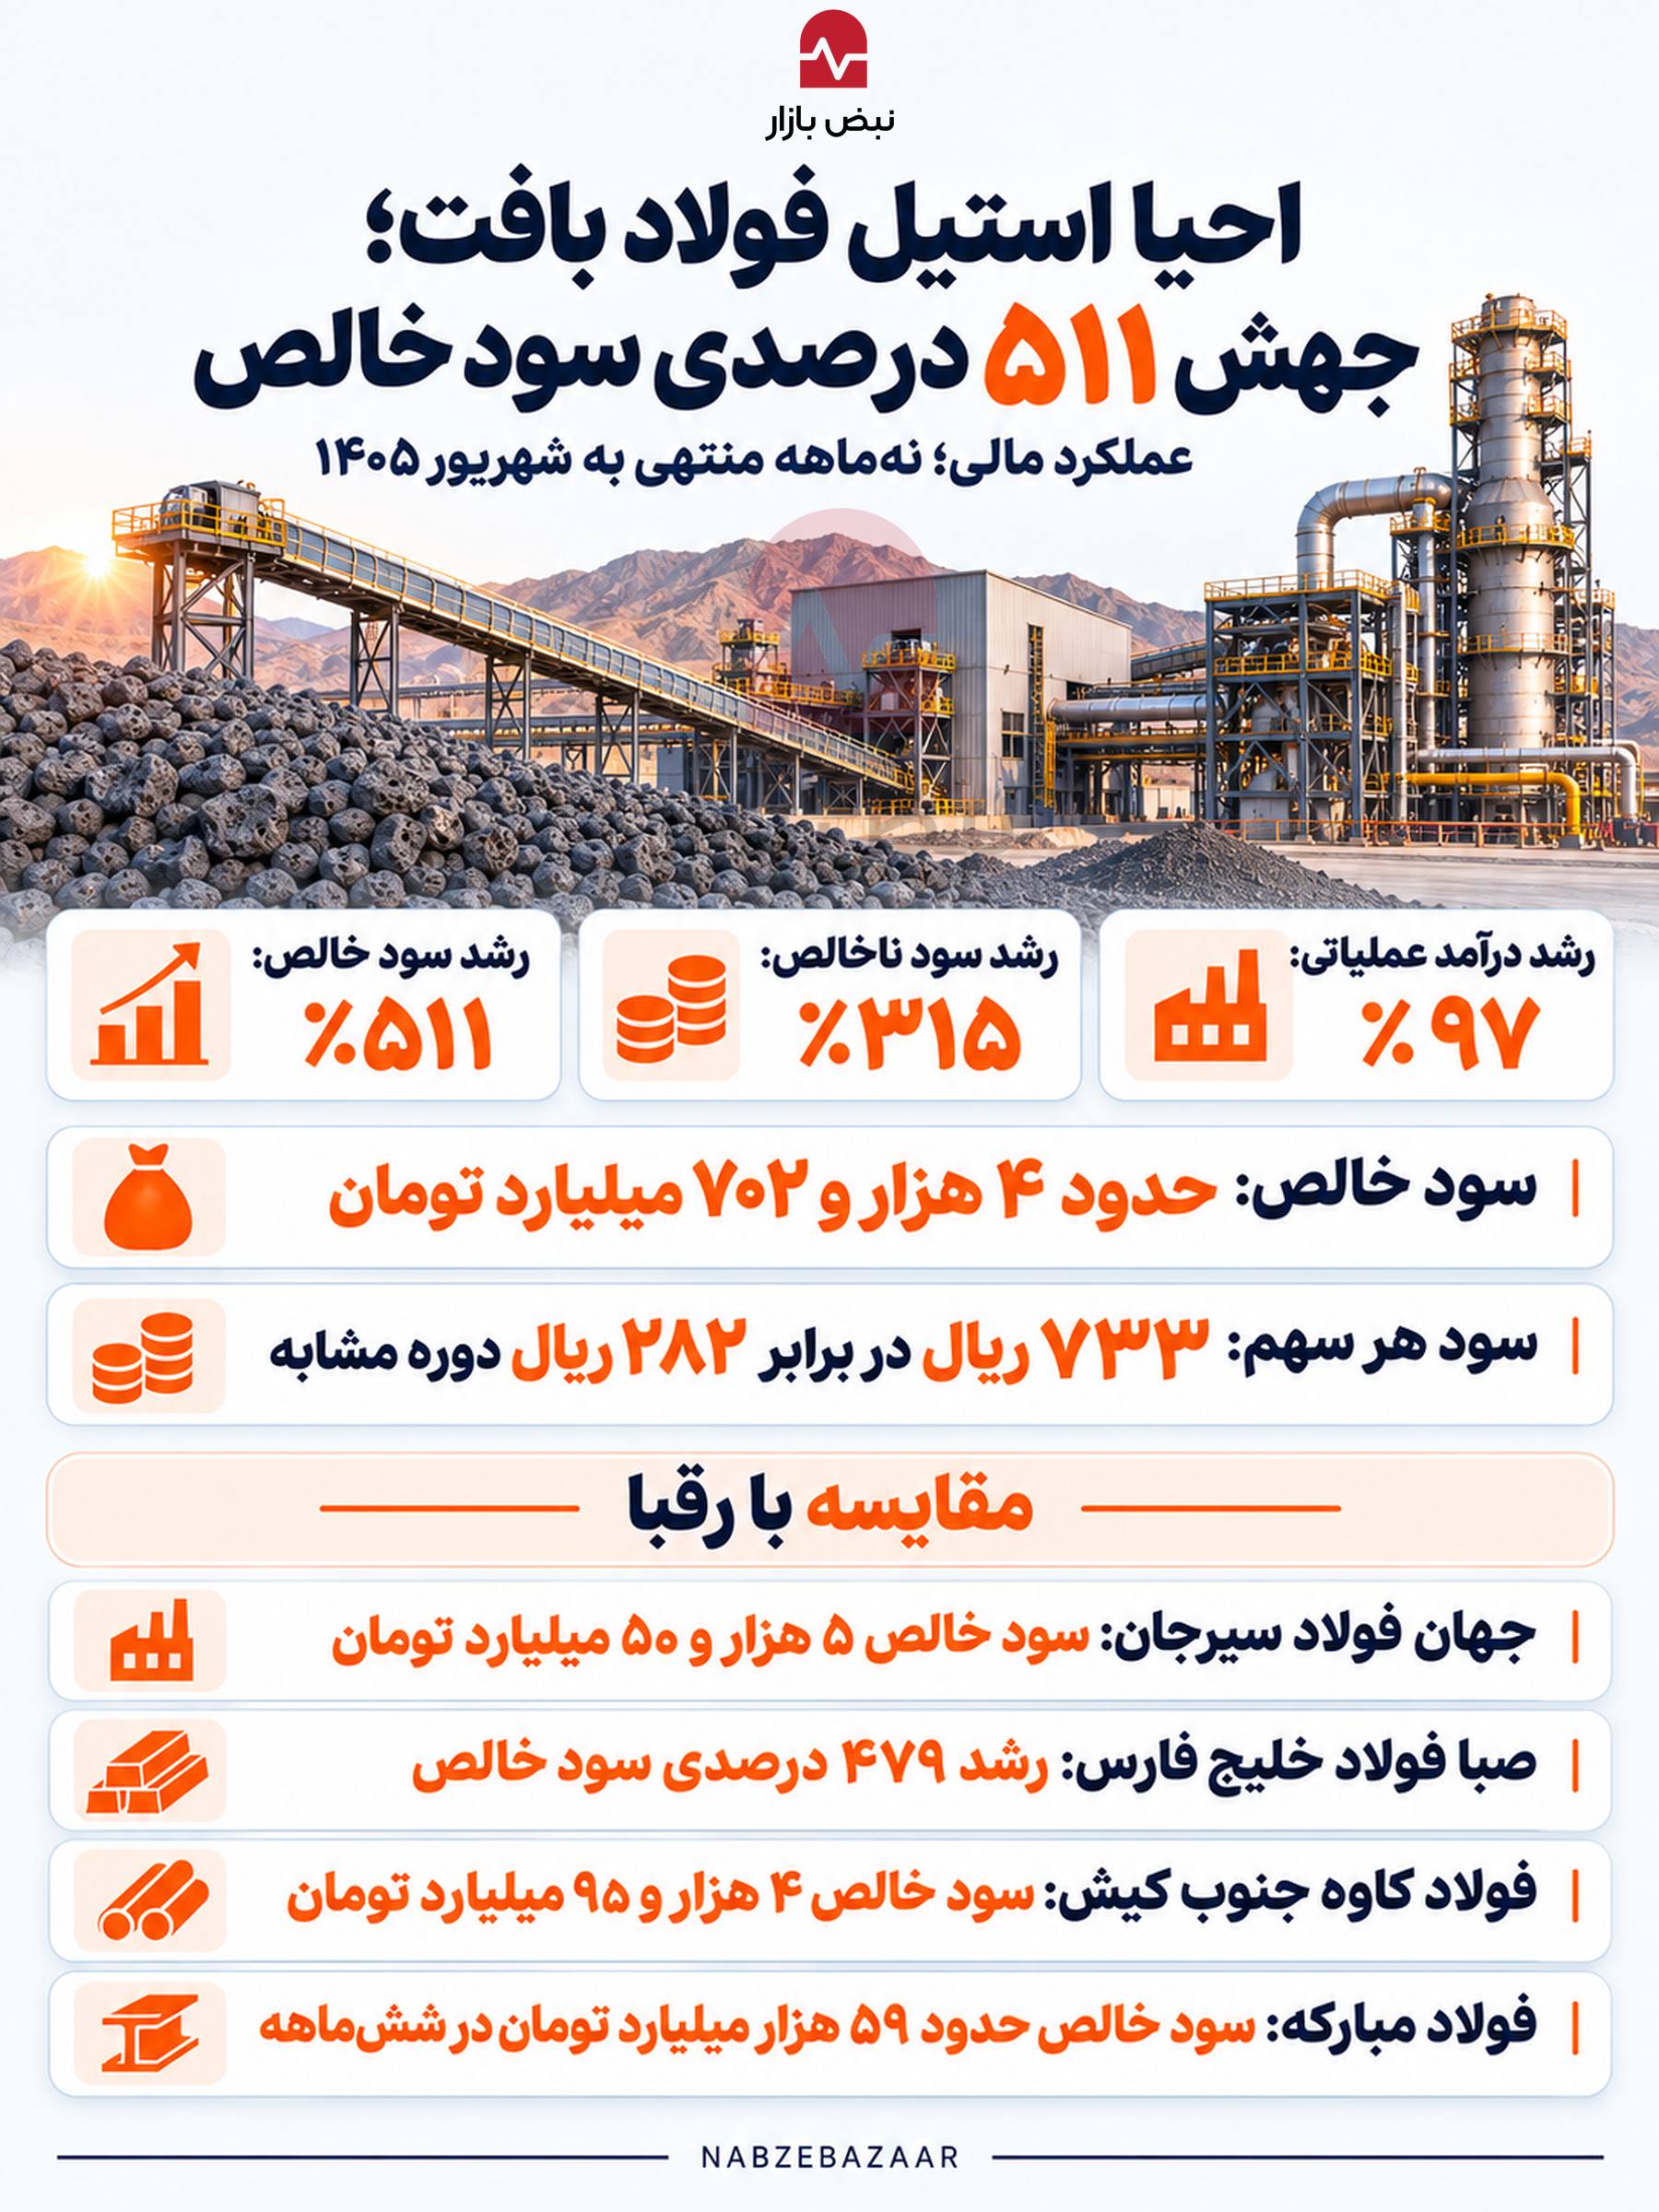
با وجود رشد چشمگیر سود خالص، بررسی سود هر سهم تصویر دقیقتری از تغییرات عملکرد شرکت ارائه میکند. سود هر سهم احیا از ۲۸۲ ریال در دوره مشابه به ۷۳۳ ریال در دوره مورد بررسی رسیده که معادل حدود ۱۶۰ درصد افزایش است. تفاوت میان رشد ۵۱۱ درصدی سود خالص و رشد ۱۶۰ درصدی سود هر سهم، با افزایش تعداد سهام شرکت در دوره مورد مقایسه ارتباط دارد. به بیان دیگر، افزایش سرمایه و رشد تعداد سهام باعث شده است رشد سود به همان نسبت در سود هر سهم منعکس نشود.
در بخش درآمد نیز اطلاعات ماهانه شرکت حاکی از ثبت حدود ۲ هزار و ۷۳۲ میلیارد تومان درآمد در مردادماه ۱۴۰۵ است. درآمد تجمیعی پنجماهه سال مالی نیز از ۲۳ هزار میلیارد تومان عبور کرده و نسبت به دوره مشابه رشد ۱۰۵ درصدی داشته است.
از سوی دیگر، برخی پایگاههای تحلیل بنیادی، سود هر سهم دوازدهماهه اخیر شرکت را ۶۴۳ ریال و نسبت قیمت به سود گذشتهنگر آن را حدود ۸ گزارش کردهاند. این نسبت در مقایسه با میانگین اعلامشده برای گروه فلزات اساسی، یعنی حدود ۸٫۶۷، پایینتر است. ارزش بازار شرکت نیز در اطلاعات مورد اشاره حدود ۳۳ هزار میلیارد تومان برآورد شده است. البته برای تحلیل ارزشگذاری سهم، باید تاریخ محاسبه قیمت، سود مبنا و روش استخراج اطلاعات در نظر گرفته شود.
اورهال خط تولید؛ توقف موقت بخشی از ظرفیت
در کنار رشد درآمد و سودآوری، وضعیت عملیاتی خطوط تولید نیز از جمله عواملی است که میتواند بر عملکرد دورههای آینده شرکت اثر بگذارد. بر اساس اطلاعیههای منتشرشده در کدال، احیا استیل فولاد بافت در ۲۵ مردادماه ۱۴۰۵ از آغاز اورهال سالیانه خط شماره یک تولید آهن اسفنجی خبر داد و در دوم شهریورماه، اطلاعیه شروع مجدد فعالیت این خط را منتشر کرد.
اورهال سالیانه بخشی از برنامه نگهداری و تعمیرات تجهیزات صنعتی است؛ با این حال، خروج موقت خط از مدار میتواند بر حجم تولید و فروش در دوره مربوط تأثیر بگذارد. از این رو، بررسی آثار این توقف بر عملکرد فصلی شرکت، بهویژه در گزارشهای بعدی، اهمیت دارد.
عرضه اولیه و مسیر معاملاتی سهم
احیا استیل فولاد بافت در ۱۹ مردادماه ۱۴۰۵ وارد بازار سرمایه شد. در مرحله ارزشگذاری، قیمت هر سهم ۲ هزار و ۵۸۲ ریال تعیین شده بود؛ اما در مرحله حراج و با مشارکت ۲۱۰ سرمایهگذار واجد شرایط، قیمت کشفشده به ۳ هزار و ۴۱۸ ریال رسید. در مرحله دوم عرضه نیز بیش از یک میلیون و ۲۶۱ هزار سرمایهگذار حقیقی سفارش خرید ثبت کردند.
بر اساس آخرین قیمت پایانی مورد اشاره در اطلاعات اولیه، سهم در ۱۸ مهرماه با قیمت ۵ هزار و ۱۸۰ ریال معامله شده بود. این رقم حدود دو برابر قیمت ارزشگذاری اولیه و ۵۲ درصد بالاتر از قیمت کشفشده در مرحله حراج بود. این تغییرات، استقبال بازار از عرضه اولیه را نشان میدهد؛ هرچند ارزیابی عملکرد سهم در بلندمدت به بررسی روند سودآوری، ارزشگذاری و شرایط عمومی بازار نیاز دارد.
در عرضه اولیه شرکت، اختیار فروش تبعی نیز در نظر گرفته شده بود. بر اساس اطلاعیه عرضه، سهام در سررسید ۱۹ مردادماه ۱۴۰۶ با قیمت اعمالی معادل ۳۰ درصد بالاتر از قیمت کشفشده قابل فروش خواهد بود. این قیمت با محاسبه بر مبنای نرخ کشفشده، حدود ۴ هزار و ۴۴۳ ریال است. چنین سازوکاری برای خریداران مشمول، سطحی از حمایت قیمتی در سررسید تعیین میکند؛ البته برخورداری از این حمایت تابع شرایط و ضوابط مندرج در اطلاعیه اختیار فروش تبعی است.
عرضه بلوک ۱۹ درصدی؛ رویدادی مهم در ساختار سهامداری
در ۱۱ آبانماه ۱۴۰۵، عرضه بلوک ۱۹ درصدی سهام احیا استیل فولاد بافت در بازار دوم فرابورس برنامهریزی شده است. این بلوک شامل ۱۲ میلیارد و ۱۸۹ میلیون سهم است و قیمت پایه آن بر مبنای قیمت پایانی روز معاملاتی قبل بهعلاوه ۴۰ درصد تعیین شده؛ با این حال، قیمت پایه نباید از ۶ هزار و ۹۵۰ ریال کمتر باشد.
ارزش کل پایه این معامله نیز بیش از ۸۴ هزار و ۷۱۶ میلیارد ریال اعلام شده است. درباره هویت فروشنده، اطلاعات منتشرشده در رسانهها یکسان نیست؛ بهطوریکه یک گزارش رسانهای از مجموعهای وابسته به ایمیدرو و گزارش دیگری از سازمان خصوصیسازی نام برده است. بنابراین، تعیین قطعی فروشنده و نتیجه نهایی معامله به اطلاعیه رسمی فرابورس نیاز دارد.
در ساختار عرضه اولیه احیا، کارگزاری لقمان و کارگزاری بانک صنعت و معدن بهعنوان مشاوران عرضه معرفی شده بودند. همچنین بازارگردانی سهم از طریق دو صندوق اختصاصی، از جمله صندوق گروه گردشگری ایرانیان، انجام میشود. حضور این مجموعهها در زنجیره عرضه و بازارگردانی، بخشی از ارتباطات نهادی مرتبط با عرضه سهم را نشان میدهد؛ با این حال، این موضوع بهتنهایی برای نتیجهگیری درباره کنترل مدیریتی یا مالکیت شرکت کافی نیست.
مقایسه با فولادسازان؛ رشد سریع در کنار تفاوت مقیاس
برای ارزیابی عملکرد احیا استیل فولاد بافت، مقایسه آن با سایر تولیدکنندگان آهن اسفنجی و فولاد اهمیت دارد. در دوره مورد بررسی، چند شرکت بزرگ این صنعت نیز رشد قابلتوجهی در درآمد و سودآوری ثبت کردهاند؛ هرچند دورههای مالی، مقیاس فعالیت و ترکیب درآمد آنها یکسان نیست.
فولاد مبارکه؛ سودآوری بزرگ با تأثیر عوامل غیرعملیاتی
فولاد مبارکه اصفهان بهعنوان یکی از بزرگترین بازیگران صنعت فولاد کشور، در ششماهه نخست سال ۱۴۰۵ حدود ۲۵۱ هزار میلیارد تومان درآمد عملیاتی و نزدیک به ۵۹ هزار میلیارد تومان سود خالص ثبت کرده است. سود خالص شرکت در این دوره ۱۳۳ درصد رشد داشته و سود هر سهم آن ۳۰۶ ریال گزارش شده است.
بخشی از رشد سودآوری فولاد مبارکه به افزایش قیمت فروش و عرضه برخی محصولات میانی، از جمله گندله و آهن اسفنجی، در شرایط اختلال در فعالیت واحد فولادسازی مربوط بوده است. علاوه بر این، سود تسعیر ارز و تغییر عملکرد درآمدهای غیرعملیاتی نیز در نتیجه مالی شرکت نقش داشتهاند. در اطلاعات ارائهشده، درآمد غیرعملیاتی شرکت از زیان ۲ هزار و ۴۸۳ میلیارد تومانی به سود ۱۱ هزار و ۸۷۱ میلیارد تومانی تغییر کرده است.
با این حال، روند سودآوری مبارکه در طول سال یکدست نبوده است؛ بهطوریکه سود خالص شرکت در سهماهه نخست سال، نسبت به دوره مشابه کاهش ۲۶ درصدی داشت. همچنین در یکی از تحلیلهای بنیادی، ظرفیت عملی آهن اسفنجی شرکت در بودجه عملیاتی سال ۱۴۰۵ بهمراتب پایینتر از ظرفیت اسمی آن برآورد شده است. این موارد نشان میدهد که ارزیابی عملکرد فولاد مبارکه باید با توجه به شرایط تولید، فروش و اقلام غیرعملیاتی انجام شود.
جهان فولاد سیرجان؛ درآمد و سود بالاتر در مقیاس مطلق
جهان فولاد سیرجان در نهماهه مورد بررسی، درآمد عملیاتی حدود ۷۱ هزار و ۳۰۰ میلیارد تومان ثبت کرده که نسبت به دوره مشابه ۲۷۱ درصد افزایش داشته است. سود خالص شرکت نیز با رشد ۱۲۵ درصدی به حدود ۵ هزار و ۵۰ میلیارد تومان رسیده و سود هر سهم آن ۳۱۰ ریال گزارش شده است.
آهن اسفنجی تولید داخل در مردادماه سهمی حدود ۵۲ درصدی از درآمد ماهانه این شرکت داشته است. این تمرکز، از یک سو میتواند موتور رشد درآمد باشد و از سوی دیگر، وابستگی بیشتر عملکرد شرکت به وضعیت بازار و قیمت فروش این محصول را افزایش دهد.
از نظر سود خالص، عملکرد نهماهه جهان فولاد سیرجان با رقم حدود ۵ هزار و ۵۰ میلیارد تومان، اندکی بالاتر از سود خالص ۴ هزار و ۷۰۲ میلیارد تومانی احیا قرار دارد. با این حال، برای مقایسه دقیقتر باید تفاوت دورههای مالی و تعداد سهام دو شرکت نیز در نظر گرفته شود.
فولاد کاوه جنوب کیش؛ رشد سود با سهم عوامل غیرعملیاتی
فولاد کاوه جنوب کیش در ششماهه نخست سال ۱۴۰۵، درآمد عملیاتی خود را ۸۲ درصد افزایش داده و سود خالص آن نیز با رشد ۱۲۱ درصدی به حدود ۴ هزار و ۹۵ میلیارد تومان رسیده است.
با وجود رشد قابلتوجه سود خالص، سود عملیاتی شرکت تنها ۱۷ درصد افزایش داشته است. بر اساس اطلاعات ارائهشده، بخشی از بهبود سود نهایی به درآمدهای غیرعملیاتی و کاهش هزینههای مالی مربوط بوده است. این تفاوت اهمیت تفکیک سود عملیاتی از سود خالص را در ارزیابی کیفیت عملکرد شرکتهای فولادی نشان میدهد.
صبا فولاد خلیج فارس؛ رشد قابلتوجه سود و فروش بریکت
صبا فولاد خلیج فارس نیز در نهماهه مورد بررسی، درآمد عملیاتی حدود ۲۳ هزار و ۹۰۰ میلیارد تومان ثبت کرده که نسبت به دوره مشابه ۱۲۷ درصد رشد داشته است. سود خالص شرکت با افزایش ۴۷۹ درصدی به حدود ۲ هزار و ۴۷۶ میلیارد تومان رسیده و سود هر سهم آن ۵۲۱ ریال گزارش شده است.
همچنین فروش بریکت آهن اسفنجی شرکت ۲۱ درصد افزایش یافته و به حدود ۷۸۹ هزار تن رسیده است. رشد سودآوری صبا در کنار افزایش فروش محصول، این شرکت را به یکی از نمونههای قابلتوجه در مقایسه عملکرد تولیدکنندگان این زنجیره تبدیل میکند.
مقایسه عملکرد؛ رشد سود، سود هر سهم و کیفیت درآمد
مقایسه ارقام ارائهشده نشان میدهد که احیا استیل فولاد بافت و صبا فولاد خلیج فارس از نظر درصد رشد سود خالص، عملکرد برجستهای داشتهاند. رشد ۵۱۱ درصدی سود خالص احیا و افزایش ۴۷۹ درصدی سود صبا، بالاتر از نرخ رشد اعلامشده برای سایر شرکتهای مورد بررسی است. با این حال، هر دو شرکت از پایه سود متفاوتی وارد دوره شدهاند و مقایسه درصد رشد بهتنهایی برای تعیین برتری عملکرد کافی نیست.
از نظر سود هر سهم، احیا با ۷۳۳ ریال در صدر ارقام ارائهشده قرار میگیرد. پس از آن صبا فولاد با ۵۲۱ ریال، جهان فولاد سیرجان با ۳۱۰ ریال و فولاد مبارکه با ۳۰۶ ریال قرار دارند. با این وجود، تفاوت تعداد سهام، ساختار سرمایه و دورههای مالی باعث میشود این ارقام بهتنهایی معیار مناسبی برای مقایسه بازده یا ارزشگذاری شرکتها نباشند.
از نظر مقیاس فعالیت نیز جهان فولاد سیرجان در دوره نهماهه، سود خالصی اندکی بیشتر از احیا ثبت کرده و فولاد مبارکه با فاصله قابلتوجهی در مقیاس درآمد و سودآوری قرار دارد. بنابراین، احیا با وجود رشد سریع سود، همچنان از نظر اندازه فعالیت با بزرگترین بازیگران صنعت فاصله دارد.
در موضوع کیفیت سود نیز تفاوتهایی میان شرکتها دیده میشود. در فولاد کاوه جنوب کیش، بخشی از رشد سود خالص با درآمدهای غیرعملیاتی و کاهش هزینه مالی همراه بوده و در فولاد مبارکه نیز تسعیر ارز و تغییر درآمدهای غیرعملیاتی بر نتیجه مالی اثر گذاشته است. درباره احیا، اطلاعات ارائهشده تفکیک کاملی از سهم عوامل عملیاتی و غیرعملیاتی در رشد سود نشان نمیدهد؛ از این رو، برای ارزیابی کیفیت این رشد باید جزئیات صورت سود و زیان و یادداشتهای توضیحی صورتهای مالی بررسی شود.
از منظر ساختار تولید نیز شرکتها شرایط یکسانی ندارند. فولاد مبارکه و جهان فولاد سیرجان در بخشهای گستردهتری از زنجیره تولید فعالیت میکنند، در حالی که احیا استیل فولاد بافت عمدتاً بر تولید آهن اسفنجی متمرکز است. در نتیجه، قیمت فروش این محصول، هزینه و دسترسی به گندله و انرژی، از عوامل مهم اثرگذار بر عملکرد احیا محسوب میشوند.
چشمانداز احیا؛ ظرفیت توسعه در کنار ریسکهای عملیاتی
افزایش ظرفیت اسمی تولید به یک میلیون و ۶۰۰ هزار تن در سال، رشد درآمد و سودآوری و ورود به بازار سرمایه، از مهمترین عوامل مثبت در ارزیابی مسیر توسعه احیا استیل فولاد بافت به شمار میروند. حضور در فرابورس میتواند دسترسی شرکت به بازار سرمایه را گسترش دهد و امکان نظارت و دسترسی عمومی به اطلاعات مالی آن را افزایش دهد.
در مقابل، عملکرد آینده شرکت با چند ریسک مهم همراه است. وابستگی به قیمت آهن اسفنجی، هزینه تأمین گندله، نرخ ارز و دسترسی پایدار به انرژی از جمله عوامل تعیینکننده در سودآوری این مجموعه هستند. محدودیت برق و گاز که در سالهای اخیر بخشهایی از صنعت فولاد را تحت تأثیر قرار داده، میتواند بر تولید و هزینههای شرکت اثرگذار باشد.
اورهال خطوط تولید و توقفهای احتمالی نیز از دیگر عواملی هستند که باید در بررسی عملکرد دورههای آینده مدنظر قرار گیرند. علاوه بر این، افزایش سرمایه و رشد تعداد سهام، ضرورت توجه به سود هر سهم را در کنار سود خالص بیشتر میکند.
از سوی دیگر، بخشی از رشد سودآوری برخی تولیدکنندگان فولاد در دوره مورد بررسی تحت تأثیر شرایط خاص بازار، اختلال در تولید واحدهای بزرگ و تغییر قیمت محصولات قرار داشته است. در صورتی که این شرایط در دورههای آینده تداوم نداشته باشد، نرخ رشد سودآوری شرکتها نیز ممکن است تغییر کند. بنابراین، برای ارزیابی پایداری عملکرد احیا باید مشخص شود چه میزان از رشد ثبتشده ناشی از بهبود مستمر تولید و فروش و چه میزان متأثر از شرایط مقطعی بازار بوده است.
جمعبندی؛ رشد سریع در مقیاسی کوچکتر از بازیگران بزرگ
احیا استیل فولاد بافت، بهعنوان یکی از شرکتهای صنعتی گروه مالی گردشگری، در نهماهه منتهی به شهریور ۱۴۰۵ رشد قابلتوجهی در درآمد و سود خالص ثبت کرده است. افزایش ۹۷ درصدی درآمد عملیاتی و رشد ۵۱۱ درصدی سود خالص، این شرکت را از نظر نرخ رشد در موقعیت برجستهای در میان شرکتهای مورد بررسی قرار میدهد.
با این حال، مقایسه با رقبایی مانند فولاد مبارکه، جهان فولاد سیرجان، فولاد کاوه جنوب کیش و صبا فولاد خلیج فارس نشان میدهد که رشد سریع سود لزوماً به معنای برتری در مقیاس تولید، درآمد یا کیفیت سود نیست. احیا از نظر سود خالص به جهان فولاد سیرجان نزدیک شده، اما همچنان با بازیگران بزرگتر صنعت فاصله دارد و تمرکز آن بر تولید آهن اسفنجی، وابستگی ویژهای به شرایط بازار این محصول و تأمین انرژی ایجاد میکند.
در نهایت، پایداری رشد سودآوری احیا به عملکرد خطوط تولید، روند قیمت آهن اسفنجی، هزینه مواد اولیه و انرژی، ترکیب سود عملیاتی و غیرعملیاتی و نتیجه تحولات مرتبط با ساختار سهامداری وابسته خواهد بود. نتیجه عرضه بلوک ۱۹ درصدی، گزارشهای مالی بعدی و وضعیت تولید در ماههای آینده میتوانند تصویر دقیقتری از مسیر این شرکت ارائه کنند.
این گزارش صرفاً با هدف بررسی عملکرد و وضعیت شرکت تهیه شده و توصیهای برای خرید یا فروش سهام محسوب نمیشود.