پرتفوی هدف؛ چرا هر سرمایهگذار به نقشهی دارایی شخصی نیاز دارد؟
پرتفوی هدف دقیقا به چه معناست؟
پرتفوی هدف در ادبیات مالی، نقطه ایدهآلی است که یک سرمایهگذار قصد دارد در بلندمدت ساختار داراییهای خود را به آن برساند. این مفهوم تفاوت آشکاری با «پرتفوی فعلی» دارد. پرتفوی فعلی همان چیزی است که شما در حال حاضر مالک آن هستید، اما پرتفوی هدف نقشهای است که نشان میدهد دارایی شما در آینده باید چه ترکیبی داشته باشد.
برای درک بهتر، یک نقشه معماری را تصور کنید. پیش از آنکه آجری روی آجر گذاشته شود، مهندس میداند که چند درصد از فضا به اتاقها، چند درصد به راهروها و چند درصد به فضای سبز اختصاص خواهد یافت. در دنیای اقتصاد نیز، تخصیص دارایی نیازمند چنین نقشهای است.
عناصر اصلی تشکیلدهنده یک نقشه دارایی استاندارد عبارتاند از:
• کلاسهای دارایی متنوع: ترکیبی دقیق از سهام، اوراق با درآمد ثابت، طلا، املاک و مستغلات یا داراییهای دیجیتال.
• وزندهی استراتژیک: تعیین دقیق درصد اختصاصیافته به هر کلاس دارایی (برای مثال، ۴۰ درصد سهام، ۴۰ درصد اوراق، ۲۰ درصد طلا).
• انعطافپذیری نظاممند: قابلیت تطبیق با تغییرات کلان اقتصادی بدون از بین رفتن ساختار و هسته اصلی سرمایهگذاری.
مبنای علمی پرتفوی هدف، بر پایه «تئوری پورتفوی مدرن» استوار است که توسط هری مارکوویتز (Harry Markowitz)، اقتصاددان برجسته آمریکایی و برنده جایزه نوبل اقتصاد، مطرح شد. این تئوری اثبات میکند که ریسک و بازده باید به عنوان یک کل در نظر گرفته شوند و یک سبد متوازن میتواند بازدهی بالاتری با ریسک کمتر نسبت به تکتک اجزای خود داشته باشد.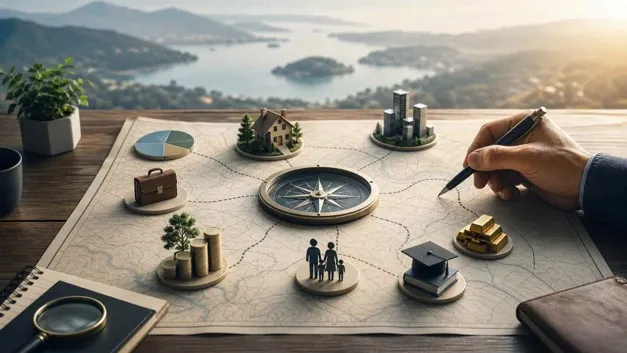
چرا داشتن یک نقشه راه برای داراییها ضروری است؟
بسیاری از تصمیمات اشتباه در بازارهای مالی ریشه در خطاهای شناختی و سوگیریهای رفتاری دارند. زمانی که یک ساختار از پیش تعیینشده وجود نداشته باشد، ذهن انسان تمایل دارد به سمت تصمیمات احساسی متمایل شود. دلایل اصلی ضرورت داشتن این نقشه شخصی به شرح زیر است:
• مدیریت هیجانات بازار: در روزهایی که بازارها با ریزشهای شدید مواجه میشوند، ترس سراسر وجود معاملهگران را فرا میگیرد. داشتن یک ترکیب هدفمند به شما یادآوری میکند که این نوسانات بخشی از مسیر هستند و نیازی به واکنشهای آنی و فروشهای عصبی نیست.
• جلوگیری از انباشت ریسک: خرید مداوم یک نوع دارایی خاص (مثلا فقط خرید سهام شرکتهای تکنولوژی) باعث تمرکز بیش از حد ریسک میشود. ساختار هدف، مانع از قرار دادن تمام تخممرغها در یک سبد میشود.
• فیلتر کردن نویزهای اطلاعاتی: روزانه هزاران خبر و سیگنال اقتصادی در رسانهها منتشر میشود. فردی که نقشه راه دارد، تنها به اطلاعاتی توجه میکند که در راستای بهینهسازی سبد او باشد و سایر اخبار را به عنوان نویز نادیده میگیرد.
• ارزیابی دقیق عملکرد: بدون داشتن یک معیار مشخص، نمیتوانید متوجه شوید که آیا در مسیر درستی حرکت میکنید یا خیر. پرتفوی هدف به عنوان یک بنچمارک عمل میکند تا بازدهی سالانه شما بهدرستی سنجیده شود.
گامهای لازم برای طراحی یک پرتفوی هدفمند و شخصیسازیشده
طراحی یک سبد دارایی ایدهآل برای همه یکسان انجام نمیشود. کپی کردن سبد سرمایهگذاری دیگران، یکی از بزرگترین اشتباهاتی است که افراد مرتکب میشوند. برای ساخت این معماری شخصی، باید مراحل زیر با دقت طی شوند.
۱. تحلیل روانشناختی و شناخت شخصیت مالی
نخستین و مهمترین گام در این مسیر، خودشناسی مالی است. میزان تحمل ریسک، واکنش به ضررهای کوتاهمدت و نوع نگاه فرد به پول، شاکله اصلی نقشه دارایی را میسازد. یک فرد ممکن است از نظر مالی توانایی پذیرش ریسک را داشته باشد، اما از نظر روانی با کوچکترین افت قیمتی دچار استرس شدید شود.
در دنیای مدرن مدیریت ثروت، ارزیابی این ویژگیها به صورت علمی انجام میشود. به عنوان نمونه، پلتفرم مشاوره و منتورینگ سرمایهگذاری اکوتراست، با بهرهگیری از آزمونهای دقیق شخصیت مالی، پروفایل ریسک هر فرد را به صورت اختصاصی تحلیل میکند.
در چنین ساختارهایی، پس از شناخت دقیق رفتارها و الگوهای تصمیمگیری کاربر، پیشنهادهای قدمبهقدم برای شکلدهی به پرتفوی هدف ارائه میشود تا فرد بتواند متناسب با ظرفیتهای روانی و اقتصادی خود، سرمایهاش را مدیریت کند.
۲. تعیین افق زمانی سرمایهگذاری
زمان، قدرتمندترین ابزار در بازارهای مالی است. پولی که برای اهداف کوتاهمدت نیاز دارید، هرگز نباید در داراییهای پرنوسان قرار گیرد. افق زمانی به عنوان یک فیلتر قدرتمند عمل میکند که داراییهای نامناسب را از معماری نهایی حذف مینماید.
• اهداف کوتاهمدت (کمتر از یک سال): نیازمند داراییهای با نقدشوندگی بالا و ریسک پایین (مانند صندوقهای درآمد ثابت و سپردههای بانکی).
• اهداف میانمدت (یک تا پنج سال): ترکیبی متوازن از داراییهای باثبات و داراییهای رشد محور.
• اهداف بلندمدت (بیش از پنج سال): امکان تخصیص بخش عمدهای از سرمایه به داراییهای پرریسکتر مانند سهام که پتانسیل رشد نمایی دارند.
۳. ارزیابی جریانهای نقدی و نیازهای نقدینگی
باید مشخص شود که فرد چه میزان درآمد ماهانه دارد، چقدر از آن پسانداز میشود و آیا در آینده نزدیک به اصل سرمایه نیاز خواهد داشت یا خیر. این جریانهای نقدی تعیین میکنند که سرعت رسیدن به ترکیب ایدهآل چقدر خواهد بود.
کلام آخر؛ تکامل مستمر نقشه دارایی
پرتفوی هدف یک سند جامد و غیرقابل تغییر نیست، بلکه موجودی زنده است که باید با مراحل مختلف زندگی تکامل یابد. همانطور که سن فرد بالا میرود، اهداف او تغییر کرده و ظرفیت تحمل ریسکش نیز کاهش مییابد. یک جوان سی ساله ممکن است ترکیب بسیار تهاجمی و مبتنی بر رشد را انتخاب کند، در حالی که همان شخص در دوران بازنشستگی نیازمند یک معماری محافظهکارانه و مبتنی بر حفظ اصل سرمایه است.
داشتن نقشه دارایی شخصی، مرز باریک میان معاملهگری قمارگونه و سرمایهگذاری آگاهانه است. با شناخت دقیق ویژگیهای رفتاری خود، تعیین افقهای زمانی و پایبندی به یک ساختار علمی، میتوانید با خیالی آسوده از نوسانات بازارهای مالی عبور کنید. ثروتآفرینی در اقتصاد پیچیده امروز، نه یک اتفاق تصادفی، بلکه نتیجه اجرای دقیق و منظم یک استراتژی کلان و کاملا شخصیسازیشده است.