فناوری بانکی ایران؛ چهار مسیر متفاوت برای یک بازار بانکمحور + اینفوگرافی
به گزارش نبض بازار - بازار فناوری بانکی ایران برخلاف بخش مصرفمحور فینتک، عمدتاً بر پایه قراردادهای سازمانی، همکاریهای بلندمدت با بانکها و سابقه اجرای پروژههای زیرساختی شکل گرفته است. در این بازار، شرکتهایی مانند توسن و خدمات انفورماتیک بر راهکارهای بانکی و پرداخت تمرکز دارند، دادهپردازی پارسیان به توسعه محصولات دیجیتال مصرفمحور نیز روی آورده و TIT و ایپام در پیوند با بانک گردشگری فعالیت میکنند. با این حال، تفاوت در میزان انتشار اطلاعات و نبود آمار یکپارچه از سهم بازار، مقایسه دقیق عملکرد این بازیگران را دشوار کرده است.
بازار فناوری بانکی؛ رقابت بر سر قرارداد و زیرساخت
فناوری اطلاعات بانکی در ایران بازاری بانکمحور است که مشتریان اصلی آن را بانکها و مؤسسات مالی تشکیل میدهند. برخلاف بسیاری از کسبوکارهای دیجیتال که تعداد کاربران و میزان استفاده از اپلیکیشن، شاخصهای اصلی ارزیابی آنهاست، در این بازار عواملی مانند تعداد بانکهای طرف قرارداد، سهم از تراکنشها، جایگاه در زیرساختهای پرداخت، درآمد عملیاتی و استمرار همکاری با مشتریان سازمانی اهمیت بیشتری دارد.
با وجود این، اطلاعات عمومی درباره عملکرد شرکتهای فعال در این حوزه یکسان نیست. برخی شرکتها به دلیل حضور در بورس، گزارشهای مالی و عملیاتی منتشر میکنند؛ در مقابل، درباره بعضی دیگر، اطلاعات عمدتاً به معرفینامههای شرکتی و اظهارات مدیران محدود میشود. بنابراین، در مقایسه این بازیگران باید میان دادههای رسمی، ادعاهای اعلامشده از سوی شرکتها و شاخصهای غیرمستقیم تمایز قائل شد.
توسن؛ حضور در بانکداری متمرکز و بازار پرداخت
توسن از بازیگران باسابقه فناوری بانکی ایران است که در حوزه راهکارهای بانکی و پرداخت فعالیت میکند. حضور بورسی این شرکت، امکان دسترسی به بخشی از اطلاعات مالی و عملکردی آن را فراهم کرده و در مقایسه با شرکتهایی که دادههای عمومی محدودتری دارند، تصویر روشنتری از فعالیتهای آن ارائه میدهد.
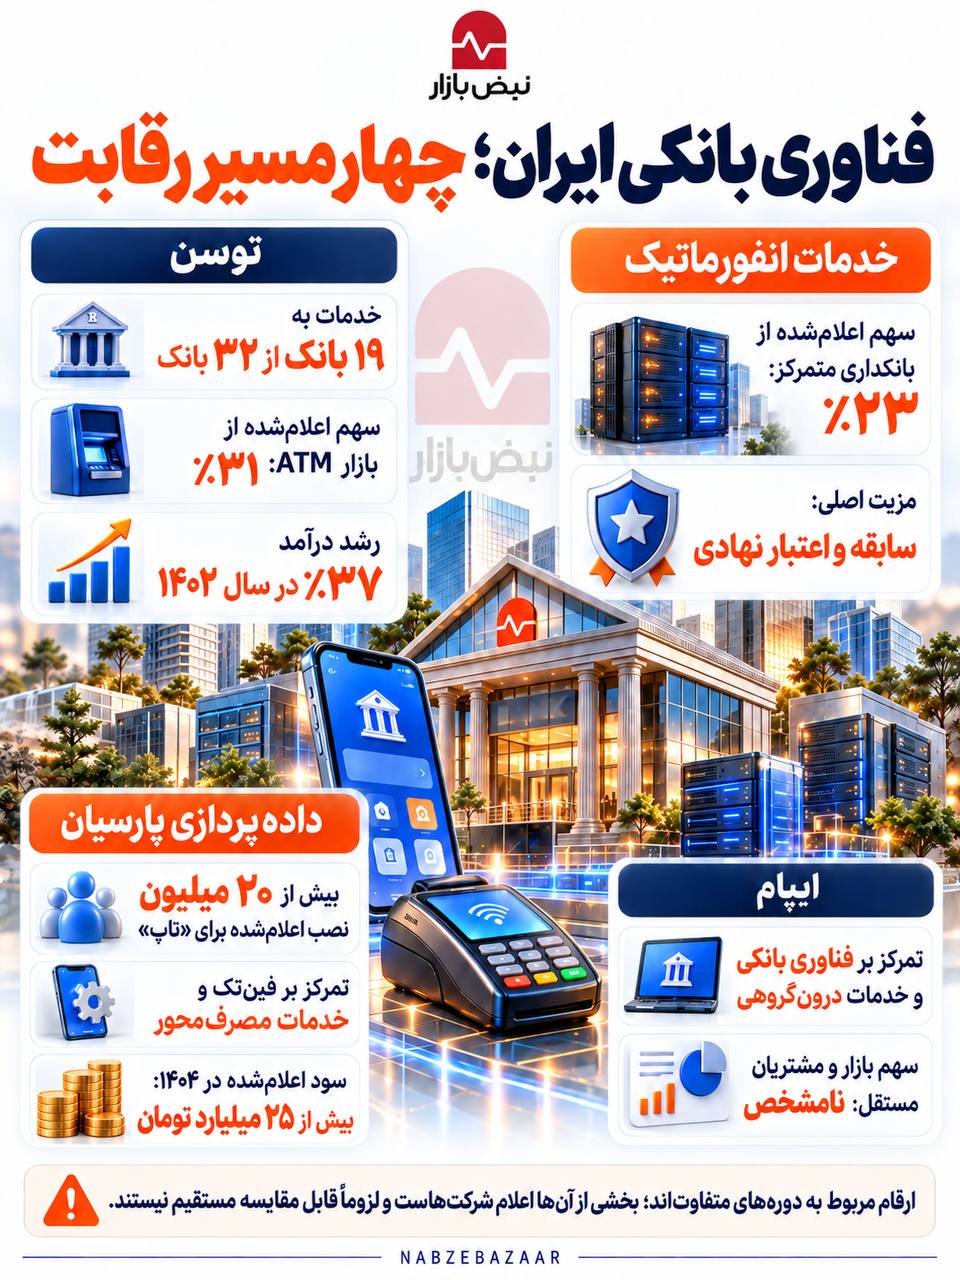
بر اساس گزارشهای بورسی مورد استناد در این بررسی، توسن در یکی از دورههای گزارشدهی به ۱۹ بانک از مجموع ۳۲ بانک کشور خدمات ارائه میکرده است. در همان گزارشها، سهم این شرکت از تراکنشهای صنعت بانکی حدود ۱۲ درصد، از بازار کارت ۱۴ درصد و از بازار دستگاههای خودپرداز ۳۱ درصد اعلام شده است. این ارقام به دورههای مشخصی تعلق دارند و نباید بدون توجه به تاریخ انتشار، بهعنوان سهم فعلی شرکت در بازار تلقی شوند.
مقایسه با دادههای قدیمیتر نیز تغییرات جایگاه توسن را نشان میدهد. در گزارشی مربوط به سال ۱۳۹۹، این شرکت به ۱۲ بانک از ۳۱ بانک خدمات میداد و سهم آن از بازار خودپردازها حدود ۳۴ درصد اعلام شده بود. در گزارشی دیگر از یکی از مجامع شرکت نیز ارقامی متفاوت درباره تعداد بانکهای طرف قرارداد و سهم بازار مطرح شده است. تفاوت این اعداد میتواند ناشی از تغییر دوره زمانی، تعریف بازار یا دامنه شاخصهای مورد استفاده باشد؛ ازاینرو، مقایسه مستقیم آنها بدون بررسی مبنای محاسبه دقیق نیست.
فعالیت توسن به راهکارهای بانکداری متمرکز محدود نمیشود. شرکت تابعه آن، توسنتکنو، در حوزه تجهیزات و راهکارهای پرداخت حضور دارد. مدیران این شرکت در نشست عرضه اولیه از عرضه حدود چهار میلیون دستگاه کارتخوان و جایگاه آن در بازار کارتخوانهای اندرویدی سخن گفتهاند. این ارقام، اظهارات اعلامشده از سوی مدیران هستند و برای ارزیابی مستقل آنها باید گزارشهای عملیاتی و دادههای بازار نیز بررسی شود.
در بخش مالی نیز گزارشهای شرکت از رشد ۳۷ درصدی درآمد کل در سال مالی ۱۴۰۲ نسبت به سال قبل حکایت داشته است. با این حال، اتکا به قراردادهای بانکی و سازمانی میتواند عملکرد توسن را در برابر تغییر سیاستهای خرید، بودجه فناوری و تصمیمهای سرمایهگذاری بانکها حساس کند. بنابراین، در کنار مقیاس فعالیت، تنوع مشتریان، تداوم قراردادها و ترکیب درآمدی نیز از معیارهای مهم ارزیابی این شرکت هستند.
خدمات انفورماتیک؛ مزیت سابقه و زیرساخت
خدمات انفورماتیک از دیگر بازیگران اصلی فناوری بانکی ایران است که سابقه آن به دورههای اولیه توسعه و اتوماسیون نظام بانکی بازمیگردد. طرحهایی مانند «سیبا» بخشی از پیشینه این شرکت را شکل دادهاند و سابقه حضور در زیرساختهای بانکی، یکی از وجوه تمایز آن در مقایسه با شرکتهای فعال در این بازار به شمار میرود.
در گزارشهای مورد استناد این بررسی، خدمات انفورماتیک بهعنوان یکی از رقبای اصلی توسن معرفی شده و در یکی از مقایسهها، سهم آن از بازار بانکداری متمرکز حدود ۲۳ درصد اعلام شده است. در همان مقایسه، سهم داتین ۱۶ درصد ذکر شده بود. این ارقام به گزارش و دوره مورد اشاره وابستهاند و برای تعیین جایگاه کنونی شرکتها، باید با اطلاعات جدیدتر و تعاریف یکسان از بازار تطبیق داده شوند.
با وجود اهمیت این شرکت در ساختار فناوری بانکی، دادههای موجود در این بررسی برای مقایسه تفصیلی عملکرد مالی و عملیاتی آن با توسن کافی نیست. این محدودیت لزوماً به معنای عملکرد ضعیفتر یا جایگاه کوچکتر خدمات انفورماتیک نیست؛ بلکه نشان میدهد ارزیابی متوازن بازیگران بازار، به دسترسی همزمان به صورتهای مالی، اطلاعات قراردادها و شاخصهای عملیاتی بهروز نیاز دارد.
از این منظر، سابقه نهادی و حضور در زیرساختهای بانکی را باید در کنار شاخصهای قابلاندازهگیری قرار داد. سابقه طولانی میتواند در شکلگیری اعتماد سازمانی و استمرار همکاریها مؤثر باشد، اما برای سنجش وضعیت فعلی شرکت، اطلاعات مربوط به درآمد، سهم بازار، مشتریان و روند توسعه محصولات نیز ضروری است.
دادهپردازی پارسیان؛ حرکت از زیرساخت بانکی به محصولات مصرفمحور
دادهپردازی پارسیان، بهعنوان بازوی فناوری بانک پارسیان، مسیر متفاوتی را در مقایسه با شرکتهایی که تمرکز اصلی آنها بر راهکارهای بانکی سازمانی است دنبال کرده است. توسعه محصولات دیجیتال و خدمات قابلاستفاده برای مشتریان نهایی، بخش مهمی از جهتگیری این مجموعه را تشکیل میدهد.
بر اساس اظهارات مدیرعامل شرکت، اپلیکیشن «تاپ» بیش از ۲۰ میلیون نصب فعال داشته و سود آن در سال ۱۴۰۴ از ۲۵ میلیارد تومان فراتر رفته است. این ارقام، دادههای اعلامشده از سوی مدیرعامل هستند و برای ارزیابی دقیقتر باید با صورتهای مالی و گزارشهای رسمی تطبیق داده شوند. همچنین، اصطلاح «نصب فعال» بدون تعریف روشن و تفکیک آن از کاربران فعال ماهانه یا کاربران دارای تراکنش، شاخص کاملی برای سنجش میزان استفاده واقعی از اپلیکیشن نیست.
مقایسه تعداد نصب با سود نیز بهتنهایی تصویر دقیقی از بهرهوری اقتصادی محصول ارائه نمیکند؛ زیرا مشخص نیست چه میزان از درآمد و سود به تاپ مربوط است، چه هزینههایی برای توسعه و نگهداری آن صرف شده و چه سهمی از کاربران بهطور مستمر از خدمات استفاده میکنند. برای ارزیابی عملکرد این محصول، انتشار شاخصهایی مانند کاربران فعال، حجم تراکنشها، درآمد تفکیکشده و هزینه جذب و نگهداری مشتری میتواند مفیدتر باشد.
برنامههای اعلامشده برای سال ۱۴۰۵ نیز بر توسعه خدمات فینتک، اعتباری و تجمیع خدمات بانکی تمرکز دارند. در کنار آن، پیامرسان «آیگپ» نیز با هدف توسعه کاربر و درآمد و حرکت به سمت ورود به بورس مطرح شده است. تحقق این اهداف به میزان استقبال کاربران، مدل درآمدی پایدار و توانایی تبدیل مقیاس کاربری به فعالیت اقتصادی مستمر بستگی دارد.
تفاوت اصلی دادهپردازی پارسیان با توسن و خدمات انفورماتیک، در همین جهتگیری محصولی است. درحالیکه راهکارهای زیرساختی و سازمانی به قراردادهای بانکی و استمرار همکاری با مشتریان نهادی وابستهاند، محصولات مصرفمحور با معیارهایی مانند کاربران فعال، تجربه استفاده، حجم تراکنش و درآمد هر کاربر نیز سنجیده میشوند.
TIT و ایپام؛ پیوند فناوری با بانک گردشگری
TIT در معرفی رسمی هلدینگ، بهعنوان بازوی فنی بانک گردشگری و مجموعهای فعال در حوزه فناوری مالی، بانکداری باز، خدمات اعتباری و ارزش افزوده، لجستیک و مرکز داده معرفی شده است. بر اساس همین معرفینامه، بانکها، سازمانها و شرکتهای بزرگ و متوسط از راهکارهای این مجموعه استفاده میکنند؛ با این حال، در اطلاعات مورد استفاده برای این گزارش، فهرست مستقلی از مشتریان بانکی یا دادهای درباره سهم بازار و حجم تراکنشهای تحت پوشش آن ارائه نشده است.
در ارزیابی بیرونی این مجموعه، یک گزارش حمایتشده از سوی بانک گردشگری به دریافت لوح و تندیس در اجلاس رضایتمندی مشتری برای مدیرعامل TIT اشاره کرده است. چنین رویدادی میتواند بخشی از سوابق حرفهای و سازمانی مجموعه را نشان دهد، اما جایگزین شاخصهای عملیاتی مانند تعداد مشتریان، سهم بازار یا درآمد حاصل از قراردادها نیست.
درباره ایپام نیز اطلاعات مستقل و قابلاستناد کافی برای سنجش مقیاس فعالیت و جایگاه آن در بازار فناوری بانکی در دسترس این بررسی نبوده است. برخی پایگاههای تجاری، برای نامی مرتبط با این مجموعه، بازهای حدود ۲۱ تا ۵۰ نفر را بهعنوان تعداد کارکنان ثبت کردهاند؛ با این حال، مشخص نیست این دادهها تا چه اندازه به کل هلدینگ یا ساختار فعلی آن مربوط میشوند و نمیتوان آنها را معیار قطعی اندازه شرکت دانست.
در نتیجه، بر اساس اطلاعات موجود میتوان ارتباط سازمانی TIT با بانک گردشگری را توصیف کرد، اما تعیین سهم آن در بازار آزاد فناوری بانکی یا مقایسه مستقیم مقیاس فعالیتش با توسن و خدمات انفورماتیک، به دادههای بیشتری نیاز دارد. انتشار فهرست مشتریان مستقل، اطلاعات مالی تفکیکشده و شاخصهای عملکردی میتواند ارزیابی جایگاه این مجموعه و ایپام را دقیقتر کند.
چهار مسیر متفاوت در یک بازار
مقایسه این چهار بازیگر نشان میدهد که شرکتهای فناوری بانکی ایران، با وجود فعالیت در یک صنعت مشترک، الزاماً از مدل کسبوکار یکسانی پیروی نمیکنند. توسن بر راهکارهای بانکی و پرداخت تکیه دارد و به دلیل انتشار اطلاعات بورسی، امکان بررسی برخی شاخصهای مالی و عملیاتی آن فراهم است. خدمات انفورماتیک از سابقه نهادی و حضور در زیرساختهای بانکی برخوردار است، اما برای مقایسه بهروز آن با رقبا، دادههای همسطح بیشتری لازم است.
دادهپردازی پارسیان علاوه بر ارتباط با بانک مادر، توسعه محصولات مصرفمحور مانند تاپ و آیگپ را دنبال میکند؛ مسیری که سنجش آن به شاخصهای متفاوتی از راهکارهای صرفاً سازمانی نیاز دارد. در مقابل، TIT و ایپام در پیوند با بانک گردشگری فعالیت میکنند، اما اطلاعات موجود برای تعیین میزان حضور مستقل آنها در بازار کافی نیست.
از نظر شفافیت، دسترسی به گزارشهای بورسی امکان تحلیل بیشتری برای برخی شرکتها فراهم میکند؛ بااینحال، حتی درباره این شرکتها نیز تاریخ آمار، تعریف شاخصها و دامنه بازار مورد سنجش اهمیت دارد. اعداد مربوط به تعداد بانکهای طرف قرارداد، سهم تراکنشها، تعداد نصب و سود شرکتها، زمانی قابلمقایسهاند که دوره زمانی و روش محاسبه آنها روشن باشد.
جمعبندی؛ تفاوت راهبردها، نیاز مشترک به شفافیت
بازار فناوری بانکی ایران تحت تأثیر سابقه نهادی، قراردادهای بلندمدت، زیرساختهای فنی و توانایی توسعه محصولات جدید شکل گرفته است. توسن، خدمات انفورماتیک، دادهپردازی پارسیان و TIT و ایپام هرکدام با جهتگیری متفاوتی در این بازار حضور دارند؛ از راهکارهای زیرساختی و پرداخت تا محصولات مصرفمحور و خدمات مرتبط با بانک مادر.
با اطلاعات موجود، نمیتوان برای همه این شرکتها رتبهبندی قطعی و همسطحی از نظر سهم بازار یا عملکرد اقتصادی ارائه کرد. بخشی از آمار به سالهای گذشته مربوط است و بخشی دیگر از اظهارات مدیران یا معرفینامههای شرکتی به دست آمده است. ازاینرو، مقایسه دقیقتر مستلزم انتشار دادههای بهروز، تعریف یکسان شاخصها و دسترسی به اطلاعات مالی و عملیاتی قابلراستیآزمایی است؛ ضرورتی که هم برای شناخت رقابت در صنعت فناوری بانکی و هم برای ارزیابی جایگاه هر یک از بازیگران اهمیت دارد.