رقابت تازه در بانکداری دیجیتال؛ مزیتها و چالشهای نئوبانکهای ایران + اینفوگرافی
به گزارش نبض بازار - بازار نئوبانکی ایران از چند پلتفرم با مدل فعالیت و سطح متفاوتی از توسعه تشکیل شده است؛ از بلوبانک که در شاخص نصب اپلیکیشن و اطلاعات مالی منتشرشده جایگاه برجستهای دارد تا ویپاد با تمرکز بر تسهیلات خرد و نئوبانکهایی مانند توبانک و آبانک که در کنار بانکهای مادر خود فعالیت میکنند. با این حال، نبود آمار شفاف و قابلمقایسه از تعداد مشتریان فعال، حجم تراکنشها و عملکرد مالی مستقل، ارزیابی دقیق سهم بازار این بازیگران را دشوار میکند.
بخش قابلتوجهی از نئوبانکهای ایرانی را نمیتوان بانکهایی مستقل از ساختار بانکی کشور دانست؛ این پلتفرمها عمدتاً در قالب بازوی دیجیتال بانکهای مادر فعالیت میکنند. به همین دلیل، مقایسه آنها علاوه بر تعداد نصب اپلیکیشن، به بررسی مدل خدمات، تجربه کاربری، شفافیت اطلاعات و میزان اتکای هر پلتفرم به بانک پشتیبان نیاز دارد.
در این گزارش، هفت پلتفرم آبانک، بانکینو، بلوبانک، توبانک، فردابانک، ویپاد و هایبانک بررسی شدهاند. از آنجا که آمار یکپارچهای از تعداد کاربران فعال این پلتفرمها در دسترس نیست، تعداد نصب در فروشگاههایی مانند کافهبازار، مایکت و سیباپ صرفاً بهعنوان یک شاخص تقریبی در نظر گرفته شده است؛ شاخصی که بهتنهایی نمیتواند تعداد مشتریان واقعی یا میزان استفاده مستمر از خدمات را نشان دهد.
بلوبانک؛ رشد مالی قابلتوجه با یک ملاحظه مهم
بلوبانک که فعالیت خود را از سال ۱۳۹۸ آغاز کرده و به بانک سامان وابسته است، از نظر تعداد نصب اپلیکیشن در فروشگاههای مورد بررسی، فاصله محسوسی با بسیاری از رقبا دارد. این پلتفرم همچنین در میان نئوبانکهای بررسیشده، اطلاعات مالی تفصیلیتری منتشر کرده که امکان تحلیل بخشی از عملکرد آن را فراهم میکند.
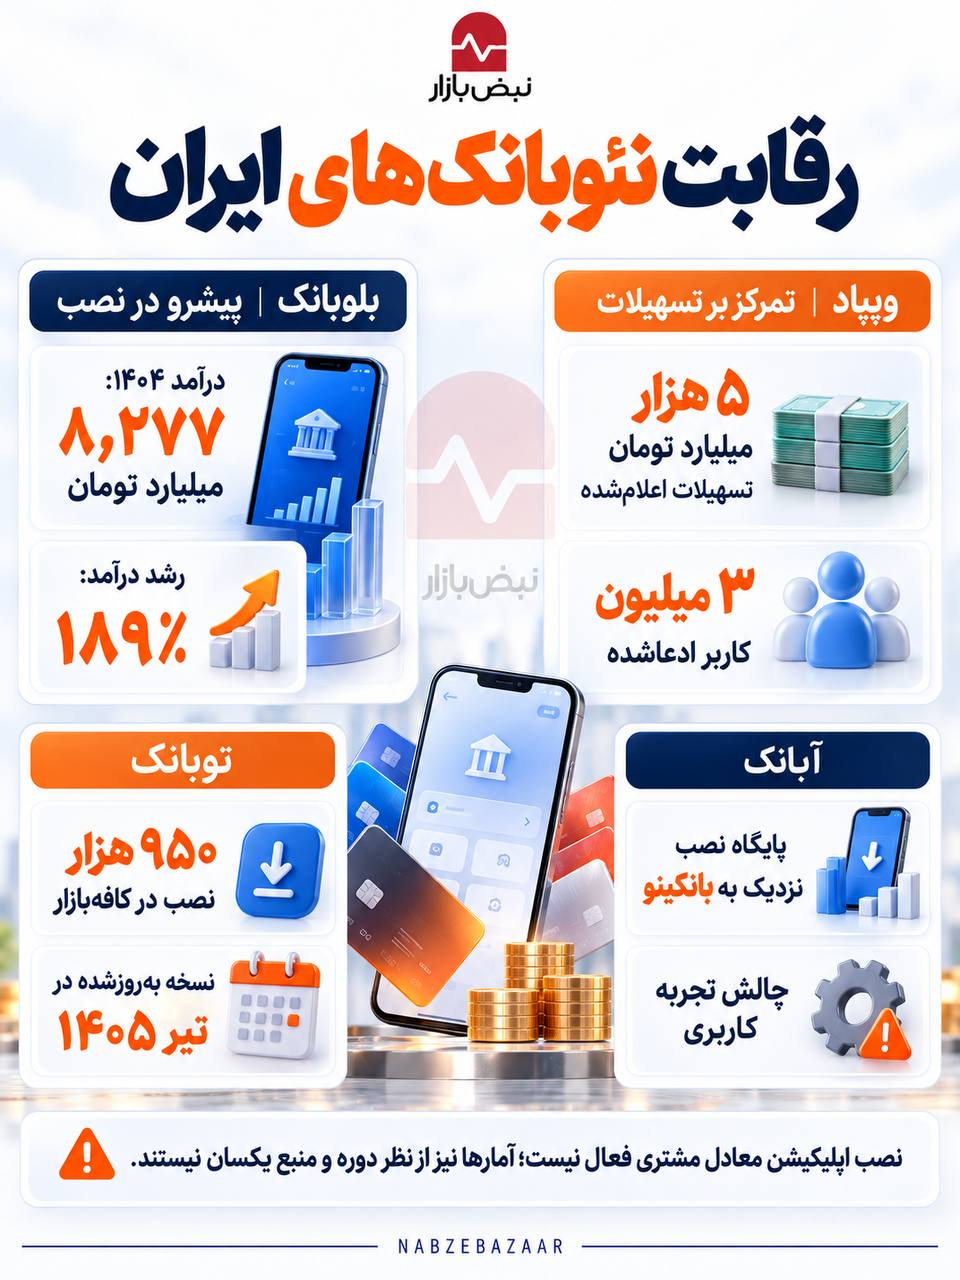
بر اساس اطلاعات مالی ارائهشده در گزارش، درآمد عملیاتی بلوبانک در سال مالی منتهی به آذر ۱۴۰۴ به حدود ۸ هزار و ۲۷۷ میلیارد تومان رسیده است؛ رقمی که در مقایسه با حدود ۲ هزار و ۸۶۱ میلیارد تومان در سال قبل، از رشد تقریبی ۱۸۹ درصدی حکایت دارد. تعداد کاربران این پلتفرم نیز در همین مقایسه زمانی ۷۷ درصد افزایش یافته است.
با وجود این رشد، ترکیب درآمدی بلوبانک نکتهای مهم در ارزیابی عملکرد آن به شمار میرود. بیش از ۷ هزار و ۳۸۴ میلیارد تومان از درآمد گزارششده، ذیل عنوان «پشتیبانی سامانههای بانکی اصلی» ثبت شده است. این موضوع نشان میدهد بخش عمده درآمد اعلامشده در این سرفصل قرار دارد و بررسی میزان اتکای درآمد به خدمات ارائهشده به بانک مادر، برای شناخت دقیقتر مدل اقتصادی بلوبانک ضروری است.
البته صرف ثبت درآمد در این سرفصل برای نتیجهگیری درباره کیفیت یا پایداری درآمد کافی نیست و چنین ارزیابیای به اطلاعات تفصیلیتری از ماهیت قراردادها، طرفهای دریافتکننده خدمات و ساختار درآمدی نیاز دارد. با این ملاحظه، بلوبانک در میان پلتفرمهای مورد بررسی از نظر دسترسی به اطلاعات مالی و امکان تحلیل روند رشد، وضعیت متفاوتی دارد.
ویپاد؛ تمرکز بر تسهیلات و پرسشهایی درباره تجربه کاربری
ویپاد، وابسته به بانک پاسارگاد، بخش مهمی از هویت خدماتی خود را بر ارائه تسهیلات خرد و فرایندهای دیجیتال دریافت اعتبار بنا کرده است. در گزارشهای منتشرشده از عملکرد این پلتفرم، به اعطای ۵ هزار میلیارد تومان تسهیلات خرد به سه میلیون کاربر اشاره شده است؛ آماری که باید آن را بهعنوان ادعای اعلامشده از سوی خود پلتفرم در نظر گرفت، نه دادهای که مستقلاً تأیید شده باشد.
در کنار شاخص تسهیلات، تجربه کاربری نیز یکی از معیارهای ارزیابی ویپاد است. گزارشی از استودیوی داکس درباره کاربردپذیری اپلیکیشنهای بانکی، با اشاره به دادههای شاخص خالص ترویجکنندگان یا NPS در آزمون انتقال وجه، به ضعف تمایل کاربران شرکتکننده در آزمون برای توصیه ویپاد به دیگران اشاره میکند. با توجه به حمایتشده بودن این گزارش، روش آزمون، نمونه کاربران و دامنه تعمیم نتایج باید در تفسیر آن مدنظر قرار گیرد.
در مجموع، دادههای موجود دو جنبه متفاوت از عملکرد ویپاد را برجسته میکنند: تمرکز بر تسهیلات خرد بهعنوان یکی از محورهای اصلی محصول و ضرورت بررسی تجربه کاربران در استفاده از خدمات روزمره. موفقیت در ارائه اعتبار، بهتنهایی برای ارزیابی تمام ابعاد تجربه مشتری کافی نیست؛ همانطور که نتایج یک آزمون کاربردپذیری نیز نمیتواند بهتنهایی تصویر جامعی از رضایت همه کاربران ارائه کند.
توبانک؛ خدمات بانکی دیجیتال در کنار بانک گردشگری
توبانک در سال ۱۴۰۰ بهعنوان نئوبانک وابسته به بانک گردشگری راهاندازی شد. این پلتفرم با هدف ارائه خدمات بانکی در بستر دیجیتال فعالیت میکند و جایگاه آن را باید در ارتباط با ساختار بانک مادر و میزان استقبال کاربران از خدمات آنلاین بررسی کرد.
بر اساس اطلاعات صفحه اپلیکیشن توبانک در کافهبازار، نسخه ۳.۹.۷ این برنامه حدود ۹۵۰ هزار نصب داشته است. آخرین بهروزرسانی درجشده در اطلاعات ارائهشده مربوط به اول تیر ۱۴۰۵ است و ۴ هزار و ۴۳۴ کاربر نیز به اپلیکیشن امتیاز دادهاند. این آمار نشان میدهد توبانک در مقیاس نصب، به جمع پلتفرمهای دارای مخاطب قابلتوجه وارد شده، اما فاصله آن با بلوبانک و برخی بازیگران دیگر را نیز نمیتوان نادیده گرفت.
با این حال، تعداد نصب بهتنهایی معیاری برای سنجش تعداد مشتریان فعال، حجم تراکنشها یا کیفیت خدمات نیست. برای ارزیابی دقیقتر جایگاه توبانک، اطلاعاتی مانند تعداد کاربران فعال ماهانه، میزان استفاده از خدمات مختلف، نرخ حفظ مشتری و حجم تراکنشهای انجامشده اهمیت بیشتری دارد؛ دادههایی که در اطلاعات ارائهشده برای این بررسی در دسترس نیستند.
بازخوردهای ثبتشده در صفحه کافهبازار نیز تصویری یکدست از تجربه کاربران ارائه نمیکنند. در برخی نظرات، مشکلات فنی پس از بهروزرسانی اپلیکیشن مطرح شده است؛ در مقابل، بعضی نظرات نیز محتوای تبلیغاتی یا غیرمرتبط دارند. چنین بازخوردهایی میتوانند نشانههایی برای بررسی بیشتر باشند، اما به دلیل محدود بودن نمونه و نبود روش آماری مشخص، نمیتوان آنها را به کل کاربران توبانک تعمیم داد.
از سوی دیگر، در دادههای مورد استفاده این گزارش، صورت مالی مستقل یا مجموعهای از شاخصهای عملکردی تفصیلی برای توبانک ارائه نشده است. بنابراین، مقایسه مالی مستقیم آن با بلوبانک امکانپذیر نیست و ارزیابی جایگاه اقتصادی توبانک به اطلاعات بیشتری از عملکرد آن و خدمات دیجیتال بانک گردشگری نیاز دارد.
آبانک و بانکینو؛ رقابت بر سر تجربه دیجیتال
آبانک بهعنوان بازوی دیجیتال بانک آینده در سال ۱۴۰۰ راهاندازی شد. این پلتفرم امکان افتتاح حسابهای سپرده و حساب جاری بدون دستهچک را فراهم میکند و از نظر مدل فعالیت، در گروه نئوبانکهای وابسته به بانک مادر قرار میگیرد.
بر اساس مقایسه نصب اپلیکیشنها در اطلاعات این گزارش، تعداد نصب آبانک به بانکینو نزدیک است؛ هرچند نصب بهتنهایی برای تعیین میزان استفاده واقعی از خدمات این دو پلتفرم کفایت نمیکند. در این میان، ارزیابی تجربه کاربری اهمیت ویژهای دارد؛ زیرا کیفیت فرایندهایی مانند افتتاح حساب، انتقال وجه، مشاهده موجودی و دسترسی به پشتیبانی میتواند در تداوم استفاده مشتریان نقش داشته باشد.
گزارش کاربردپذیری داکس نیز برای آبانک و بانکینو به چالشهایی در برخی بخشهای تجربه کاربری اشاره کرده است. با این حال، برای تعمیم این یافتهها به کل کاربران، باید جزئیات روش آزمون و جامعه آماری آن بررسی شود. همچنین در دادههای مورد استفاده این گزارش، صورتهای مالی مستقل و شاخصهای عملکردی همتراز برای این دو پلتفرم ارائه نشده است؛ مسئلهای که مقایسه دقیقتر آنها را محدود میکند.
فردابانک و هایبانک؛ ضرورت دسترسی به دادههای همتراز
فردابانک و هایبانک نیز در فهرست پلتفرمهای بررسیشده قرار دارند، اما ارزیابی جایگاه آنها باید بر اساس شاخصهایی انجام شود که برای سایر بازیگران نیز قابلاندازهگیری باشد. تعداد نصب، امتیاز کاربران، نرخ استفاده مستمر، کیفیت خدمات و اطلاعات مالی بانک پشتیبان از جمله معیارهایی هستند که میتوانند امکان مقایسه دقیقتری را فراهم کنند.
در نبود دادههای یکپارچه و قابلمقایسه، رتبهبندی قطعی این پلتفرمها از نظر سهم بازار یا کیفیت خدمات قابل اتکا نیست. بنابراین، جایگاه آنها در این بررسی باید با احتیاط و متناسب با میزان اطلاعات موجود تحلیل شود؛ نه بر اساس برداشتهای کلی یا مقایسه چند شاخص پراکنده.
مقایسه نئوبانکها؛ فاصله میان نصب، درآمد و رضایت مشتری
مقایسه هفت نئوبانک مورد بررسی نشان میدهد که این بازار را نمیتوان با یک شاخص واحد تحلیل کرد. بلوبانک از نظر نصب اپلیکیشن و دسترسی به اطلاعات مالی، دادههای بیشتری در اختیار تحلیلگران قرار میدهد؛ ویپاد بر ارائه تسهیلات خرد تمرکز دارد؛ و توبانک و آبانک در قالب بازوهای دیجیتال بانکهای مادر فعالیت میکنند. بانکینو، فردابانک و هایبانک نیز برای مقایسه دقیقتر به دادههای همتراز و بهروز نیاز دارند.
در شاخص رشد، اطلاعات منتشرشده درباره درآمد و تعداد کاربران بلوبانک امکان بررسی روند عملکرد آن را فراهم میکند، هرچند ترکیب درآمدی این پلتفرم نیز باید در تحلیل اقتصادی لحاظ شود. درباره ویپاد، آمار تسهیلات اعلامشده از سوی خود پلتفرم، تصویری از تمرکز محصولی آن ارائه میدهد؛ اما ارزیابی مستقل عملکرد به دادههای تأییدپذیر نیاز دارد.
در حوزه تجربه کاربری، نظرات ثبتشده در فروشگاههای اپلیکیشن و گزارشهای آزمون کاربردپذیری میتوانند سرنخهایی درباره نقاط قوت و ضعف ارائه کنند، اما هیچیک بهتنهایی نماینده تمام کاربران نیستند. همچنین، نبود صورتهای مالی یا دادههای عملکردی همسطح برای چند پلتفرم، امکان مقایسه جامع اقتصادی آنها را محدود میکند.
جمعبندی؛ توبانک را با چه معیاری باید سنجید؟
توبانک با حدود ۹۵۰ هزار نصب ثبتشده در کافهبازار، در میان پلتفرمهای دارای مخاطب قابلتوجه قرار دارد؛ اما این رقم نه تعداد مشتریان فعال را مشخص میکند و نه بهتنهایی جایگاه اقتصادی آن را نشان میدهد. برای شناخت دقیقتر موقعیت توبانک در بازار نئوبانکی ایران، باید علاوه بر نصب اپلیکیشن، دادههایی درباره استفاده مستمر مشتریان، حجم تراکنشها، کیفیت خدمات و عملکرد مالی در دسترس باشد.
در سطح کل بازار نیز مسئله اصلی، نبود شاخصهای مشترک برای مقایسه بازیگران است. تا زمانی که دادههای قابلاتکا درباره کاربران فعال، درآمد، تراکنشها و رضایت مشتریان منتشر نشود، هرگونه رتبهبندی جامع باید با احتیاط انجام گیرد. در چنین شرایطی، بررسی نئوبانکها بر اساس مدل فعالیت، شفافیت اطلاعات و شواهد موجود، تصویر دقیقتری از رقابت این بازار ارائه میکند تا تکیه بر تعداد نصب یا چند بازخورد پراکنده.