بانک سالم را حمایت و بانک ناسالم را اصلاح کنیم
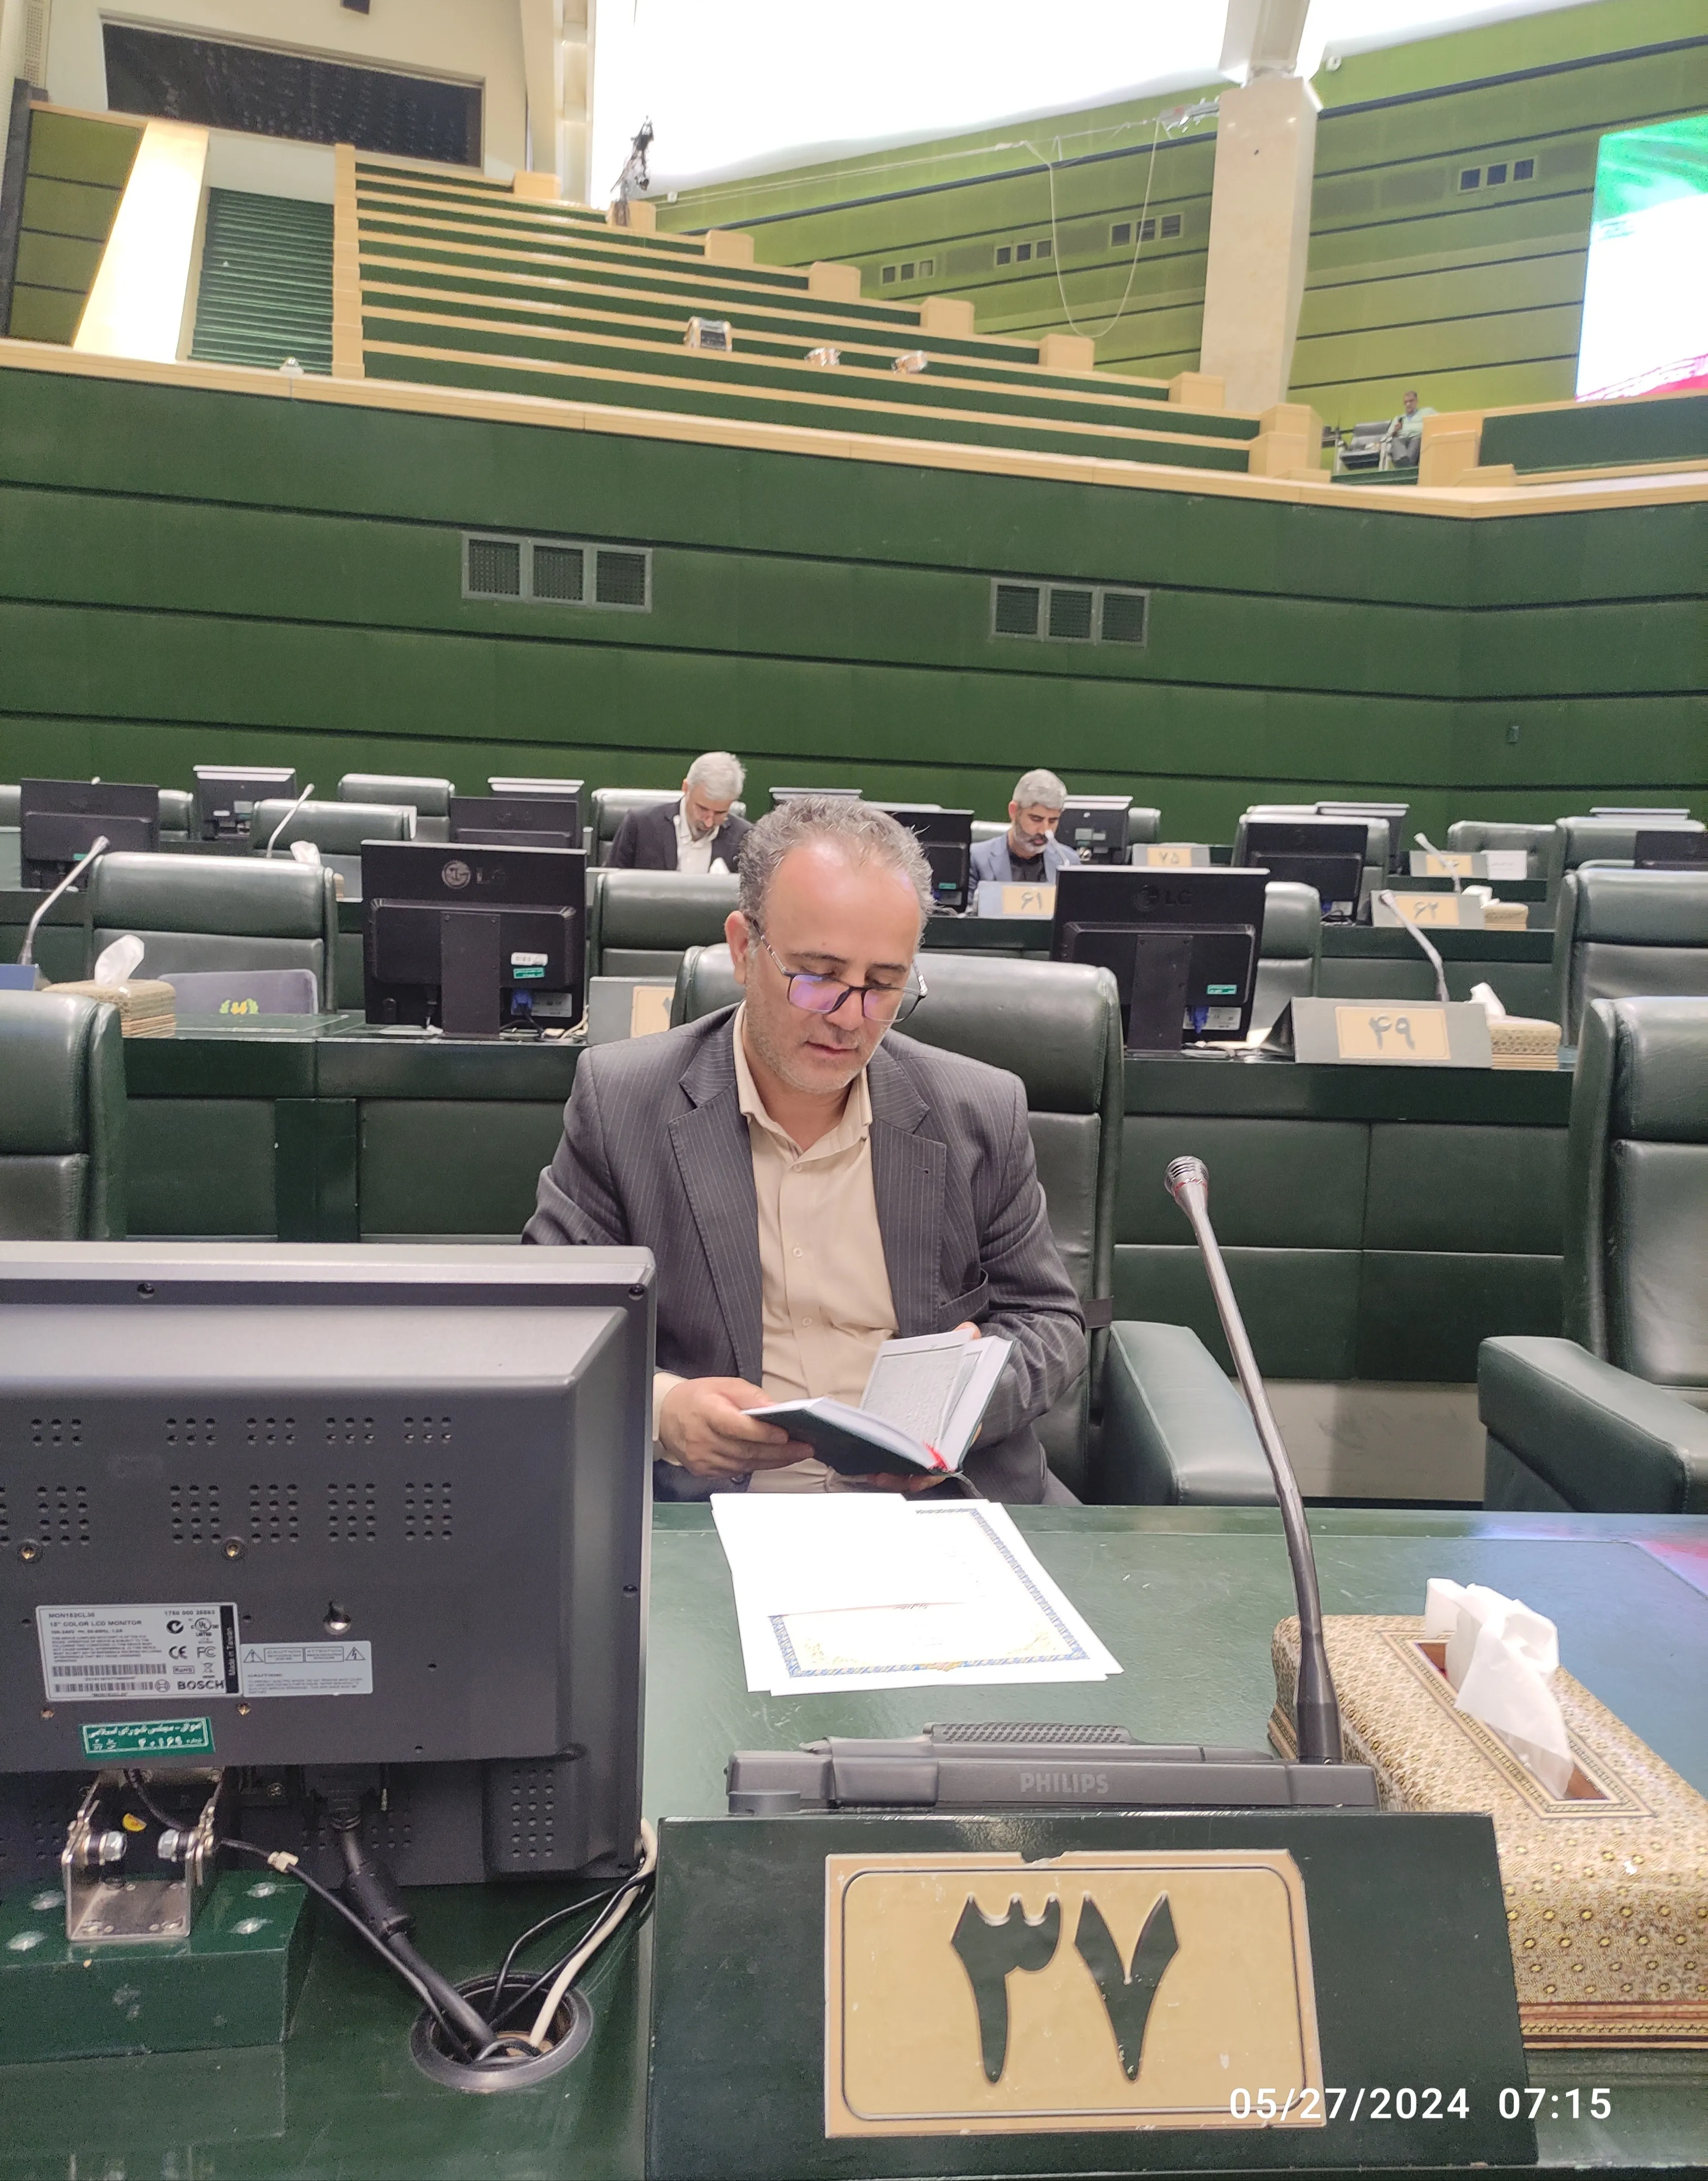
به گزارش نبض بازار-بازسازی اقتصاد پس از جنگ به منابع مالی گسترده نیاز دارد، اما اتکا به شبکه بانکی بدون تأمین منابع واقعی میتواند به افزایش نقدینگی و فشار تورمی منجر شود؛ از این رو، استفاده همزمان از ظرفیت بانکها، بازار سرمایه و بخش خصوصی ضروری است. علیمردانی با اشاره به شرایط اقتصادی کشور در دوره پساجنگ، اظهار کرد: ظرفیت بانکهای خصوصی در شرایط فعلی میتواند اهمیت زیادی داشته باشد، چرا که دولت بهتنهایی منابع کافی برای بازسازی ندارد و تأمین مالی مستقیم از بانک مرکزی نیز میتواند فشار تورمی ایجاد کند.
وی افزود: در بحثهای اخیر مربوط به دوران پساجنگ نیز بر این موضوع تأکید شده که استفاده صرف از بودجه یا منابع بانکی برای بازسازی با محدودیتها و آثار تورمی همراه است و باید از ظرفیت بازار سرمایه و منابع بخش خصوصی نیز استفاده شود.
۶ حوزه فعالیت بانکهای خصوصی در بازسازی
این نماینده مجلس با بیان اینکه بانکهای خصوصی میتوانند در چند حوزه مشخص نقشآفرینی کنند، گفت: نخستین حوزه، تأمین سرمایه در گردش بخش تولید است. واحدی که کارخانه، ماشینآلات یا زنجیره تولید آن آسیب دیده، لزوماً به کمک بلاعوض نیاز ندارد و گاهی میتواند با دریافت یک خط اعتباری هدفمند، فعالیت تولیدی خود را از سر بگیرد.
علیمردانی ادامه داد: دومین حوزه، تأمین مالی پروژههای پیشران است. انرژی، حملونقل، صنایع صادراتی، معدن، دارو، غذا، فناوری و زیرساخت از جمله حوزههایی هستند که میتوانند در این چارچوب قرار گیرند.
وی تأمین مالی زنجیرهای را سومین حوزه دانست و توضیح داد: به جای اینکه فقط یک کارخانه را تأمین مالی کنیم، باید کل زنجیره تأمین را مورد توجه قرار دهیم؛ از تولیدکننده مواد اولیه تا تولیدکننده و توزیعکننده.
این نماینده مجلس درباره چهارمین حوزه فعالیت بانکها گفت: بانکهای خصوصی میتوانند از طریق ابزارهای غیرتسهیلاتی نیز در پروژههای بزرگ مشارکت کنند. اوراق، صندوق پروژه، شرکت پروژه، صکوک و تأمین مالی ترکیبی از جمله ابزارهایی هستند که میتوان در این زمینه مورد استفاده قرار داد.
وی تأمین مالی بنگاههای کوچک و متوسط را پنجمین حوزه عنوان کرد و گفت: این بخش یکی از حوزههایی است که بانک خصوصی میتواند نسبت به بانکهای بزرگ دولتی چابکتر عمل کند.
علیمردانی در ادامه به ششمین حوزه اشاره کرد و گفت: بانکهای خصوصی میتوانند در جذب سرمایههای مردم و هدایت آن به سمت تولید نقش داشته باشند.
وی افزود: اگر بانک خصوصی بتواند سپرده مردم را به پروژهای هدایت کند که جریان نقدی واقعی و قابل ارزیابی دارد، نقش آن توسعهای است؛ اما اگر منابع را به سمت ملک، طلا، ارز، شرکتهای وابسته یا داراییهای غیرمولد هدایت کند، عملاً از وظیفه واسطهگری مالی فاصله گرفته است.
تمرکز مجلس بر ناترازی بانکها
این نماینده مجلس با اشاره به مباحث مطرحشده درباره بانکهای خصوصی اظهار کرد: موضوع اصلی که در ماههای اخیر برجسته شده، خودِ خصوصی بودن بانکها نیست؛ بلکه ناترازی، کیفیت داراییها، اضافهبرداشت، کفایت سرمایه، نحوه مصرف منابع و احتمال اصلاح یا گزیر بانکهای مشکلدار است.
علیمردانی ادامه داد: در شهریور ۱۴۰۵ یکی از اعضای کمیسیون اقتصادی مجلس از جدی بودن تصمیم درباره اصلاح یا برخورد با بانکهای ناتراز سخن گفته و بر ضرورت تعیین تکلیف بدهیها و حفظ حقوق سپردهگذاران تأکید کرده است.
وی افزود: از طرف دیگر، موضع بانک مرکزی در شهریور این بوده که در آن مقطع ادغام یا انحلال هیچ بانکی در دستور کار نیست و بانکهای ناتراز باید برای بهبود کفایت سرمایه و اصلاح وضعیت خود اقدام کنند.
علیمردانی تصریح کرد: بنابراین باید بین این دو موضوع تفکیک قائل شد. مجلس بحث اصلاح جدی بانکهای ناتراز و سازوکار برخورد با آنها را مطرح کرده، در حالی که بانک مرکزی در مقطع مورد اشاره اعلام کرده ادغام یا انحلال بانکی در دستور کار نیست و مسیر اصلاح ناترازی دنبال میشود.
وی گفت: این دو موضوع الزاماً متناقض نیستند، چرا که انحلال باید آخرین مرحله یک فرآیند اصلاحی باشد، نه نقطه شروع آن.
همه بانکهای خصوصی مشکل ندارند
این نماینده زنجان در مجلس با تأکید بر اینکه نمیتوان همه بانکهای خصوصی را با یک معیار ارزیابی کرد، گفت: قطعاً همه بانکهای خصوصی مشکل ندارند و این یکی از مهمترین نکاتی است که در سیاستگذاری باید رعایت شود.
علیمردانی افزود: حتی گزارشهای منتشرشده درباره وضعیت صنعت بانکداری نشان میدهد که در کنار بانکهای خصوصی دارای مشکلات جدی، بانکهایی با عملکرد قابل قبول نیز وجود دارند و برخی بانکهای خصوصی در حوزه فناوری و نوآوری بانکی عملکرد مثبتی داشتهاند.
وی ادامه داد: از طرف دیگر، گزارش ارزیابی برنامه هفتم که به مرکز پژوهشهای مجلس نسبت داده شده، شبکه بانکی را به دلیل ناترازی دارایی ـ بدهی، سودآوری و جریان نقدی با مشکل جدی در ایفای نقش واسطهگری مالی مواجه میداند؛ اما این مسئله را نمیتوان به تمام بانکهای خصوصی تعمیم داد.
این نماینده مجلس با اشاره به بانک اقتصادنوین اظهار کرد: حتی در مورد بانک اقتصادنوین، که نخستین بانک خصوصی ایران معرفی میشود، یک عضو کمیسیون اقتصادی مجلس اخیراً از ایجاد اعتماد توسط این بانک و نقش مثبت آن سخن گفته است.
علیمردانی تأکید کرد: بنابراین تقسیمبندی درست این نیست که بانک دولتی خوب است و بانک خصوصی بد. باید گفت بانک سالم، خوب و بانک ناسالم، بد است؛ فارغ از نوع مالکیت.
ریشه ناترازی فقط در بانکها نیست
وی درباره ریشه مشکلات نظام بانکی گفت: ناترازی بانکها فقط محصول عملکرد خود بانکها نیست و باید بحث را یک سطح بالاتر برد.
علیمردانی افزود: یکی از نمایندگان مجلس نیز صراحتاً ریشه بخشی از ناترازی بانکهای خصوصی و دولتی را در کسری بودجه دولت و سلطه سیاست مالی بر سیاست پولی دانسته است.
وی تصریح کرد: این نکته بسیار مهم است. اگر فقط به بانک خصوصی حمله کنیم، اما کسری بودجه، تکالیف تسهیلاتی، قیمتگذاری دستوری، ضعف نظارت و سیاستهای پولی و مالی را اصلاح نکنیم، مسئله حل نخواهد شد.
خطر بانک خصوصی در صورت ضعف نظارت
این نماینده مجلس با بیان اینکه فعالیت بانک خصوصی بدون نظارت مناسب میتواند خطرهایی برای اقتصاد ایجاد کند، گفت: یکی از این خطرها بنگاهداری است؛ یعنی بانک به جای ایفای نقش واسطهگری مالی، به مالک بنگاه و دارایی تبدیل شود.
وی شرکتهای وابسته را یکی دیگر از این خطرها دانست و گفت: در این حالت ممکن است منابع بانک به اشخاص یا شرکتهای مرتبط منتقل شود.
علیمردانی همچنین درباره تسهیلات به اشخاص مرتبط هشدار داد و گفت: اعطای وام به سهامداران، مدیران یا مجموعههای نزدیک به بانک میتواند یکی از مصادیق مهم انحراف منابع باشد.
وی سوداگری دارایی را یکی دیگر از خطرهای پیش روی بانکهای خصوصی عنوان کرد و افزود: هدایت منابع به سمت مسکن، زمین، ارز، طلا و سایر داراییها به جای فعالیتهای مولد اقتصادی، میتواند بانک را از مأموریت اصلی خود دور کند.
این نماینده مجلس همچنین به رقابت ناسالم در نرخ سود اشاره کرد و گفت: بانک ضعیف ممکن است برای جذب سپرده، سود بالاتری پیشنهاد دهد. برای پرداخت این سود نیز باید درآمد بیشتری ایجاد کند و این مسئله ممکن است بانک را به سمت ریسکهای بالاتر سوق دهد.
خصوصیسازی سود و اجتماعیسازی زیان قابل دفاع نیست
علیمردانی در ادامه، انتقال زیان بانکها به مردم را خطرناکترین بخش این مسئله دانست و گفت: این وضعیت را میتوان با تعبیر «خصوصیسازی سود و اجتماعیسازی زیان» توصیف کرد.
وی توضیح داد: یعنی اگر بانک سود کند، سهامداران منتفع شوند، اما اگر بانک دچار بحران شد، بانک مرکزی و در نهایت جامعه هزینه آن را بپردازند.
علیمردانی تأکید کرد: این مدل به هیچ وجه قابل دفاع نیست و باید بانک سالم را حمایت و بانک ناسالم را اصلاح کنیم.
بازسازی پساجنگ نباید صرفاً متکی بر تسهیلات بانکی باشد
این نماینده زنجان در بخش دیگری از سخنان خود گفت: من در شرایط فعلی کشور با اتکا به تسهیلات بانکی بهتنهایی برای بازسازی موافق نیستم.
وی افزود: اگر دولت بخواهد صدها هزار میلیارد تومان منابع برای بازسازی را از شبکه بانکی تأمین کند، اما منابع واقعی جدیدی در اقتصاد ایجاد نشده باشد، بخشی از این فرآیند نهایتاً میتواند به افزایش نقدینگی و فشار تورمی منتقل شود.
علیمردانی بر ضرورت استفاده همزمان از ظرفیتهای مختلف تأمین مالی تأکید کرد و گفت: باید از یک ترکیب چندلایه استفاده کرد.
وی توضیح داد: بودجه دولت باید برای زیرساختهای عمومی و حاکمیتی مورد استفاده قرار گیرد.
به گفته وی، بانکها باید در زمینه سرمایه در گردش و پروژههای دارای جریان نقدی فعالیت کنند.
این نماینده مجلس افزود: بازار سرمایه باید برای پروژههای بزرگ و بلندمدت مورد استفاده قرار گیرد و بخش خصوصی نیز باید در سرمایهگذاری و مشارکت نقش داشته باشد.
وی همچنین گفت: صندوقهای تخصصی و پروژهای میتوانند در حوزههای پرریسک یا تخصصی مورد استفاده قرار گیرند.
علیمردانی این مدل را تأمین مالی چندلایه پساجنگ توصیف کرد و گفت: اتفاقاً در ماههای اخیر پیشنهادهایی برای استفاده از شرکتهای پروژه، صندوقهای پروژه و ابزارهای بازار سرمایه مطرح شده است.
مسئله ایران بانک خصوصی نیست، بانکداری ناسالم است
علیمردانی در جمعبندی سخنان خود اظهار کرد: کشور پس از جنگ بیش از هر زمان دیگری به منابع بانکی نیاز دارد، اما بازسازی نباید به قیمت خلق نقدینگی و تورم انجام شود.
وی افزود: بنابراین باید بانکهای سالم، چه دولتی و چه خصوصی، به سمت تأمین مالی تولید و پروژههای پیشران هدایت شوند و در مقابل، با بانکهای ناتراز، غیرشفاف و بنگاهدار، بدون توجه به نوع مالکیت، قاطعانه و بر اساس شاخصهای حرفهای برخورد شود.
این نماینده مجلس در پایان تأکید کرد: مسئله ایران بانک خصوصی نیست؛ مسئله بانکداری ناسالم است. همانطور که بانک دولتی بودن نیز تضمین سلامت نیست.